広告の有無にかかわらず、費用、期間、変動条件、契約後の負担を同じ式で比べます。
借金の額から探す
返済期間・利息・返済方法を、金額別の計算例で確認できます。
現在の条件を数字にする
初期値は計算例です。必ず契約書・見積書の値に置き換えてください。
結果は概算です。審査や契約の成立、返済負担の軽減を保証しません。
条件別の試算例:残高と毎月の返済額で利息はいくらになるか
年15%で残高50万円を毎月2万円で返すと、完済まで31か月、利息の合計は103,266円です。年12%なら利息は25,021円少なくなります。
| 条件 | 借入残高 | 毎月返済額 | 完済まで | 利息総額(年15%) | 年12%との利息差 |
|---|---|---|---|---|---|
| A:残高30万円・月1万円 | 30万円 | 10,000円 | 38か月 | 78,357円 | 19,895円 |
| B:残高50万円・月2万円 | 50万円 | 20,000円 | 31か月 | 103,266円 | 25,021円 |
| C:残高100万円・月3万円 | 100万円 | 30,000円 | 44か月 | 301,704円 | 79,209円 |
| D:残高200万円・月5万円 | 200万円 | 50,000円 | 56か月 | 789,932円 | 222,998円 |
計算式:毎月、残高×年率÷12の利息を加え、毎月返済額を差し引く計算を残高が0になるまで繰り返し、月数と利息の合計を出します。比較する年率でも同じ計算をして利息の差を出します。
- 年15%と比較する年率12%はツールの初期値です。
- 月単位(年率÷12)で毎月利息を加えてから返済額を差し引く概算です。実際の利息は日割りで計算されるため、数百円程度の差が出ます。
- 上の表は、このページの計算ツールに条件を入れて出した試算例です。実際の金額は、契約内容や公式の見積もりで確認してください。
借金の返し方を整理する
残高・返済額・手取り月収など8項目から、次に確認する方法の目安を表示します。
借金の返し方 診断を始める →3段階で比べる
金額、期間、対象範囲を同じ単位にします。
月額だけでなく、手数料と追加費用を入れます。
更新日、対象条件、契約書面を確認します。
必要な項目から読む
今月の返済が足りないとき
月々・総額と債務整理の比較
金額別の返済シミュレーション
借金100万はやばい? 毎月いくら・何年で返せる? 月1万円以上下げる方法も計算
借金100万円を毎月いくら返すと何年・利息総額はいくらかをグラフと表で試算。おまとめ・任意整理等の月額と総額、費用・信用情報・適用条件も確認します。
借金150万はやばい? 手取り20万で何年かかる? 返済を月2万円下げる方法
借金150万円を毎月いくら返すと何年・利息総額はいくらかをグラフと表で試算。おまとめ・任意整理等の月額と総額、費用・信用情報・適用条件も確認します。
借金200万はやばい? 何年で返せる? 返済を月3万円下げる方法を計算
借金200万円を毎月いくら返すと何年・利息総額はいくらかをグラフと表で試算。おまとめ・任意整理等の月額と総額、費用・信用情報・適用条件も確認します。
借金300万はやばい? 何年で返せる? 毎月の返済が5万円下がる方法も計算
借金300万円を毎月いくら返すと何年・利息総額はいくらかをグラフと表で試算。おまとめ・任意整理等の月額と総額、費用・信用情報・適用条件も確認します。
借金500万はやばい? 返済は何年? 個人再生なら月9万円下がる計算も
借金500万円を毎月いくら返すと何年・利息総額はいくらかをグラフと表で試算。おまとめ・任意整理等の月額と総額、費用・信用情報・適用条件も確認します。
月額別の計算例
借金の返済 月10万を5万に下げる方法|おまとめ・任意整理で計算(借金300万円の例)
月10万円の返済を見直す条件例。借入合計300万円で、相談・おまとめ・任意整理の月々、期間、費用込みの総額を比較します。
借金の返済 月7万を3万に下げる方法|おまとめ・任意整理で計算(借金180万円の例)
月7万円の返済を見直す条件例。借入合計180万円で、相談・おまとめ・任意整理の月々、期間、費用込みの総額を比較します。
借金の返済 月5万を2万に下げる方法|おまとめ・任意整理で計算(借金120万円の例)
月5万円の返済を見直す条件例。借入合計120万円で、相談・おまとめ・任意整理の月々、期間、費用込みの総額を比較します。
会社別の返済相談・計算例
アコムの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
アコムの返済が難しいときの契約者向け窓口と必要額の確認方法。50万円を毎月一定額で返す計算例を図と表で示し、期間・利息・相談の注意点を整理します。
プロミスの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
プロミスの返済が難しいときの契約者向け窓口と必要額の確認方法。50万円を毎月一定額で返す計算例を図と表で示し、期間・利息・相談の注意点を整理します。
アイフルの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
アイフルの返済が難しいときの契約者向け窓口と必要額の確認方法。50万円を毎月一定額で返す計算例を図と表で示し、期間・利息・相談の注意点を整理します。
レイクの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
レイクの返済が難しいときの契約者向け窓口と必要額の確認方法。50万円を毎月一定額で返す計算例を図と表で示し、期間・利息・相談の注意点を整理します。
SMBCモビットの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
SMBCモビットの返済が難しいときの契約者向け窓口と必要額の確認方法。50万円を毎月一定額で返す計算例を図と表で示し、期間・利息・相談の注意点を整理します。
会社別の返済日の変更・おまとめの年齢
任意整理の月額・返済中の確認
任意整理すると毎月いくら? 何年で返す? 借金の額と返済回数で計算【早見表つき】
任意整理の月額を元金50〜300万円と36・48・60回で試算。合意条件と専門家費用を分け、早見表と図で確認できます。
任意整理の返済が払えなくなったら? 和解後に滞納したときの流れと、取れる4つの手
任意整理の和解後に返済が難しいとき、先に確認する和解書・家計・連絡先と、再和解・特定調停・個人再生・自己破産の検討事項を整理します。
任意整理の和解後・完済後に、借り入れやクレジットカードは作れる? 信用情報に残る期間から考える
任意整理後の借入・カードについて、JICCの契約日別ルールとCICの情報種類別保有期間を整理。本人開示と審査の注意点を確認します。
任意整理の流れと期間|和解まで2〜4か月は目安、その間の返済はどうなる?
任意整理の相談から受任通知、交渉、和解、返済までの流れ。2〜4か月という公的資料の目安と、和解までの支払い・積立・費用を確認します。
返済が苦しいとき
 返済が苦しいとき
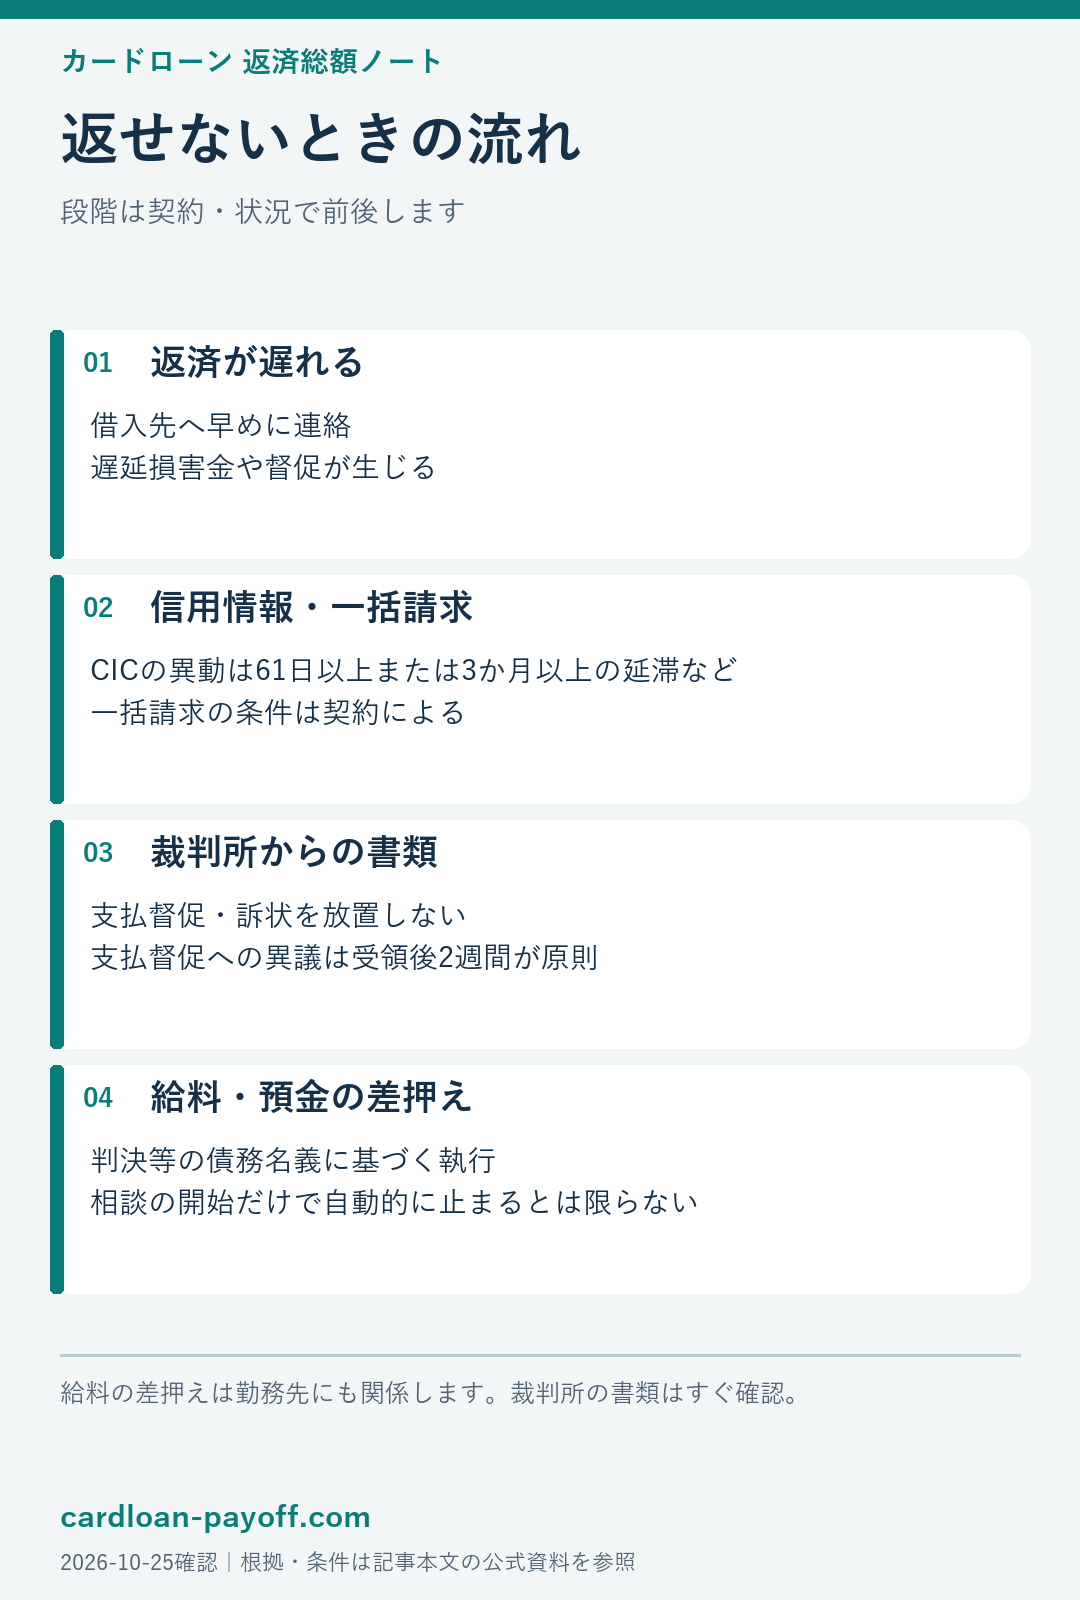
借金が返せないとどうなる? 延滞から差し押さえまでの流れと、止めるためにできること
カードローンやキャッシングの返済日に払えなかったとき、そのあと何が起きるのかを知っておくと、どこで手を打てばいいかが見えてきます。この記事では、延滞してから差し押さえに至るまでの一般的な流れと、それぞれの段階でできることをまとめます。
 返済が苦しいとき
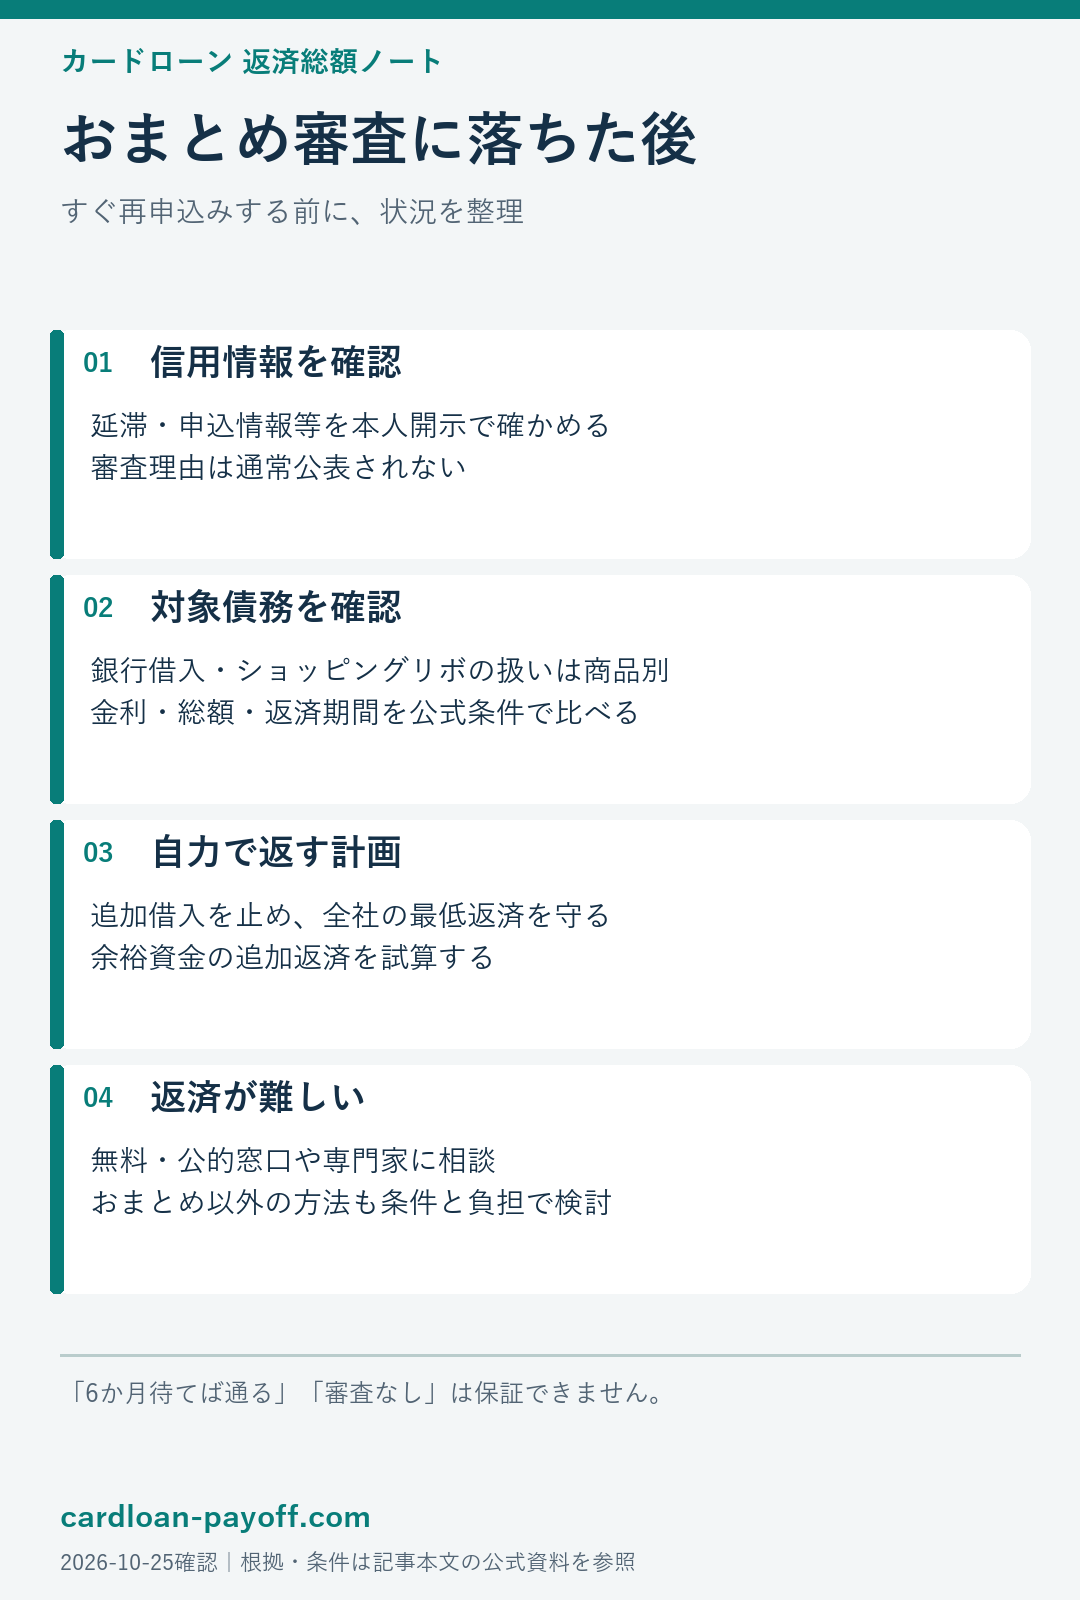
おまとめローンの審査に落ちたらどうする? 考えられる理由と、次にできること
複数の借入をまとめようとしたのに、おまとめローンの審査に通らなかった。そんなときは、すぐに別の会社へ申し込むより、まず理由を考えて手を打つ順番を決めるほうが近道です。この記事では、審査で確認される可能性がある項目と、次にできることをまとめます。
 返済が苦しいとき
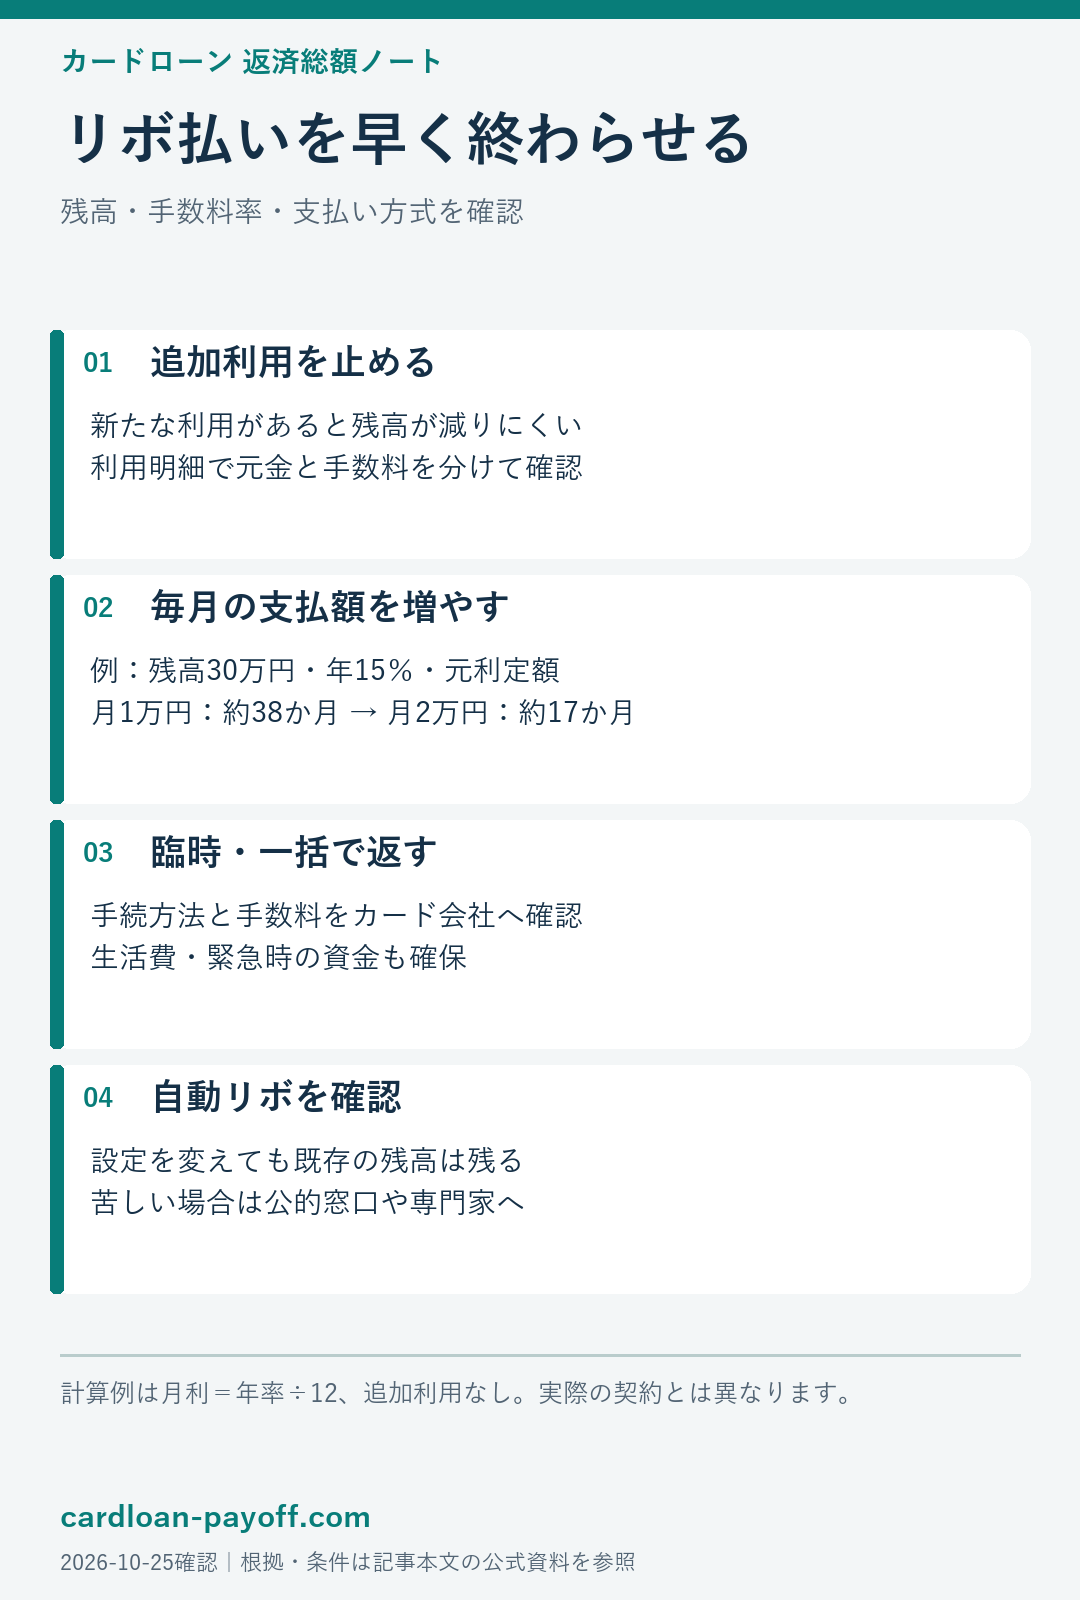
リボ払いの返し方|残高が減らない理由と、早く終わらせる4つの方法
リボ払いは、使った金額や回数にかかわらず、毎月決まった額を払う方式です。毎月の支払いが一定で楽な反面、残高に手数料がかかるため、支払いが長引き、手数料がかさみやすくなります。この記事では、リボ払いの残高が減らない理由と、早く終わらせる方法をまとめます
債務整理
 債務整理
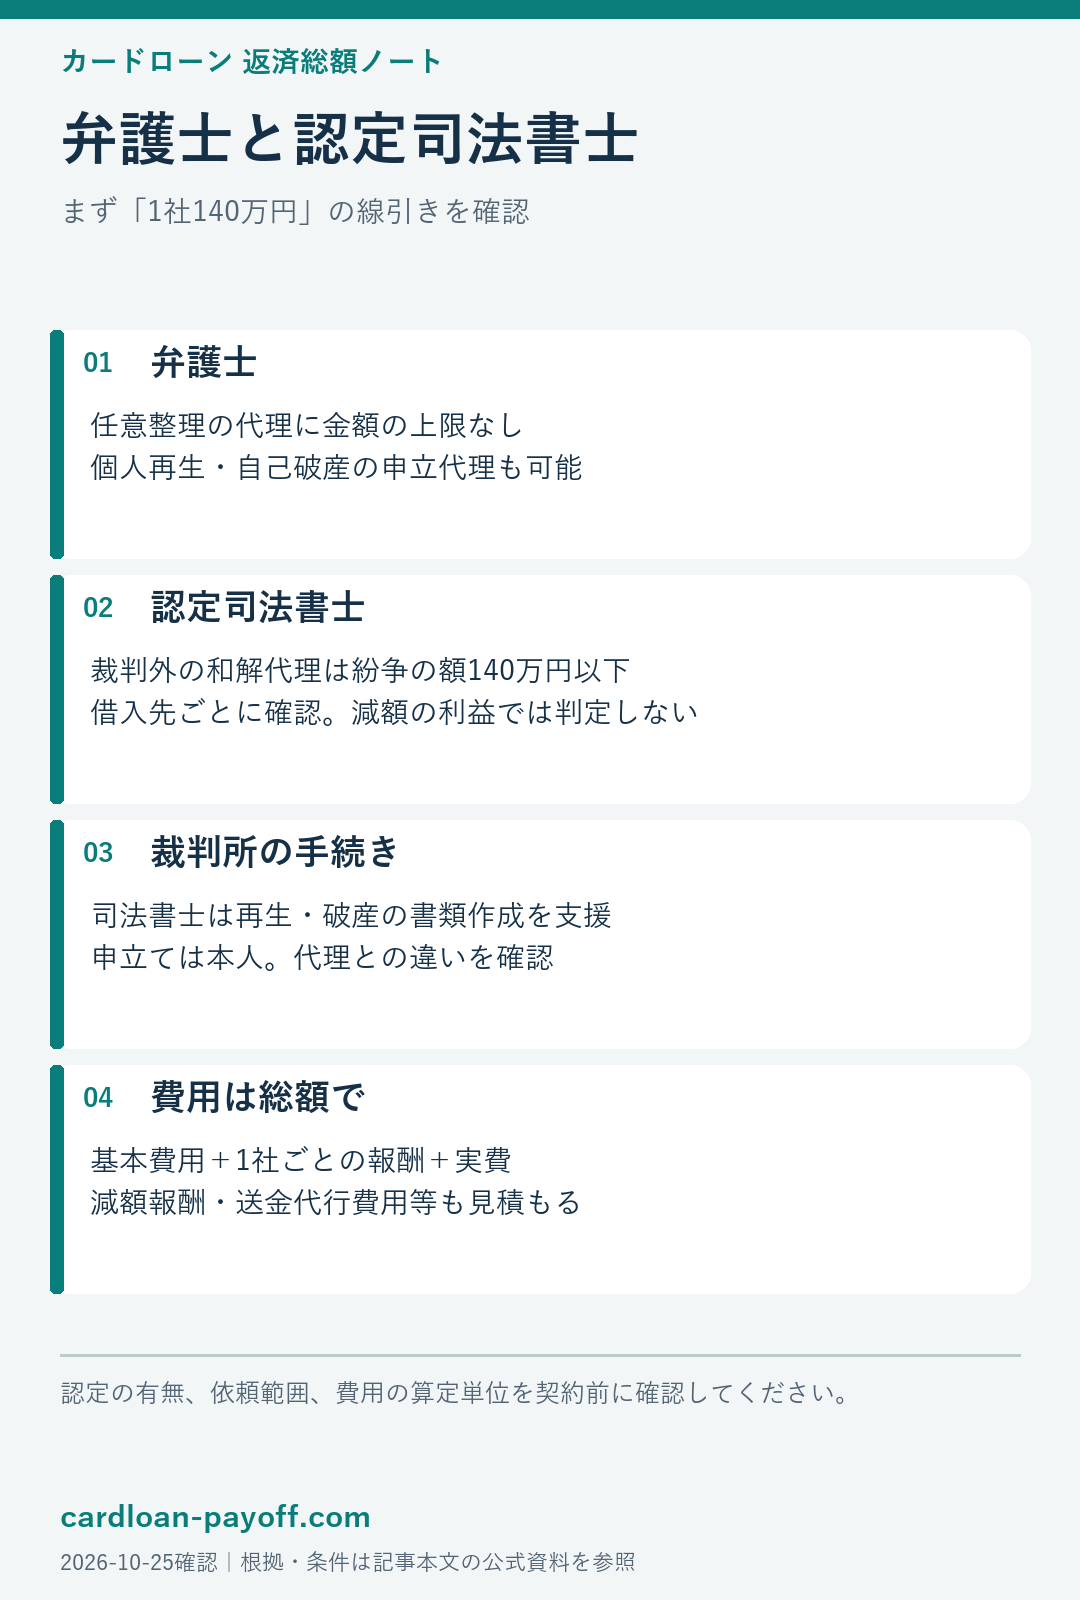
債務整理は弁護士と司法書士のどちらに頼む? 140万円の線引きと費用ルールの違い
債務整理を頼める専門家には、弁護士と司法書士がいます。どちらも任意整理を扱えますが、扱える借金の額や、費用の上限ルールが違います。この記事では、2つの違いと、どちらに頼むかの決め方をまとめます。
 債務整理
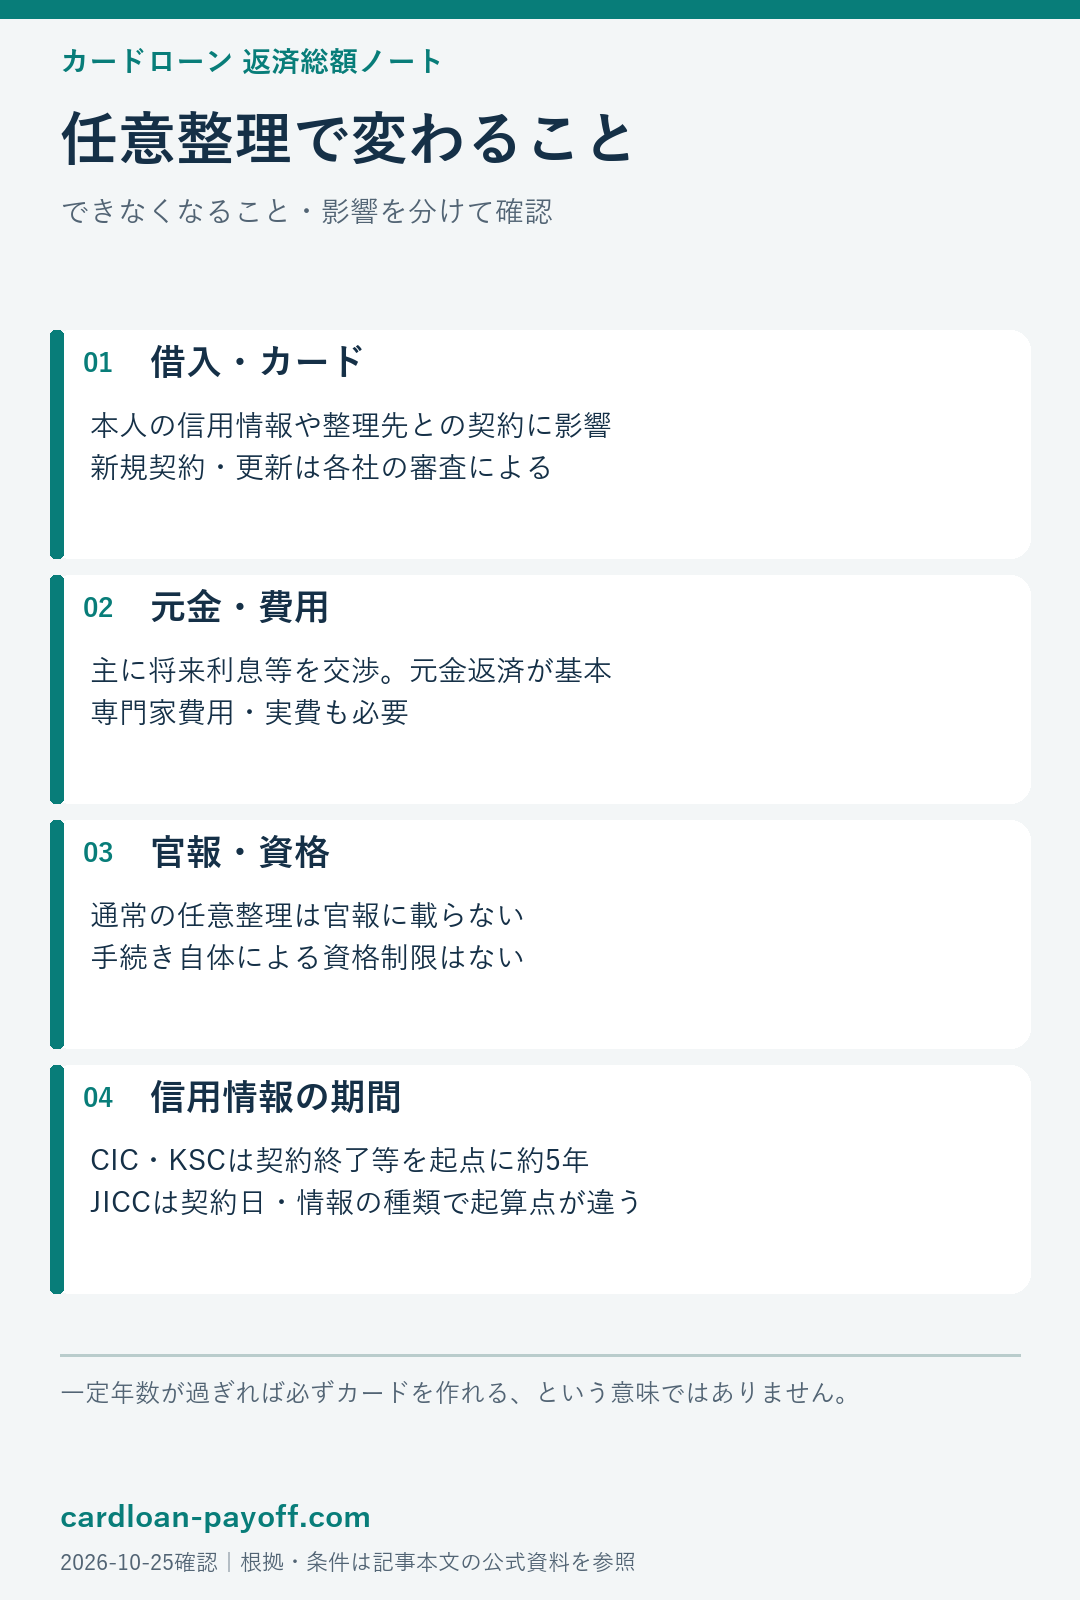
任意整理のデメリット|信用情報に残る期間と、できなくなること・困らないこと
任意整理は、弁護士や司法書士が借入先と話し合い、これからの利息をなくしたり、返済期間を見直したりする手続きです。裁判所を通さず、整理する借入先も選べるため、債務整理の中では負担の軽い方法ですが、デメリットもあります。この記事では、任意整理をすると何が
 債務整理
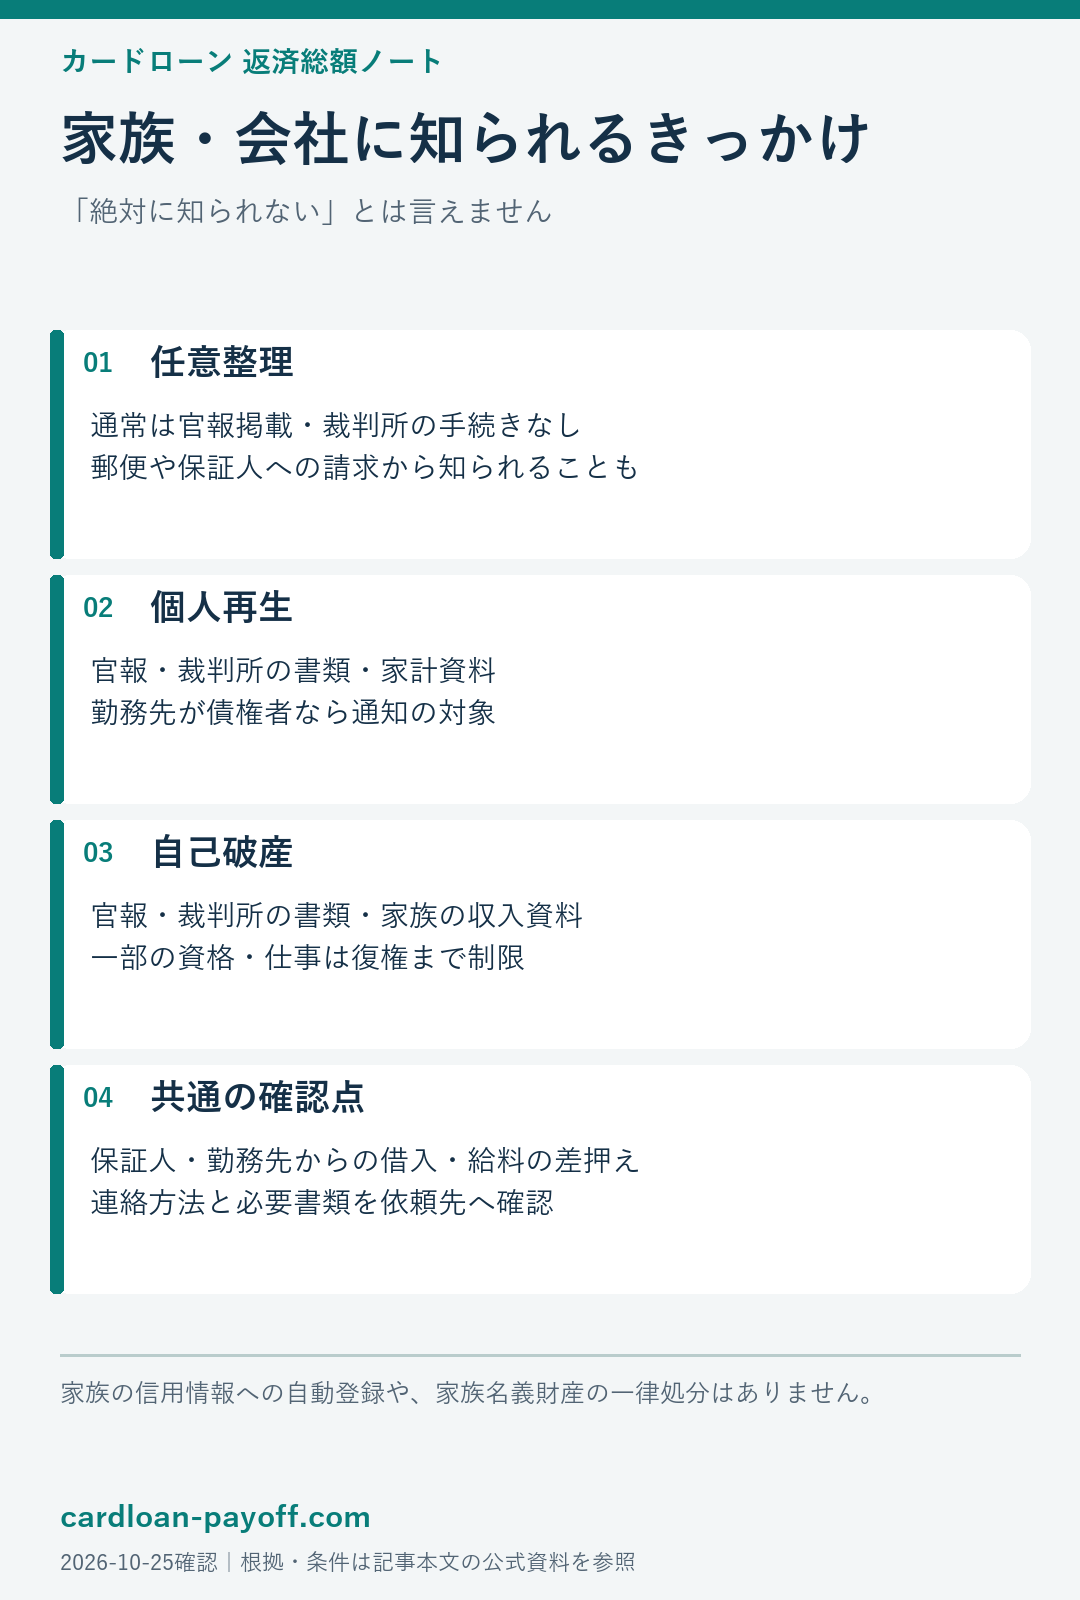
債務整理は家族や会社に知られる? 手続き別に「知られるきっかけ」を整理
借金の返済に困っていても、「家族や会社に知られたくない」という理由で、相談をためらう人は多いはずです。債務整理で知られるかどうかは、手続きの種類と、借入の状況で変わります。この記事では、家族や会社に知られるきっかけになりやすいことを、手続き別に整理し
 債務整理
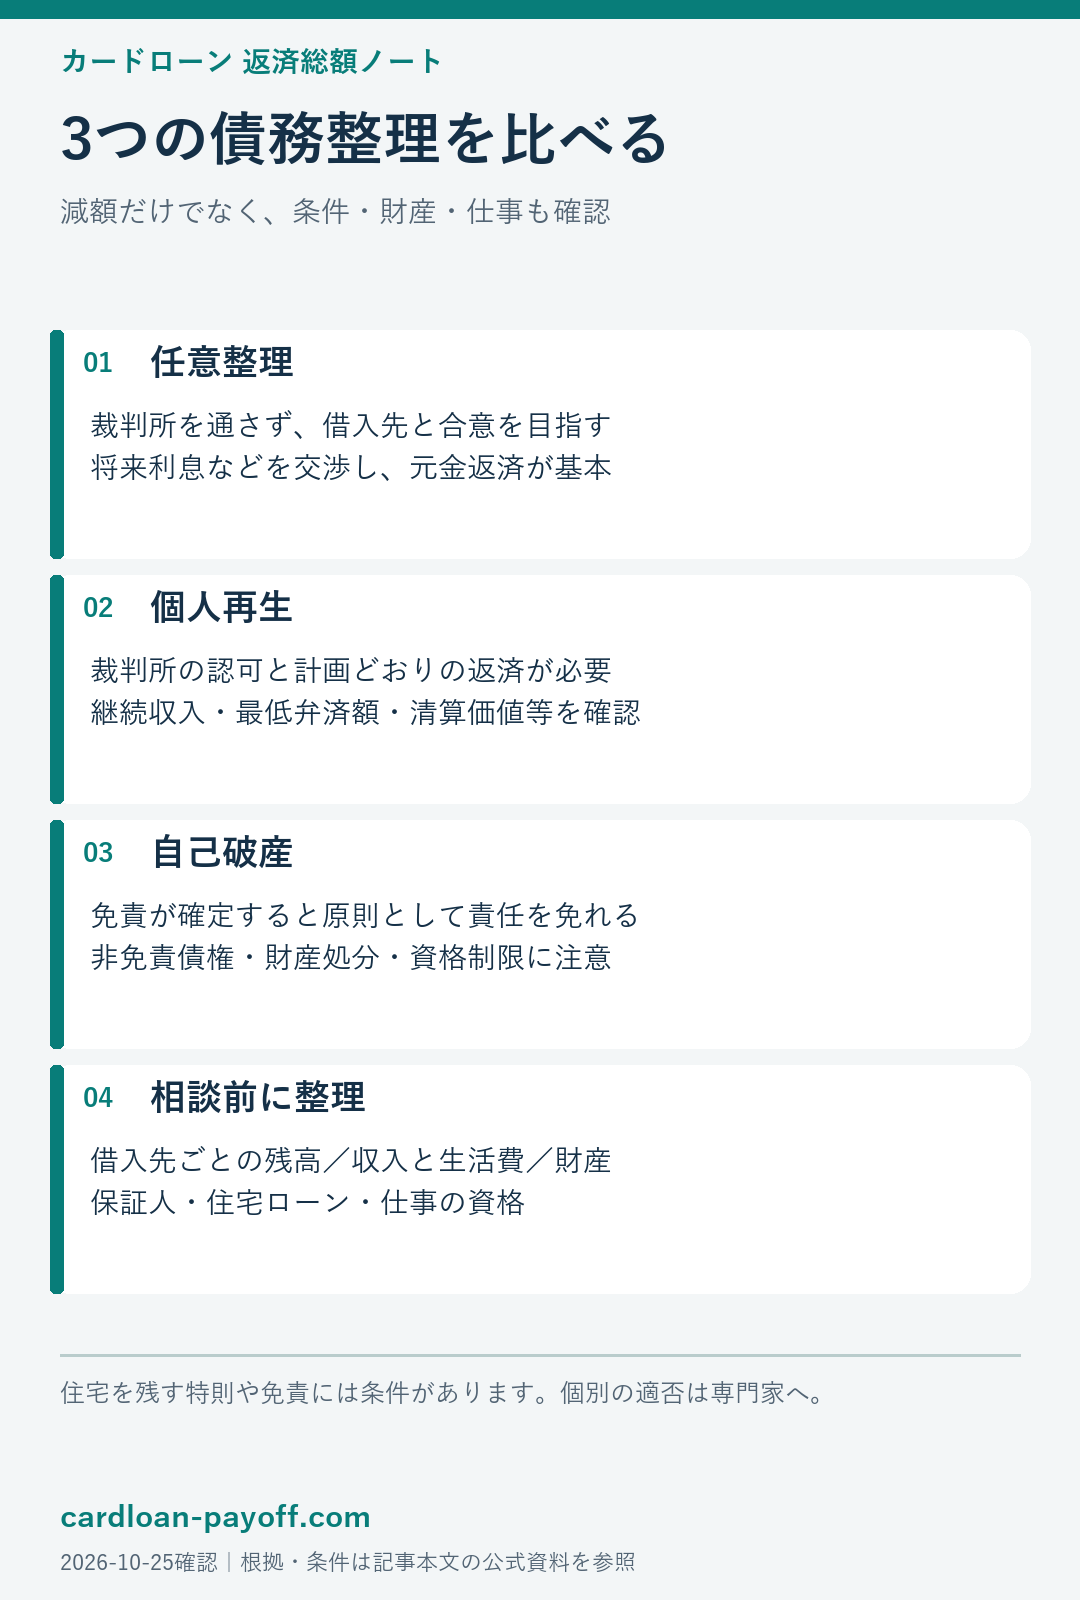
任意整理・個人再生・自己破産の違い|借金の減り方・条件・デメリットを1つの表で比べる
借金の返済が難しくなったときの「債務整理」には、主に任意整理・個人再生・自己破産の3つがあります。どれを選ぶかで、借金がどのくらい減るか、家や仕事にどう影響するかが大きく変わります。この記事では、3つの違いを1つの表にまとめます。
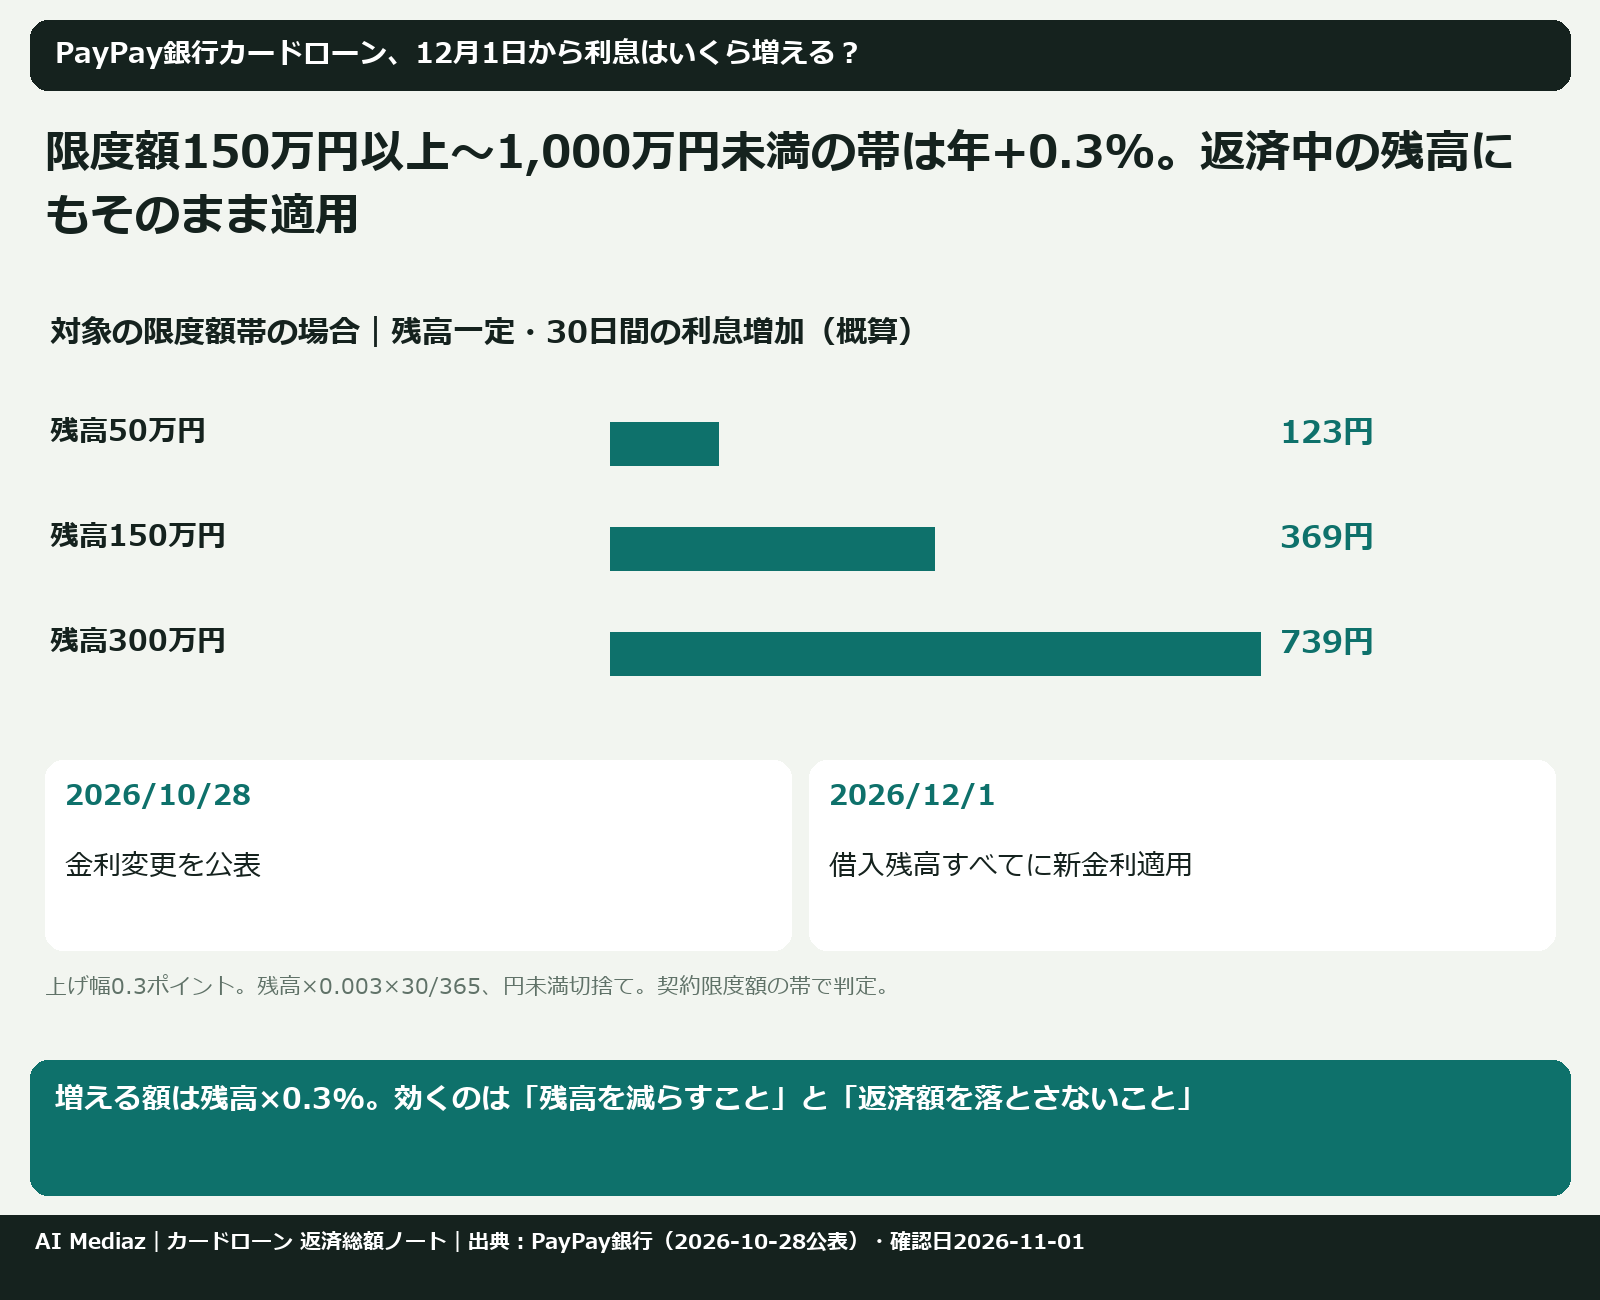
おまとめ・金利上昇で借り換えは得?PayPay銀行12月1日の引き上げ前に総返済額を3例で試算
PayPay銀行カードローンは2026年12月1日から限度額150万円以上1,000万円未満の金利を0.3ポイント引き上げ、返済中の残高にも適用。金利が上がったとき、おまとめ・借り換えで総返済額がどう変わるかを3つの例で試算し、損をするケースと確認手順を整理します。
新着記事おまとめローンは総量規制の例外|「年収の3分の1」を超えても借りられる条件と、返済総額の落とし穴
おまとめローンが総量規制の例外になる条件を、金融庁の考え方をもとに解説。年収の3分の1を超えても借りられる条件と、返済総額が増えることもある落とし穴を紹介します。
新着記事任意整理の費用はいくら? 報酬の上限ルールと「返済総額」で比べる考え方
任意整理の費用の目安と、弁護士・司法書士の報酬の上限ルールを解説。今のまま返した場合と任意整理した場合を、返済総額で比べる考え方を紹介します。
カードローンカードローンの金利を比べる方法
年率だけでなく、実際の借入額と返済期間で利息額を比較します。
カードローン毎月返済額と完済期間の関係
最低返済額だけで続けた場合の期間と総額を見える化します。
カードローン残高スライド方式と定額返済
返済方式の名称ではなく、各月の元金減少額を確認します。
カードローン複数借入の返済順を整理
金利、残高、最低返済額を一覧にし、新たな借入なしで完済できるか確認します。
カードローン銀行カードローンと貸金業者を比べる
総量規制の対象、金利、審査、返済方法を分けて確認します。
カードローン契約前に確認する10項目
金利、遅延損害金、返済日、手数料、契約書面の保管を確認します。
カードローン返済に遅れそうなときの確認順
新たな借入で埋めず、借入先へ早めに連絡し、公的な相談窓口も確認します。
カードローン違法な貸金業者を避ける確認
登録番号、契約書面、金利、勧誘表現を確認します。
法律・制度と公式記載を確認する
法令、金融庁・日本貸金業協会・全国銀行協会の説明、各社の公式ページの記載だけで整理しています(確認日:2026-10-12)。掲載順は順位ではありません。
利息制限法の上限金利(15%・18%・20%)
元本10万円未満20%・100万円未満18%・100万円以上15%と、同一業者の元本合算。
制度総量規制(年収の3分の1)の仕組み
貸金業者からの借入合計は年収の3分の1まで。収入証明が必要な金額と除外・例外。
制度銀行カードローンの自主規制(全国銀行協会)
総量規制の対象外の銀行カードローンに関する2017年の申し合わせと金融庁の調査。
返済が遅れたとき遅延損害金の上限と計算
業として行う貸付けは年20%が上限。各社の記載と日割りの計算例。
信用情報信用情報(CIC・JICC)の登録内容と開示
CIC・JICCに登録される情報と期間、開示の方法と手数料。
制度貸付自粛制度(日本貸金業協会)
本人が申告して新たな借入を制限する制度。申告方法、登録期間、効力の限界。
相談先返済に困ったときの相談先
借入先、日本貸金業協会、法テラス、多重債務相談窓口の役割の違い。
相談先債務整理の無料相談は「相談だけ」でもいい?
聞かれること・用意するもの・費用がかかり始めるタイミングと、公的な窓口との使い分け。
相談先借金の返済がつらいと感じたら
今日できる3つの整理と、無料の公的窓口・心の相談窓口。
やめたいときカードローンを後悔している・やめたいと感じたら
新しい借入を止める・早く減らす・解約するまでの順番と無料の相談先。
解約カードローンの解約方法
完済の確かめ方、各社の窓口、解約証明書の依頼と信用情報の残り方。
返済が遅れたときカードローンの一括請求が来て払えないとき
差出人(借入先・保証会社・裁判所)ごとの意味と、支払督促が届いたら2週間以内にすること。
制度カードローンの収入証明書を出さないとどうなる?
提出が必要な50万円超・100万円超の基準と、源泉徴収票がないときの書類。
債務整理奨学金を返しながら消費者金融2社で60万円、任意整理すると奨学金はどうなる?
任意整理は借入先を選べるので、消費者金融だけを対象にして奨学金を外す相談ができる。奨学金は減額返還・返還期限猶予で別に見直す。
返済が苦しいときカードローンの残りが30万円、毎月の返済がきつい。今から任意整理する意味はある?
残り30万円・年18%でこれから払う利息(約5.9万〜10.2万円の試算)と、任意整理の報酬の上限・信用情報への影響を並べる。
返済が苦しいとき65歳で年金暮らし、カードローン2社の返済が苦しい。年金生活でも任意整理は頼める?
年金の手取りから毎月払える額を出し、元金80万円を36〜60回で割った月額と比べる。年金を受ける権利の差押え禁止(国民年金法24条)。
債務整理個人事業主でビジネスローン180万円とカードローン70万円、任意整理は司法書士と弁護士どっち?
1社で140万円を超える借入があれば弁護士へ。合計250万円の月額の試算と、任意整理で外す借入、小規模個人再生の要件。
返済が苦しいとき失業してカードローンが払えないとき
返済日の前に借入先へ伝えること、失業給付・年金の特例免除・住居確保給付金など公的な制度と相談先。
審査カードローンの審査結果が遅い・連絡が来ないとき
銀行の仮審査・本審査の日数の目安、連絡の見落としの確認、待つ間に続けて申し込まない理由。
返済が苦しいとき返済が遅れたら会社や家族に連絡は来る?
勤務先への電話・家族への請求の決まり(貸金業法21条)、自宅に届く郵便物、連絡が来る前にできること。
完済カードローンを一括返済できない・残高が残るとき
利息の日割りとATMの千円未満の端数、ぴったり完済する手順と完済後の解約。
信用情報CICの開示報告書の見方
入金状況の「$」「A」「P」、「異動」の意味と、カードローンで確かめる欄。
返済が苦しいとき奨学金の減額返還の条件
給与収入400万円以下などの目安、1回12か月・通算15年、延滞中は申請不可。カードローンも返している人の順番。
審査カードローンの審査に落ちた・通らないとき、再度申し込む前に
落ちた履歴(申込情報)が残る照会日から6か月と、理由を自分で確かめる順番。
審査カードローンの増額ができない・増額審査に落ちたとき
限度額が上がらない主な理由(総量規制・収入証明書・信用情報)と、借り増しの前に確かめること。
金利カードローンの金利が高いと感じたら
上限金利が適用されやすい理由、年率ごとの利息の計算、利息を減らす方法と借り換えの注意点。
信用情報カードローンがあるとクレジットカードは作れない?
審査で見られる信用情報、ショッピング枠とキャッシング枠のルールの違い、申し込む前の確認。
計算方法返済総額の計算方法(本稿の計算)
本サイトの計算式と、公式の返済例(アイフル・レイク)との照合。
計算例の見方金額別・会社別の計算例の見方と共通の注意
借金の金額別・会社別の計算例に共通する前提、返済の重さの目安、返済が遅れそうなときの注意。
各社の公式条件主要カードローンの公式条件一覧
7商品の金利・返済方式・返済期間・遅延損害金・無利息期間を同じ項目で並べた表。
各社の公式条件アコムのカードローンの公式条件
定率リボルビング方式(残高×4.2%など)と30日間金利0円の条件。
各社の公式条件プロミスのフリーキャッシングの公式条件
返済期日の選び方と、初回借入の翌日から数える30日間無利息。
各社の公式条件アイフルのキャッシングローンの公式条件
借入後残高スライドの仕組みと、公式の32回返済例。
各社の公式条件SMBCモビットの公式条件
最長60回(5年)の返済回数から必要な返済額を逆算。
各社の公式条件レイクの公式条件と無利息期間
残高別の返済額表と、365日間・60日間・30日間の無利息の条件。
各社の公式条件銀行カードローン2商品の公式条件
三井住友銀行カードローンとバンクイックの金利・返済額・保証会社。
知りたい答えを専用ページで計算
残高・金利・返済額を入れて、完済までの期間と利息の合計を確認するツールです。
カードローン返済予定表シミュレーション
残高・適用年率・毎月返済額から、完済月、総利息、1年後残高と月別の元金減少を同時に確認します。
検索目的別カードローン繰上返済・追加返済の効果
毎月の追加返済額を変えたとき、完済が何か月早まり、利息がいくら減るかを比較します。
検索目的別カードローン金利差による利息比較
同じ残高・返済額で、適用年率が変わったときの利息総額と完済期間の差を比較します。
検索目的別最低返済額で元金はいくら減るか
毎月返済額のうち利息と元金の内訳を出し、返済が長期化しやすい条件を警告します。
検索目的別複数借入の返済順シミュレーション
2件の残高・金利・最低返済額を並べ、高金利優先と小残高優先の完済期間・総利息を比較します。
公的情報と公式情報
- 金融庁|貸金業法のキホン
- 金融庁|貸金業法Q&A
- 金融庁|違法な金融業者にご注意!
- 金融庁|多重債務者対策・貸金業法等について(相談窓口一覧)
- e-Gov法令検索|利息制限法(昭和29年法律第100号)
- 日本貸金業協会|お借入れは年収の3分の1まで(総量規制について)
- 日本貸金業協会|貸金業相談・紛争解決センターについて
- 日本貸金業協会|貸付自粛制度
- 全国銀行協会|銀行による消費者向け貸付けに係る申し合わせについて(2017年3月16日)
- CIC|CICが保有する信用情報
- JICC|信用情報の内容と登録期間
- 法テラス|無料法律相談・弁護士等費用の立替
確認日:2026-10-12。各社の条件は各記事の出典欄に公式ページへのリンクを載せています。
広告掲載方針
本サイトには提携サービスの広告を掲載し、広告枠にはPRと表示します。掲載内容は広告報酬で決めておらず、順位付けはしていません。
比較条件・確認項目から探す
キーワードと目的で、比較表・注意点・詳しい解説を探せます。
比較データベースを開く →





月額だけでなく、総額と条件も見てみよう。