制度と各社の公式条件
おまとめ・金利上昇で借り換えは得?PayPay銀行12月1日の引き上げ前に総返済額を3例で試算
公開:2026-11-01 / 原稿確認:2026年11月1日 / 更新:2026-11-09(auじぶん銀行の改定を追記) / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)を掲載する場合があります。掲載順はおすすめ順位ではありません。
※この記事には広告(PR)を含みます。
この記事の結論
- PayPay銀行カードローンは2026年12月1日から、限度額150万円以上1,000万円未満の金利が0.3ポイント上がり、返済中の残高にも適用されます(公式のお知らせで確認)。
- 0.3ポイントの上昇そのものの影響は、本稿の試算(残高180万円・毎月4万円)で利息が約1.9万円増える程度。総返済額を大きく動かすのは、金利より「毎月の返済額=返済期間」です。
- おまとめ・借り換えは「金利が下がるか」だけでなく、月額を据え置いたときと下げたときの総返済額を並べてから判断します。月額を下げて期間が延びると、金利が下がっても総額が増えることがあります。
借入をすすめる記事ではありません。すでに返済中の人が「金利が上がる通知が来たけれど、何をすればいいか」を整理するための内容です。数字はすべて記事作成時点(2026年11月1日)に各社の公式ページで確認したもの、または本稿の仮定による概算です。
おまとめ・金利上昇で借り換えを考える前に、何が起きている?
2026年は、銀行が貸出金利の目安にしている短期プライムレートの引き上げが続いています。たとえば三菱UFJ銀行は、2026年8月3日から短期プライムレートを年2.125%から年2.375%へ0.25ポイント引き上げると公表しました(2026年6月16日のお知らせ)。三井住友信託銀行も、2026年9月1日と11月2日の短期プライムレート改定に伴い、カードローンを含むローンの金利を変更すると案内しています。
カードローンの多くは「変動金利」で、契約書や規定に「金融情勢の変化で金利を変更することがある」と書かれています。そのため、新しく借りる人だけでなく、今返している人の金利も上がることがあります。
2026年に公表された銀行カードローンの金利改定(公式で確認できたもの)
| 銀行・商品 | 改定日 | 上がり幅 | 対象 | 返済中の残高 | 短期プライムレートとの関係(公式の記載) |
|---|---|---|---|---|---|
| PayPay銀行 カードローン | 2026年12月1日 | +0.3ポイント | 限度額150万円以上1,000万円未満 | 変更日時点の残高全体に適用 | 「金融情勢の変化等」と記載 |
| みずほ銀行 カードローン(MyWing・ATMカードローン含む) | 2026年7月8日 | +0.2ポイント | 限度額100万円以上800万円未満(10万円以上100万円未満と800万円は据え置き) | 適用開始日時点の残高にも適用 | 記載なし(「金融情勢の変化等」と記載) |
| りそな銀行 個人向けカードローン商品 | 2026年7月8日 | +0.25ポイント | 個人向けカードローン商品(限度額別の金利表はお知らせに記載なし) | お知らせに明記なし(契約に従い改定とのみ記載) | 2026年4月1日の「ローン基準金利」引き上げに伴う |
| 三井住友信託銀行 カードローンほか | 商品ごとに異なる(具体日はお知らせに記載なし) | +0.25% | 住宅ローン・カードローン等 | 借入中の人も対象 | 2026年9月1日の短期プライムレート改定に伴う |
| 三井住友信託銀行 カードローンほか | 商品ごとに異なる(同上) | +0.25% | 同上 | 借入中の人も対象 | 2026年11月2日の短期プライムレート改定に伴う |
| auじぶん銀行 カードローン「じぶんローン」 | 2026年10月11日 | 限度額50万円超290万円以下は+0.1ポイント、290万円超800万円以下は+0.25ポイント(10万円以上50万円以下は据え置き) | 2026年10月10日時点の利用限度額で区分。通常金利は年1.38%〜17.8%から年1.63%〜17.8%に | すでに利用中の人にも改定後の利率を適用 | 「金融情勢の変化等」と記載 |
2026年11月9日追記:auじぶん銀行も、2026年8月14日のお知らせで、10月11日から「じぶんローン」の借入利率を引き上げると公表しました。上がり幅は10月10日時点の利用限度額で決まり、限度額50万円以下は据え置きです。返済中の人にも新しい利率が適用されるので、限度額が50万円を超える人は、会員ページで今の適用金利を確かめてください。auの割引(誰でもコース・借り換えコース)を使っている場合は、割引後の下限も年1.53%・年1.13%に上がっています。
三菱UFJ銀行(バンクイック)・三井住友銀行・イオン銀行などは、2026年のカードローン金利改定を公式のお知らせで確認できなかったため載せていません(確認できなかった=改定がない、という意味ではありません)。ご自身の契約先は、会員ページや郵送・メールのお知らせで確認してください。
paypay銀行カードローンの金利引き上げ、自分は対象?
PayPay銀行の改定は「借りている残高」ではなく「限度額」の区分で決まるのがポイントです。
| 限度額 | 現在 | 2026年12月1日から |
|---|---|---|
| 100万円未満 | 年18.0% | 変更なし |
| 100万円以上150万円未満 | 年15.0% | 変更なし |
| 150万円以上200万円未満 | 年12.0% | 年12.3% |
| 200万円以上250万円未満 | 年10.0% | 年10.3% |
| 250万円以上300万円未満 | 年8.0% | 年8.3% |
| 300万円以上400万円未満 | 年6.5% | 年6.8% |
| 400万円以上500万円未満 | 年6.0% | 年6.3% |
| 500万円以上600万円未満 | 年5.5% | 年5.8% |
| 600万円以上700万円未満 | 年5.0% | 年5.3% |
| 700万円以上800万円未満 | 年4.0% | 年4.3% |
| 800万円以上900万円未満 | 年3.5% | 年3.8% |
| 900万円以上1,000万円未満 | 年3.0% | 年3.3% |
| 1,000万円 | 年1.59% | 変更なし |
たとえば限度額200万円で残高が50万円しかなくても、適用金利は年10.0%から年10.3%になります。逆に限度額が150万円未満の人は今回の改定の対象外です。
注意したいのは、「改定を避けたいから限度額を150万円未満に下げる」という考え方です。PayPay銀行の金利は限度額が低いほど高い区分になっているため、限度額を下げると年15.0%や年18.0%の区分になり、かえって金利が上がる可能性があります。限度額の変更を考える場合は、変更後に適用される金利を必ず確認してください。
自分の適用金利は、PayPay銀行にログインして「ローン」→「契約内容照会」で確認できると公式に案内されています。なお、同じお知らせで、パーソナルローン、(旧)カードローン、(旧)クレジットライン、(旧)おまとめローン、目的型ローン、フリーローンは今回の変更対象外とされています。お知らせには、利用者一人ひとりへの通知方法(メール・郵送など)の記載はありません。ウェブサイトのお知らせを見落とした人も、会員ページで改定後の金利を確かめておくと安心です。
金利が0.3ポイント上がると、総返済額はいくら増える?
本稿の前提:元利定額で毎月同じ額を返済、月利=年率÷12、利息は毎月円未満切り捨て、追加借入なし(実際は日割り計算のため数百円程度ずれます)。残高・毎月の返済額・借り換え先の金利・諸費用は、すべて本稿の仮定です。PayPay銀行の実際の毎月返済額は限度額・残高によって決まり、本稿では確認できていません。
例1:残高180万円・毎月4万円返済(仮定。PayPay銀行の限度額200万円以上250万円未満の区分=年10.0%→年10.3%を想定)
| 金利 | 完済までの回数 | 利息の合計 | 総返済額 |
|---|---|---|---|
| 年10.0% | 57回 | 465,406円 | 2,265,406円 |
| 年10.3% | 58回 | 484,687円 | 2,284,687円 |
差は1回・利息19,281円。負担が増えるのは事実ですが、「慌てて借り換えないと大損」というほどの幅ではありません。むしろ、次の例のように借り換え方を間違えたときの差のほうがずっと大きいです。
金利が上がったあと、自分でできる対策は?
借り換えをしなくても、今の借入先のまま総返済額を減らす方法があります。例1の年10.3%のケースで、本稿の仮定で計算すると次のとおりです。
| 対策(仮定) | 完済までの回数 | 利息の合計 | 何もしない場合との差 |
|---|---|---|---|
| 何もしない(月4万円のまま) | 58回 | 484,687円 | — |
| 最初に10万円を繰上返済し、その後は月4万円 | 54回 | 423,850円 | 4回短縮・利息60,837円減 |
| 毎月の返済を4.5万円に増やす | 50回 | 414,424円 | 8回短縮・利息70,263円減 |
0.3ポイントの上昇で増える利息(約1.9万円)は、10万円の繰上返済や月5,000円の増額で十分に取り戻せる計算です。繰上返済や増額の方法・手数料は借入先ごとに違うため、会員ページや規定で確認してください。家計に余裕がない中で無理に増額すると、別の借入が必要になり逆効果です。生活費を確保できる範囲で行うのが前提です。
金利上昇時、おまとめで総返済額は本当に減る?
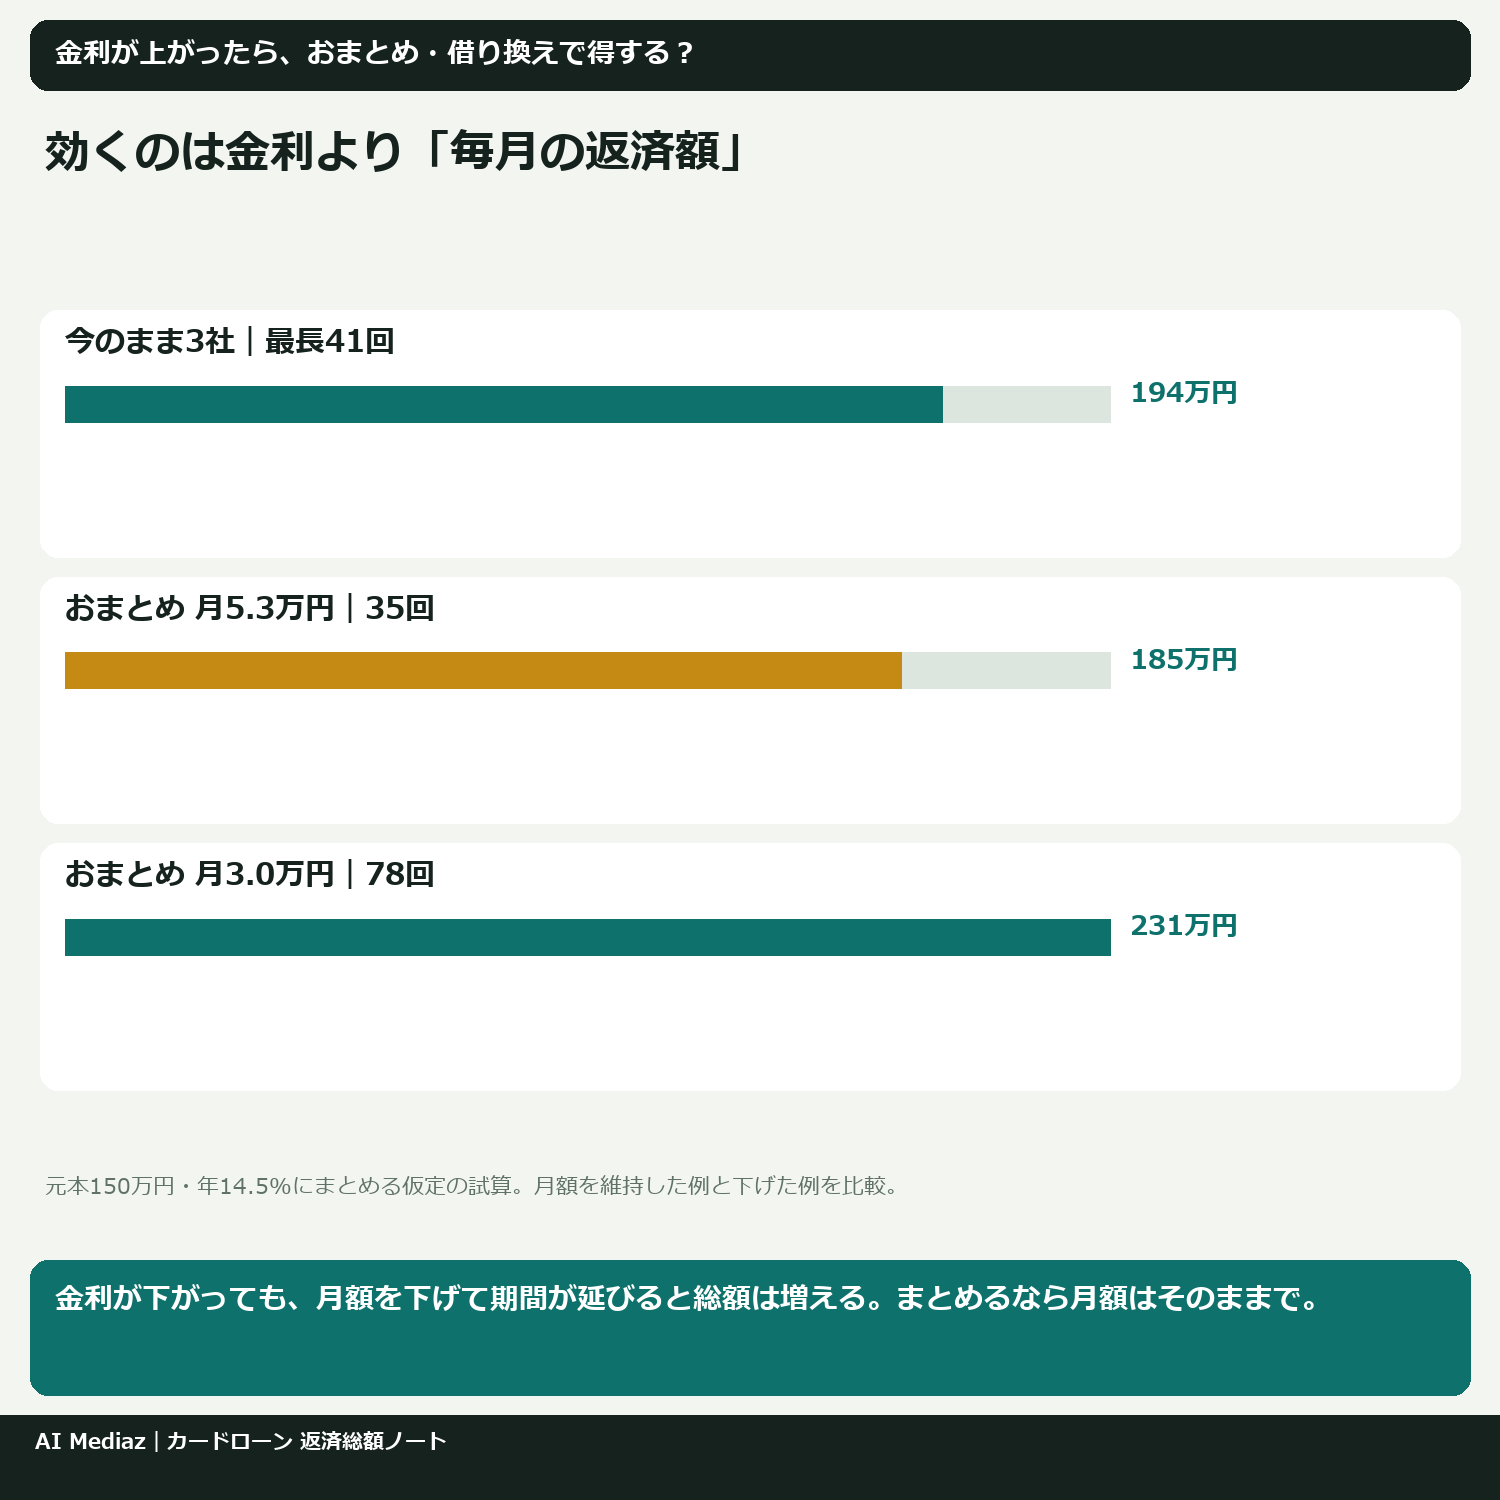
例2:3社の借入を合計150万円まとめる(まとめ後の金利を仮に年14.5%とする)
現状(仮定)は、60万円(年18.0%・月2万円)、50万円(年18.0%・月1.8万円)、40万円(年15.0%・月1.5万円)で、月の返済は合計5.3万円、残高で重みをつけた平均金利は年17.2%です。年14.5%は特定の商品の金利ではなく、比較のための仮の値です。実際のまとめ後の金利は審査で決まり、借入額によって適用される区分も変わります。
| パターン | 回数 | 利息の合計 | 総返済額 |
|---|---|---|---|
| 今のまま3社を返す | 最長41回 | 444,298円 | 1,944,298円 |
| まとめる:年14.5%・月5.3万円(月額そのまま) | 35回 | 346,813円 | 1,846,813円 |
| まとめる:年14.5%・月3.0万円(月額を下げる) | 78回 | 814,762円 | 2,314,762円 |
| まとめる:年14.8%・月3.0万円(さらに0.3pt上昇) | 79回 | 846,662円 | 2,346,662円 |
金利が年17.2%から年14.5%に下がっても、月の返済を3万円に下げると総返済額は約37万円増えます。そこへ金利がさらに0.3ポイント上がっても増えるのは約3万円。総額を決めているのは、金利より返済期間だと分かります。
借り換えで損をするのはどんなケース?
例3:残高180万円の借り換え(現在の年15.0%・月5万円、借り換え後の年12.3%、諸費用3万円はいずれも仮定)
| パターン | 回数 | 総返済額 |
|---|---|---|
| 今のまま 年15.0%・月5万円 | 49回 | 2,406,264円 |
| 借り換え 年12.3%・月3万円 | 94回 | 2,807,943円 |
| 借り換え 年12.3%・月5万円 | 46回 | 2,257,593円 |
| 借り換え 年12.3%・月5万円+諸費用3万円(仮) | 46回 | 2,287,593円 |
損をしやすいのは次のようなケースです。
- 返済期間が延びる:月額を下げると、金利差以上に利息が増えることがあります(上の表で約40万円増)。
- 手数料・諸費用がかかる:貸金業者の「顧客に一方的に有利となる借換え」では、借り換えの対象は既存の借入の元本だけで、利息や借り換えに伴う振込手数料などの諸経費は含まれないと金融庁の考え方(平成22年、No.9)に示されています。費用が自己負担になる場合は、その分を総返済額に足して比べます。
- 借り換え後も金利が上がる:変動金利の借り換え先なら、今回のように後から上がる可能性があります。固定か変動かを確認します。
- 空いた枠でまた借りる:まとめた後に元のカードを使うと、残高が元に戻ります。
総量規制は銀行のカードローンにもかかる?
ここは混同しやすいので、公的機関の説明で整理します。
| 項目 | 貸金業者(消費者金融など) | 銀行 |
|---|---|---|
| 総量規制(年収の3分の1) | 対象。超えると新しい借入はできない | 対象外(金融庁「貸金業法のキホン」) |
| おまとめの扱い | 「顧客に一方的に有利となる借換え」の条件を満たせば例外として3分の1を超えても可 | 法律上の例外規定ではなく、各行の審査で判断 |
| 例外の主な条件 | 金利が上がらない・月の負担が増えない・担保や保証を増やさない・返済で残高が減っていく | — |
| 返済総額 | 条件を満たせば借換え前を上回ってもよい、とされている | 同様に総額が減る保証はない |
日本貸金業協会によると、この例外でまとめられるのは貸金業者からの借入だけで、銀行の借入は対象になりません。銀行は全国銀行協会の申し合わせ(2017年3月16日)で、審査態勢の整備などを進めるとしています。制度の詳細は総量規制(年収の3分の1)の仕組みで解説しています。
金利引き上げの通知が来たら、何をすればいい?
- 適用金利を確認する:会員ページで、改定後の自分の金利と限度額の区分を見る(PayPay銀行は「ローン」→「契約内容照会」)。
- 今のままの総返済額を出す:残高・新しい金利・毎月の返済額で完済までの回数と総額を計算する。
- 比べる先の条件をそろえる:おまとめ・借り換え先の金利は下限ではなく、自分の借入額で適用されそうな区分で見る。
- 月額据え置きと月額引き下げの2通りで計算する:例2・例3のように両方並べる。
- 諸費用と金利の種類(固定・変動)を確認する:費用は総額に足す。
- それでも総額が減るときだけ検討する:減らないなら、今の借入先で繰上返済を増やすほうが総額は確実に下がります。
申し込む前のチェックリスト
- [ ] 改定後の自分の金利を会員ページで確認した
- [ ] 今のまま返した場合の総返済額を計算した
- [ ] 借り換え後の総返済額を「月額そのまま」「月額を下げる」の2通りで計算した
- [ ] 手数料・諸費用を総額に入れた
- [ ] 借り換え先が固定金利か変動金利か確認した
- [ ] まとめた後に元のカード・枠をどうするか決めた
- [ ] 短期間に何社も申し込まない
金利の違いが利息にどう効くかはカードローン金利差による利息比較、おまとめの条件と落とし穴はおまとめローンは総量規制の例外、銀行カードローンの公式条件は銀行カードローン2商品の公式条件で詳しく見られます。
PR(広告)
計算結果とは別に、サービスの条件を確認したい方への広告です。入力した残高・収入などを広告リンクに含めることはありません。
個人再生・自己破産の申立代理や、140万円を超える債務の代理は弁護士に確認してください。借入・手続きの成立や、負担の軽減を保証するものではありません。
デイリーキャッシング(おまとめ)
対象の借入・適用金利・返済期間を公式案内で確認してください。審査があり、月額が下がっても総利息が増える場合があります。
商品の公式条件一覧を見る返済そのものが苦しいときは?
金利の上昇で毎月の返済が厳しくなった場合、新しい借入で埋めるのは避け、まず今の借入先に返済方法の相談をしてください。貸金業者からの借入なら日本貸金業協会の貸金業相談・紛争解決センター、銀行なら全国銀行協会の相談室が相談先になります。借金の整理を考える段階なら、弁護士・司法書士など専門家への相談も選択肢です。
PR(広告)
計算結果とは別に、サービスの条件を確認したい方への広告です。入力した残高・収入などを広告リンクに含めることはありません。
個人再生・自己破産の申立代理や、140万円を超える債務の代理は弁護士に確認してください。借入・手続きの成立や、負担の軽減を保証するものではありません。
アストレックス司法書士事務所(返済の相談)
相談料・依頼費用・対応範囲を確認してください。認定司法書士の任意整理の代理は、借入先ごとの紛争の額が140万円以下であることなどが条件です。
無料・公的窓口と費用の一覧を見るPR(広告)
弁護士への相談先の例
債務整理の相談先です。依頼する場合の費用総額と対応範囲は、契約前に書面で確認してください。
イストワール法律事務所の相談案内を確認する
リンク先で問い合わせ等があった場合、当サイトに報酬が支払われることがあります。
よくある質問
Q. PayPay銀行カードローンの金利引き上げは、今返している分にもかかりますか? A. かかります。公式のお知らせでは、変更日(2026年12月1日)時点の残高全体に新しい金利が適用されるとされています。
Q. 限度額が100万円の場合も金利は上がりますか? A. 今回の改定では、限度額150万円未満(年18.0%・年15.0%の区分)と1,000万円の区分は変更なしとされています。
Q. 金利が上がるなら、すぐおまとめ・借り換えした方がいいですか? A. 一概には言えません。0.3ポイント程度の上昇より、借り換えで返済期間が延びることによる利息増のほうが大きくなる例があります。総返済額を比べてから判断し、迷う場合は借入先や専門家に確認してください。
Q. おまとめローンなら必ず総返済額は減りますか? A. 減るとは限りません。金融庁の考え方では、例外の条件を満たしていれば返済総額が借換え前を上回っても差し支えないとされています。
Q. 銀行のカードローンも総量規制の対象ですか? A. 金融庁によると、総量規制は貸金業者からの借入が対象で、銀行の借入は対象外です。ただし銀行も各行の審査で返済能力を確認します。
Q. ほかの銀行も金利を上げていますか? A. 本稿ではみずほ銀行(2026年7月8日・+0.2ポイント)、りそな銀行(2026年7月8日・+0.25ポイント)、三井住友信託銀行(短期プライムレート改定に伴う+0.25%)、auじぶん銀行(2026年10月11日・限度額50万円超で+0.1〜0.25ポイント)の改定を公式で確認しました。それ以外は各行の公式ページで確認してください。
本記事は一般的な情報提供であり、特定の借入・借り換え・契約をすすめるものではありません。金利や条件は変わることがあります。最新の内容は各社の公式ページで、個別の判断は借入先や弁護士・司法書士などの専門家にご確認ください。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- PayPay銀行「【カードローン】金利変更について(12月1日)」
- みずほ銀行「カードローン金利」
- りそな銀行「カードローン金利改定のお知らせ」(2026年7月)
- 三井住友信託銀行「ローン金利の変更について」(2026年6月24日)
- 三井住友信託銀行「ローン金利の変更について」(2026年9月28日)
- auじぶん銀行「カードローン『じぶんローン』借入利率の改定について」(2026年8月14日、2026年11月9日確認)
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年6月16日)
- 金融庁「貸金業法のキホン」
- 金融庁「コメントの概要及びコメントに対する金融庁の考え方」(平成22年、借換えの例外 No.9・No.11・No.12・No.17)
- 日本貸金業協会「総量規制が適用されない場合について」
- 全国銀行協会「銀行による消費者向け貸付けに係る申し合わせについて」(2017年3月16日)






月額だけでなく、総額と条件も見てみよう。