今月の返済、減らせるかも|払えない時に今日やる3つ(アコム・プロミスなど各社の窓口つき)
※この記事には広告(PR)を含みます。
「今月の返済、どう考えても足りない」。そう気づいたのが返済日の前なら、まだ打てる手があります。一部の会社には、条件を満たす必要最低額の返済や、返済予定日を登録して相談する手続きがあります。ただし、予定日の登録だけで延滞や遅延損害金がなくなるわけではありません。この記事では、今日やることを3つに絞り、各社の公式の窓口と手続きを一覧にしました。
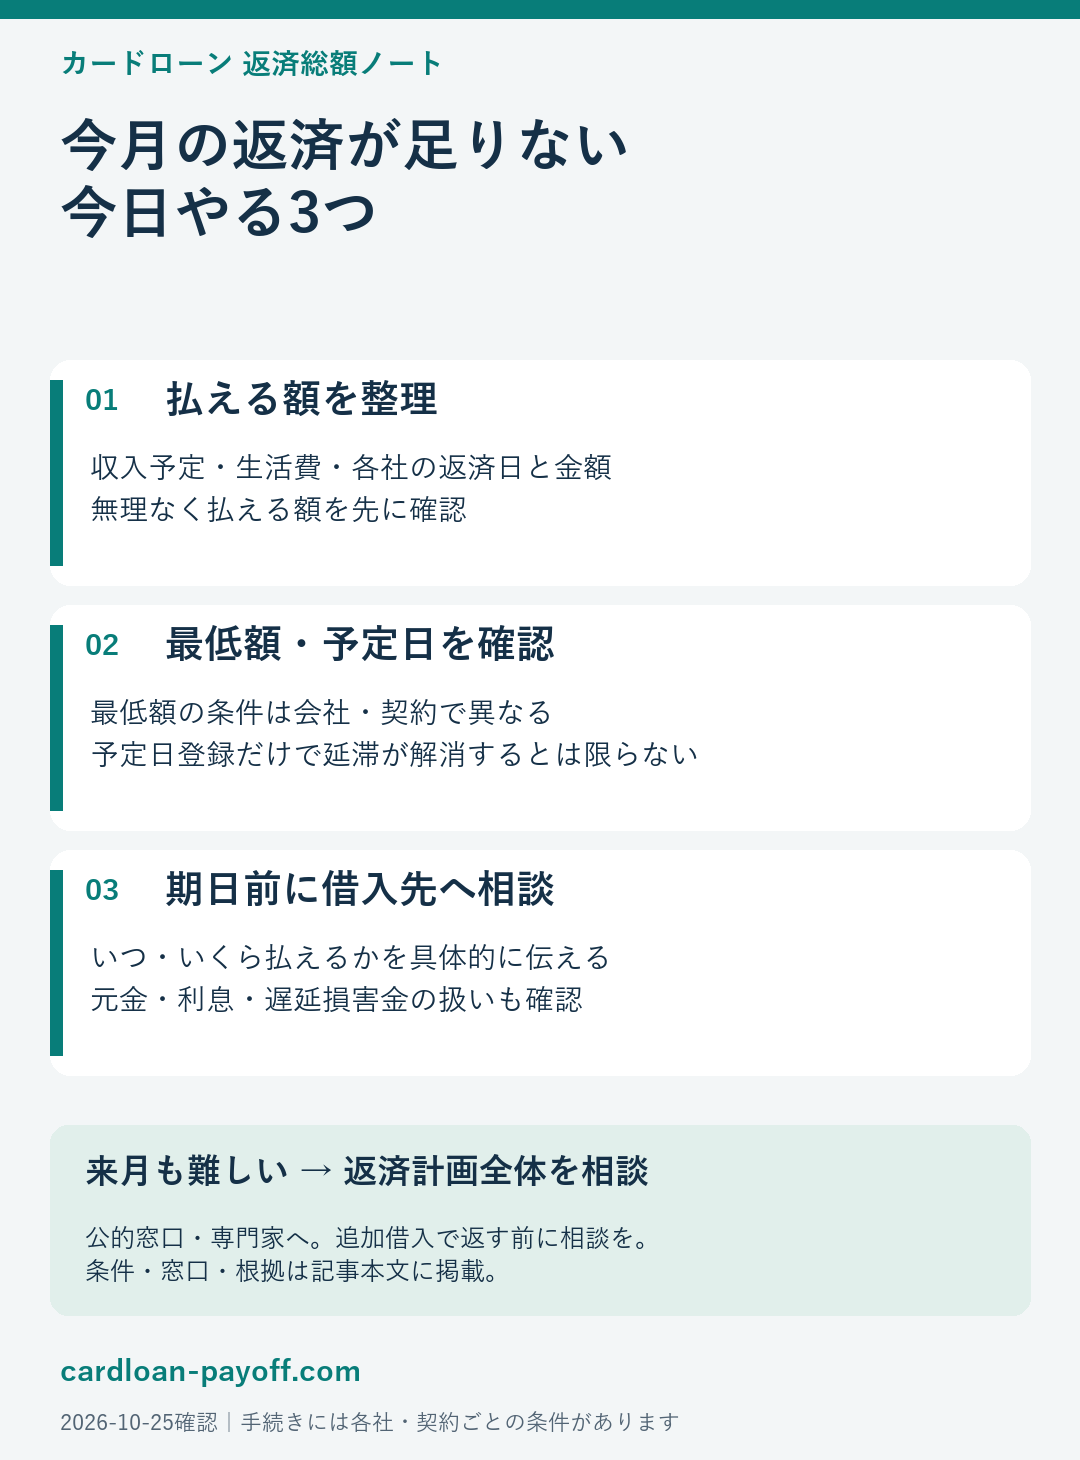
今日やる3つ
1. 今月払える額を出す 給料日までに入るお金と、家賃・光熱費など止められない支払いを書き出し、カードローンに回せる額を出します。借入が複数あるなら、それぞれの返済額と返済日も並べます。
2. 借入先の「必要最低額」と「返済予定日の相談方法」を確認する - 利息分などの最低額なら払える → 会員画面等で必要額・手数料・入金期限を確認し、その条件どおりに払う - 最低額も払えないが、数日後なら払える → 会員サービス等で予定日を登録し、遅延損害金や延滞の扱いを借入先に確認する - どちらも難しい → 3へ
アプリや会員ページで、今月の最低額を確かめられる会社が多くあります。
3. 返済日の前に借入先に連絡する 払えないと分かった時点で、返済期日を待たずに相談しましょう。いつ・いくら払えるかを伝え、必要な手続きと費用を確認します。CICでは61日以上または3か月以上の延滞等が「異動」の対象ですが、それより短い遅れも入金状況等に反映される場合があります。「2か月までは問題ない」という意味ではありません。審査への影響は各社の判断です。
各社の公式の手続きと窓口
各社の公式ページに書かれている内容です(確認日:2026年10月25日)。電話の受付時間は変わることがあるので、かける前に公式ページで確かめてください。
| 会社 | 今月の返済額を少なくしたい | 予定日・期日について | 返済の相談用窓口 |
|---|---|---|---|
| アコム | 当日の利息等以上の「最少ご返済金額」を払うことで期日更新が可能。口座振替の減額は別途手続きが必要 | 期日後はマイページ等で支払約束日を登録できる。必要額と期日の扱いは先に相談 | 0120-629-215(平日9:00〜18:00)/公式FAQ |
| プロミス | 利息と手数料の合計である必要最低返済額以上を期日までに払えば、延滞とならず期日更新と案内 | アプリ・会員サービス「ご返済にお困りの方」で希望の予定日を登録。取引状況により受付不可の場合あり | 0120-24-0365(平日9:00〜18:00)/公式の予定日手続き |
| アイフル | 最低金額のみの返済を案内。最低金額の口座引落しは非対応。必要額は会員画面等で確認 | アプリ「返済日の延期」で今月分のみ変更可。遅延損害金が発生し、約定返済日自体は変わらない | 0120-109-437(平日9:00〜17:00)/公式窓口 |
| SMBCモビット | 会員サービス「Myモビ」で必要額を確認し、不足する場合は相談。利息のみで足りるとは案内しない | 約定返済日は5日・15日・25日・末日。今月の支払いが難しいときは会員サービス・電話で相談 | 0120-24-7217(9:00〜18:00)/公式の契約者窓口 |
| レイク(新生フィナンシャル) | 必要額は会員ページで確認。返済額の相談は契約者向け窓口へ | 返済日の3日前から会員ページで予定日の登録・変更が可能。延滞・遅延損害金等の扱いは確認が必要 | 0120-09-09-09(平日9:00〜18:00)/公式窓口 |
| 三井住友銀行カードローン | 利息以上の臨時返済ができることと、毎月の約定返済額を満たすことは別。アプリの必要額を確認 | 契約時に設定した約定返済期日は変更不可。遅れそうなときは電話で相談 | 0120-843-043(平日9:00〜18:00、12/31〜1/3を除く)/公式ご利用ガイド13頁 |
| 三菱UFJ銀行 バンクイック | 残高・借入利率等に応じた最少返済額を確認。期日後は返済額に遅延損害金を加えた額以上が必要 | 期日や必要額について、第二リテールアカウント支店へ相談 | 0120-09-5919(返済の相談用。受付時間は公式窓口で確認)/公式返済案内 |
予定日の登録は「遅れて払う予定を伝える」手続きの場合があります。 延滞の有無、遅延損害金、口座振替の継続・停止は別に確認してください。契約者向けの会員画面に表示される必要額・期限を優先し、自分で計算した利息だけを払って済ませないでください。
レイクは新生フィナンシャルの現在の商品を掲載しています。旧SBI新生銀行カードローン エル等は窓口が異なるため、契約書面で商品名を確かめてください。遅延損害金の率と計算対象は商品・契約により異なります。
最低額だけ払うときの注意
- 元金はほとんど減りません。 最低額の多くは利息分なので、その月は借入が減らず、完済が遅くなります。
- 翌月以降の必要額も確認してください。 今月の手続きで毎月の約定返済額が恒久的に下がるとは限りません。来月も足りないなら返済計画全体を相談しましょう。
- 返済日を延ばすと、延ばした日数分の遅延損害金がかかる会社もあります(アイフル)。
来月以降も苦しいなら:毎月の返済額を下げる3つの方法
| 方法 | 毎月の返済が下がるしくみ | 気をつけること |
|---|---|---|
| 借入先に返済額を相談する | 返済額の変更に応じてもらえる場合がある | 返済期間が延び、利息の合計は増える |
| おまとめ・借り換え | 複数の借入を1本にし、金利や返済期間を見直す | 期間が延びると利息の合計が増えることがある。審査がある |
| 任意整理 | 将来利息の免除や分割返済を借入先と交渉する(合意が必要) | 元金返済が基本。条件は個別で、信用情報や専門家費用にも注意 |
毎月の返済を下げる方法:おまとめと任意整理の月々・総額を計算例で比較 →
どれが合うかは、「借金の返し方 診断」で目安が分かります。毎月の返済額を変えた場合の期間と利息は「返済シミュレーション」で、まとめた場合は「おまとめローン計算」で、任意整理した場合は「任意整理後の返済額 目安計算」で計算できます。
生活費や他の返済も難しい場合は、公的・業界の相談先と無料相談・依頼費用の一覧も確認できます。
やってはいけないこと
- 別の会社で借りて返す:借入の合計は減らず、利息が増えていきます。
- 「審査なし」「即日・誰でも」とうたう業者に頼る:違法な業者(ヤミ金)のおそれがあります(「違法な業者の見分け方」を参照)。
- 連絡しないまま放っておく:督促や遅延損害金、信用情報への影響が生じることがあります。短い遅れでも影響がないとは限りません(「借金が返せないとどうなる?」を参照)。
よくある質問
Q. 最低額だけ払えば、本当に延滞になりませんか? A. アコム・プロミスには、必要最低額を満たす入金で返済期日を更新する公式案内があります。アイフルも最低金額での返済を案内していますが、口座振替では対応しません。会社・契約ごとの手続きと必要額を確認してください。他社や銀行でも利息だけで済むと一般化することはできません。
Q. 返済日の前日でも間に合いますか? A. 返済日の延期や予定日の登録は、アプリや会員ページから返済日の直前でもできる会社があります(レイクは返済日の3日前から)。迷った時点で、受付時間内に電話で相談しましょう。登録できても遅延損害金等が生じる場合があります。
参考にした情報(確認日:2026年10月25日)
- アコム よくあるご質問(返済)/アコム 返済期日
- プロミス よくあるご質問「返済期日に遅れそうな場合」/「必要最低返済額とは」
- アイフル「ご返済が遅れそうなとき」
- SMBCモビット「返済日」
- レイク「ご返済にお困りの方」
- 三井住友銀行カードローン「ご返済」
- 三菱UFJ銀行 バンクイック「ご返済」
- CIC「信用情報の登録内容」
CICの異動の説明は割賦販売情報統計の注記も確認しています。
本記事は一般的な情報の提供を目的としており、個別の契約について助言するものではありません。






月額だけでなく、総額と条件も見てみよう。