債務整理で借金は減る? 減るのは「利息」か「元本」か、手続き別に計算で比べる
※この記事には広告(PR)を含みます。
「債務整理で借金が減る」と聞いても、何がどのくらい減るのかは手続きによって大きく違います。任意整理は将来利息等の免除を交渉し、個人再生は認可された計画を履行した場合に残債務の免除を受け、自己破産は免責許可の確定により原則として支払い責任を免れる手続きです。いずれも条件があり、税金や養育費等は別に扱われます。この記事では、同じ借金300万円を例に、3つの手続きで返す額がどう変わるかを比べます。
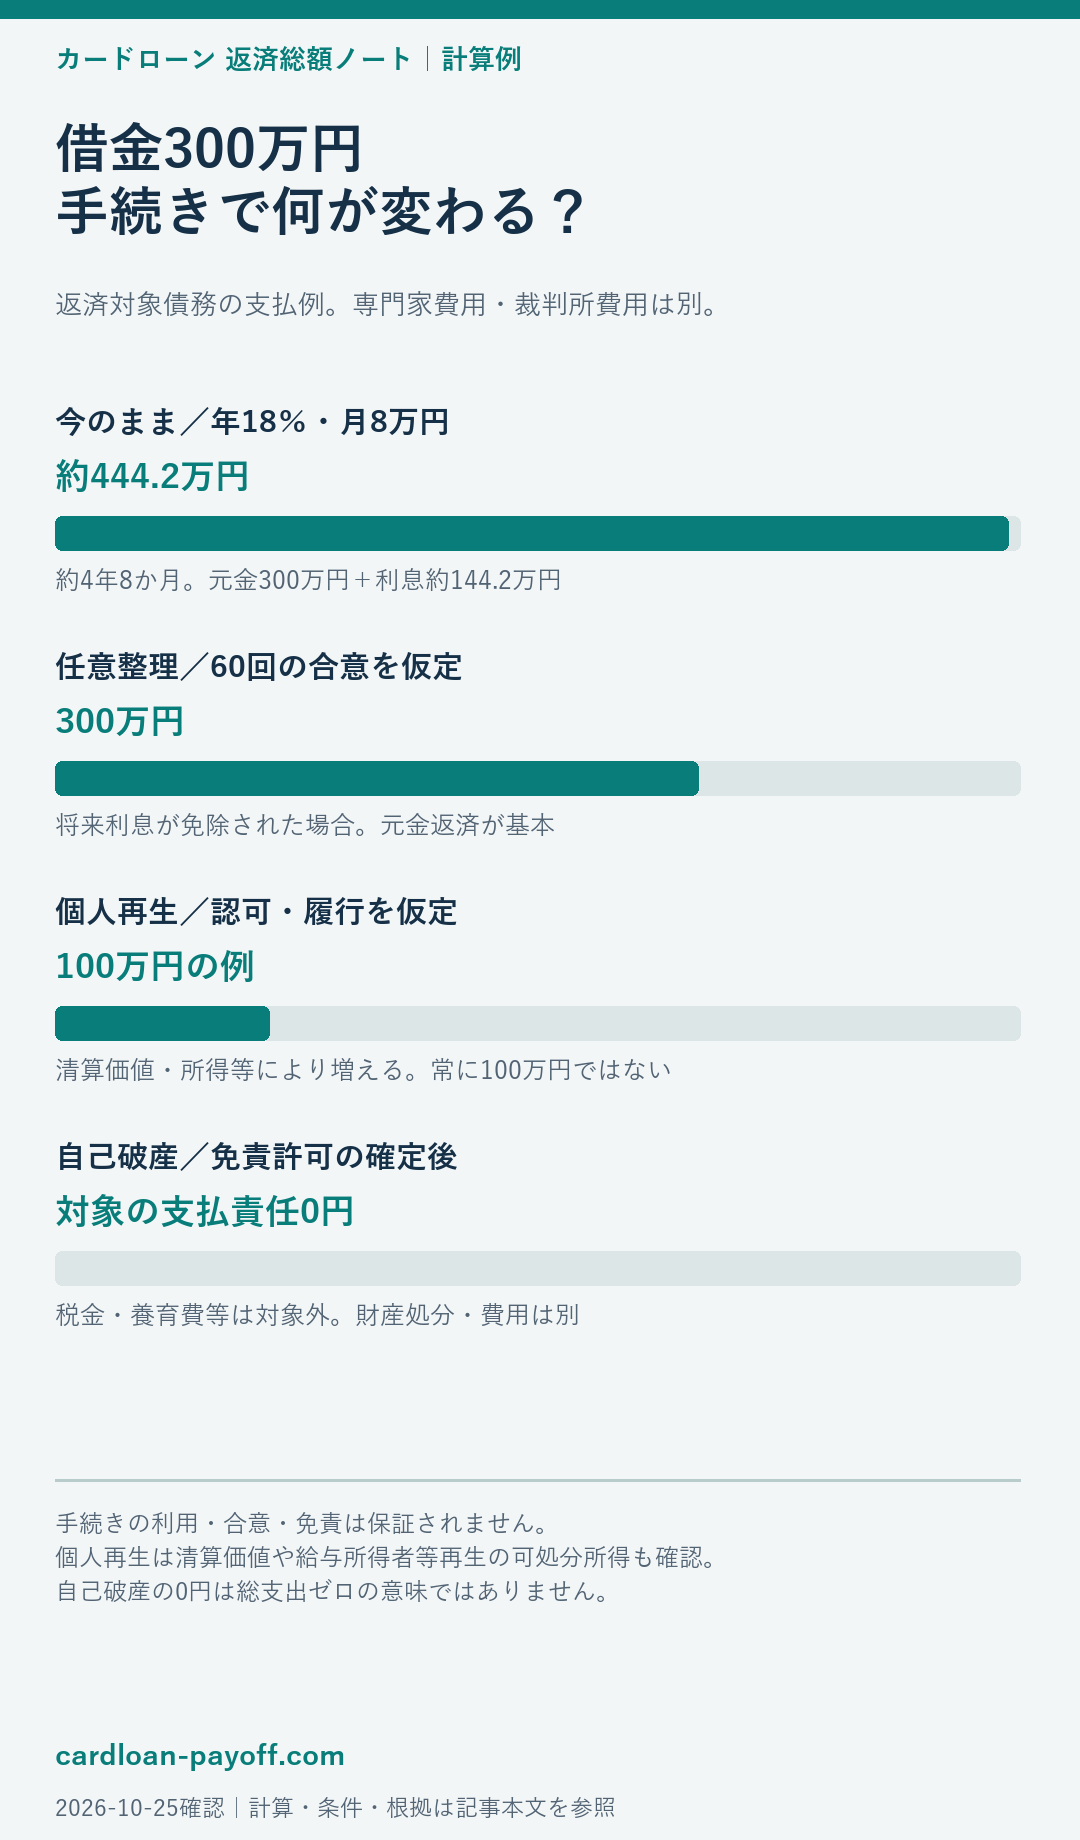
何が減る? 手続きごとの違い
| 手続き | 減るもの | 返す額の目安 | 主なデメリット |
|---|---|---|---|
| 任意整理 | 将来利息等を交渉(合意が必要) | 元本を合意した回数で返す | 信用情報に記録が残る |
| 個人再生 | 元本そのもの | 法律で決まった最低額を、原則3年で返す | 官報に載る。裁判所の手続き |
| 自己破産 | 免責対象の支払い責任 | 免責許可が確定すれば対象債務の責任を免れる(税金・養育費等は残る) | 財産処分、官報、一部資格の復権までの制限 |
借金300万円で計算すると
消費者金融などから合わせて300万円(金利18%)を借りている場合の目安です。
| 手続き | 返す額 | 毎月の返済の目安 |
|---|---|---|
| 何もしない(毎月8万円返す場合) | 元本300万円+利息 約144.2万円 | 8万円(約4年8か月) |
| 任意整理(5年・60回) | 元本300万円(将来利息免除の合意を仮定) | 5万円 |
| 個人再生(3年・36回) | 100万円の例(下記の条件を満たす場合) | 約2.8万円 |
| 自己破産 | 免責許可の確定後は対象債務の支払い責任を免れる | 対象債務はなし(非免責債権・費用等は別) |
この表には専門家費用・裁判所費用を含めていません。自己破産の欄は免責対象債務の支払い責任の説明であり、財産処分による配当や費用も含めた総支出が0円になる意味ではありません。
個人再生の100万円は、小規模個人再生で清算価値等がこの額を上回らず、再生計画が認可され、その計画を履行する条件を仮定した例です。給与所得者等再生では可処分所得2年分以上の要件もあります。無担保債務総額5000万円以下で継続収入の見込みがあること等の要件があり、借金300万円なら誰でも100万円になるわけではありません。
個人再生で返す最低額
| 借金の総額(住宅ローンなどを除く) | 最低限返す額 |
|---|---|
| 100万円以下 | 全額 |
| 100万円超〜500万円以下 | 100万円 |
| 500万円超〜1,500万円以下 | 5分の1 |
| 1,500万円超〜3,000万円以下 | 300万円 |
| 3,000万円超〜5,000万円以下 | 10分の1 |
たとえば基準債権額800万円なら、債務額に応じた基準は160万円です。ただし、清算価値・可処分所得等によって必要な返済額は増え、計画の認可も必要です。表は住宅ローン等の扱いを省略した基準の説明であり、個別の返済額を確定するものではありません。
「減る額」だけで選ばない
- 任意整理は、整理する借入先を選べて、官報にも載りません。利息がなくなれば返せる人に向いています。
- 個人再生は、元本が大きく減る一方で、継続的な収入が必要です。住宅資金特別条項が使える条件を満たせば、自宅を維持できる場合があります。住宅ローン自体の返済は原則として別に続きます。
- 自己破産は、支払い義務がなくなる代わりに、一定以上の財産は処分されます。浪費やギャンブルによる借金は、免責が認められない場合もあります(裁判所の判断で認められることもあります)。
どの手続きが合うかは、借金の額・収入・財産で変わるため、弁護士・司法書士に相談して決めます。3つの手続きの詳しい違いは「任意整理・個人再生・自己破産の違い」で、デメリットは「任意整理のデメリット」で解説しています。
「借金減額」をうたう広告に注意
「あなたの借金はいくら減る?」のように、減額を期待させる広告もあります。弁護士会は、根拠のない減額診断や、特別な救済制度があるかのような誤認を招く広告に注意を促しています。受任する専門家自身による面談や、費用・不利益の説明も原則として必要です。面談方法の例外は各会の規則等によります。相談するときは、事務所の費用の総額と、どの手続きをすすめる理由を、面談でしっかり確認しましょう。相談先と費用の比べ方は「債務整理の相談先と費用の一覧」にまとめています。
よくある質問
Q. 任意整理で元本は減りませんか? A. 任意整理で減らせるのは、主にこれからの利息です。元本は原則として返していきます。ただし、払いすぎた利息(過払い金)がある場合は、元本が減ったり、お金が戻ったりすることがあります。
Q. 借金がいくら以上なら債務整理を考えるべきですか? A. 金額の基準はありません。返済のために借りている、延滞が続いている、利息しか払えていない、といった状態なら、額にかかわらず相談を考える目安です。「借金の返し方 診断」でも確かめられます。
参考にした情報(確認日:2026年10月25日)
元利定額の計算は年率÷12の月利・月8万円・追加借入なしの目安で、300万円の利息は1,442,086円、完済まで56か月です。任意整理は将来利息免除の合意、個人再生・自己破産は各手続きの要件を満たす条件を仮定しています。本記事は一般的な情報の提供を目的としており、個別の結果を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。