任意整理すると毎月いくら? 何年で返す? 借金の額と返済回数で計算【早見表つき】
※この記事には広告(PR)を含みます。
任意整理をすると、毎月の返済はいくらになるのか。将来利息の免除と分割払いに合意できた場合、対象元金を返済回数で割ると債権者へ払う月額の目安になります。合意できる額や回数は個別の交渉で決まり、専門家費用や既発生利息等の支払いは別です。この記事では、借金の額と返済回数ごとの毎月の返済額を、早見表と図にまとめます。
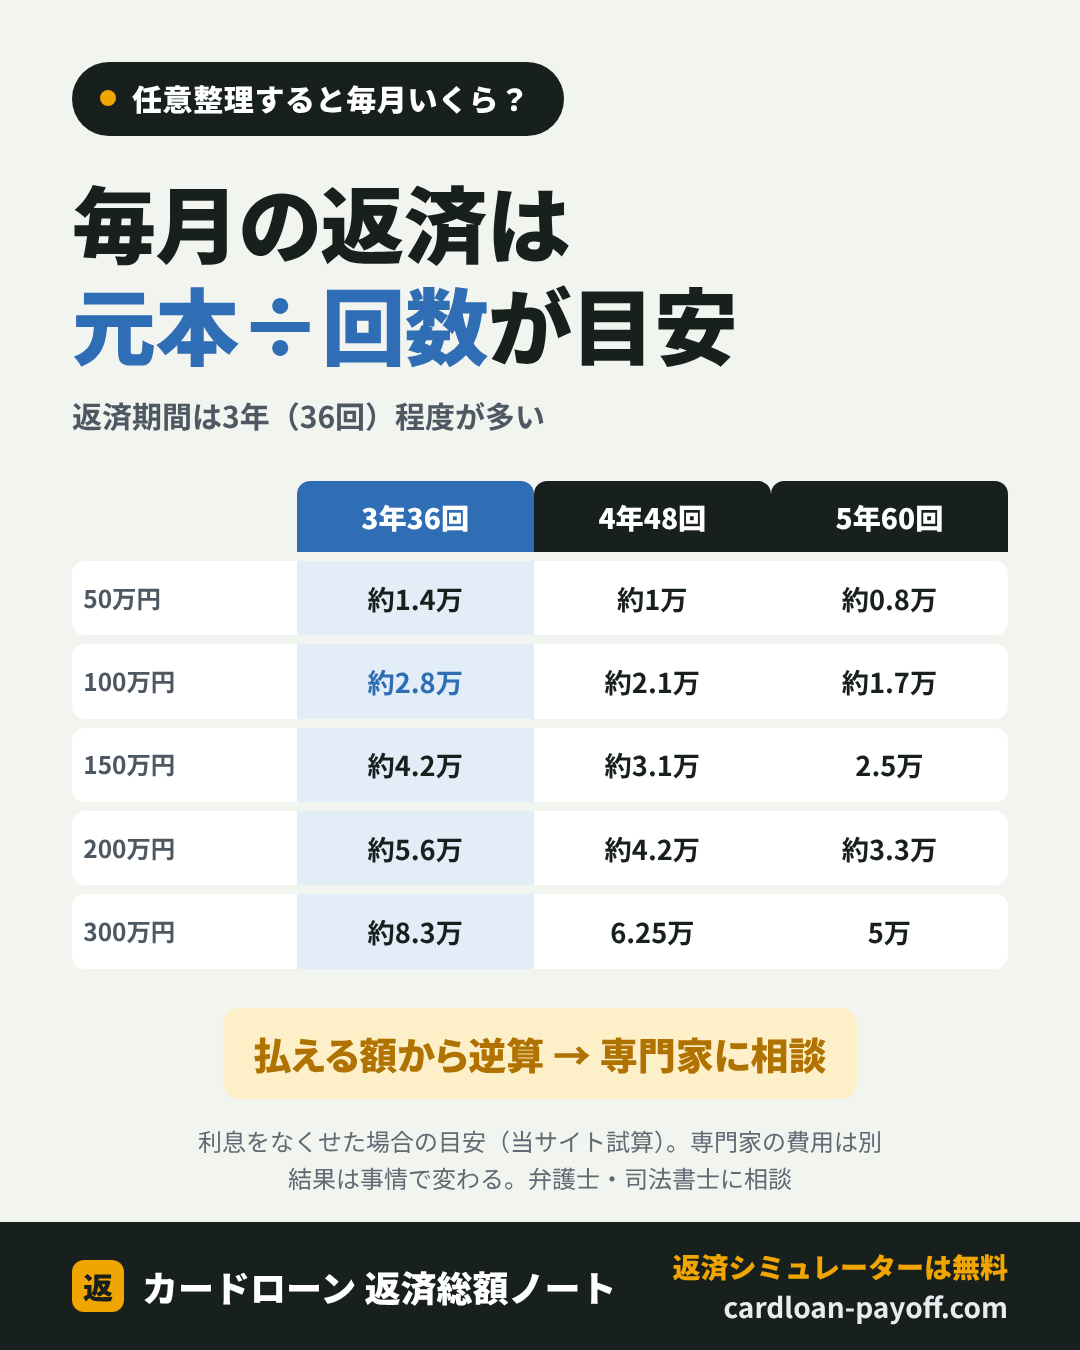
何年で返す? 目安は3年(36回)
金融庁・消費者庁の手引き(2011年版)は返済期間の目安に3年程度を示し、日本司法書士会連合会にもおよそ3年程度の分割和解が多いという説明があります。回数や将来利息の扱いは借入先との合意で決まり、3年に固定されるわけではありません。 東京弁護士会の説明にも、3年程度の分割案を提示して合意を目指す例があります。
収入や借金の額によっては、それより長い分割で話し合う場合もありますが、何回払いになるかは借入先との交渉で決まります。
毎月の返済額の早見表
これからの利息をなくせた場合の、毎月の返済額の目安です(元本÷回数)。
| 借金の元本 | 3年(36回) | 4年(48回) | 5年(60回) |
|---|---|---|---|
| 50万円 | 約1.4万円 | 約1万円 | 約0.8万円 |
| 100万円 | 約2.8万円 | 約2.1万円 | 約1.7万円 |
| 150万円 | 約4.2万円 | 約3.1万円 | 2.5万円 |
| 200万円 | 約5.6万円 | 約4.2万円 | 約3.3万円 |
| 300万円 | 約8.3万円 | 6.25万円 | 5万円 |
過去に利息制限法の上限を超える利率が適用されていた場合は、取引履歴から計算し直すことで残高が変わる可能性があります。現在の借金が必ず減るわけではありません。和解までの利息・遅延損害金等も含め、交渉対象の額と最終的な和解額を確認してください。
毎月の返済額が変わる要素
- 元本の額:利息制限法で計算し直した後の残高
- 返済回数:借入先との合意で決まる。公的・団体の解説では3年程度の例が示される
- 和解までの利息:話し合いの前の遅延損害金などを、元本に加えるよう求められる場合がある
- 専門家の費用:債権者への返済と別に、金額・支払時期・分割可否を確認する(「債務整理の相談先と費用の一覧」を参照)
「毎月これだけなら払える」という額から逆算して、何回払いが必要かを考えておくと、相談のときに話が早く進みます。
今の返済と比べるには
今の返済額のままだと何年かかり、利息がいくらになるかは「返済シミュレーション」で、任意整理後の月額と総額の比較は「任意整理後の返済額 目安計算」で計算できます。
よくある質問
Q. 任意整理は何回払いまでできますか? A. 法律で一律の回数が決まるわけではありません。公的資料・団体の説明には3年程度の例がありますが、36回・48回・60回のいずれも成立には借入先との合意が必要です。無理なく払える額と費用を確認して提案します。
Q. 毎月の返済額が払えるか不安です。 A. 和解の前に、毎月払える額を専門家に伝えましょう。無理な額で和解すると、後で払えなくなるおそれがあります(「任意整理の返済が払えなくなったら」を参照)。
参考にした情報(確認日:2026年10月25日)
早見表は、元本を回数で割った目安です。本記事は一般的な情報の提供を目的としており、個別の結果を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。