任意整理の費用はいくら? 報酬の上限ルールと「返済総額」で比べる考え方
※この記事には広告(PR)を含みます。
カードローンの返済が苦しくなったとき、選択肢の一つが「任意整理」です。弁護士や司法書士が借入先と交渉し、将来の利息をなくしたり、返済期間を見直したりする手続きです。気になるのは費用ですが、弁護士・司法書士の報酬には、業界団体が定めた上限のルールがあります。この記事では、費用の目安と、今の返済を続けた場合との比べ方をまとめます。
任意整理でできること・できないこと
- 借入先と交渉し、将来の利息のカットや、返済期間の見直しを目指す
- 裁判所を通さない手続きで、整理する借入先を選べる
- 元本そのものは原則として返していく
- 信用情報に記録が残り、一定期間は新たな借入やカードの利用が難しくなる
自己破産や個人再生とは違い、借金そのものが大きく減るわけではない点に注意が必要です。どの手続きが合うかは、弁護士・司法書士に相談して判断します。
報酬には上限のルールがある
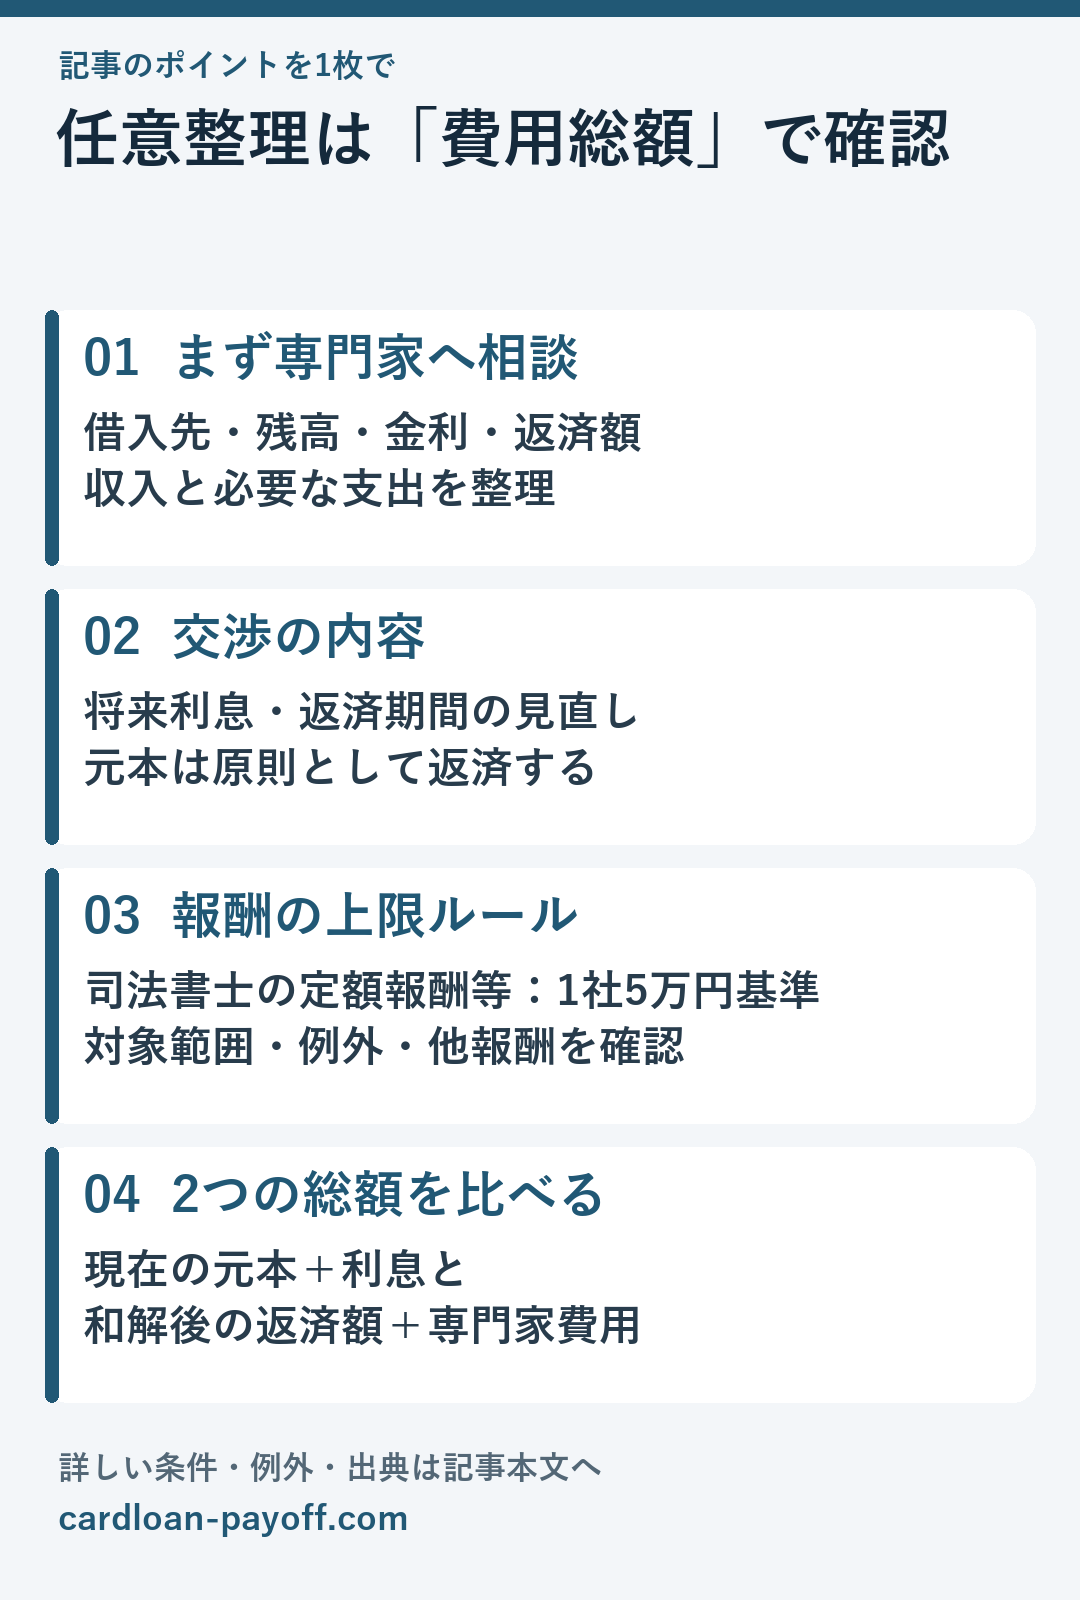
司法書士:日本司法書士会連合会は、任意整理などの報酬について上限を設けています。報道によると、消費者金融などへの任意整理の報酬は、着手金を含めて1社あたり5万円が上限で、過払い金の回収報酬や分割返済の代行手数料にも上限が設けられました。あわせて、債務の減額を期待させる広告の禁止や、依頼前の面談の義務付けも盛り込まれています(各地の司法書士会が内規を改正中)。
弁護士:日本弁護士連合会は、債務整理の業務広告に関する指針を改正し、「借金減額診断」のように減額を期待させる広告や、「着手金〇万円〜」のようなあいまいな報酬表示を、誤認のおそれがある広告として規制しています(2026年4月1日から適用、一部を除く)。
依頼する前に、1社あたりの報酬・減額報酬・事務手数料などの総額を、書面で確認しましょう。
「返済総額」で比べる
任意整理を考えるときは、次の2つを比べると判断しやすくなります。
| 比べるもの | 中身 |
|---|---|
| 今のまま返した場合 | 今の金利と返済額で、完済までに払う元本+利息の合計 |
| 任意整理した場合 | 和解後に返す元本(利息カットが前提)+弁護士・司法書士の報酬の合計 |
今のまま返した場合の返済総額は、このサイトの「総返済額の計算」で出せます。任意整理した場合の返済額は、相談先で見積もりを出してもらいましょう。
相談する前にそろえるもの
- すべての借入先と、残高・金利・毎月の返済額の一覧
- 毎月の収入と、生活に必要な支出
- 借入先から届いている書類(契約書、利用明細など)
まずは借入先への相談や、公的な相談窓口(「返済に困ったときの相談先」を参照)を使う方法もあります。
PR(広告)
弁護士への相談先の例
債務整理の相談先です。依頼する場合の費用総額と対応範囲は、契約前に書面で確認してください。
イストワール法律事務所の相談案内を確認する
リンク先で問い合わせ等があった場合、当サイトに報酬が支払われることがあります。
よくある質問
Q. 任意整理の費用は、1社あたりいくらですか? A. 司法書士の場合、日本司法書士会連合会の基準で、消費者金融などへの任意整理の報酬は着手金を含めて1社あたり5万円が上限とされています。実際の金額は依頼先によって異なるため、総額を書面で確認しましょう。
Q. 任意整理をすると、借金はいくら減りますか? A. 任意整理は主に将来の利息をなくす交渉で、元本は原則として返していきます。減る額は契約や交渉の結果によるため、事前に断定することはできません。
参考にした情報(確認日:2026年10月24日)
本記事は一般的な情報の提供を目的としており、個別の債務について法的な助言をするものではありません。手続きの選択は弁護士・司法書士に相談してください。






月額だけでなく、総額と条件も見てみよう。