リボ払いの返し方|残高が減らない理由と、早く終わらせる4つの方法
※この記事には広告(PR)を含みます。
リボ払いは、使った金額や回数にかかわらず、毎月決まった額を払う方式です。毎月の支払いが一定で楽な反面、残高に手数料がかかるため、支払いが長引き、手数料がかさみやすくなります。この記事では、リボ払いの残高が減らない理由と、早く終わらせる方法をまとめます。
残高が減らない理由
毎月の支払いには、手数料(利息)が含まれています。残高が多いうちは、支払いのうち手数料の割合が大きく、元金が少ししか減りません。さらに、支払っている間に新しく使うと、その分が残高に足されて、いつまでも終わらなくなります。
国民生活センターも、リボ払いは支払いが長期化し、手数料がかさむおそれがあるとして、注意を呼びかけています。
毎月の支払額で、期間と手数料はこれだけ変わる
残高30万円、手数料率 年15%(例)で、毎月同じ額を払い、追加で使わなかった場合の計算です。
| 毎月の支払額 | 払い終わるまで | 手数料の合計 |
|---|---|---|
| 1万円 | 38か月(約3年2か月) | 約7.8万円 |
| 2万円 | 17か月(約1年5か月) | 約3.4万円 |
| 3万円 | 11か月 | 約2.3万円 |
毎月の支払いを1万円から2万円にするだけで、手数料は半分以下になります。実際の手数料率と支払い方式は、カード会社の会員ページや利用明細で確かめてください。
早く終わらせる4つの方法
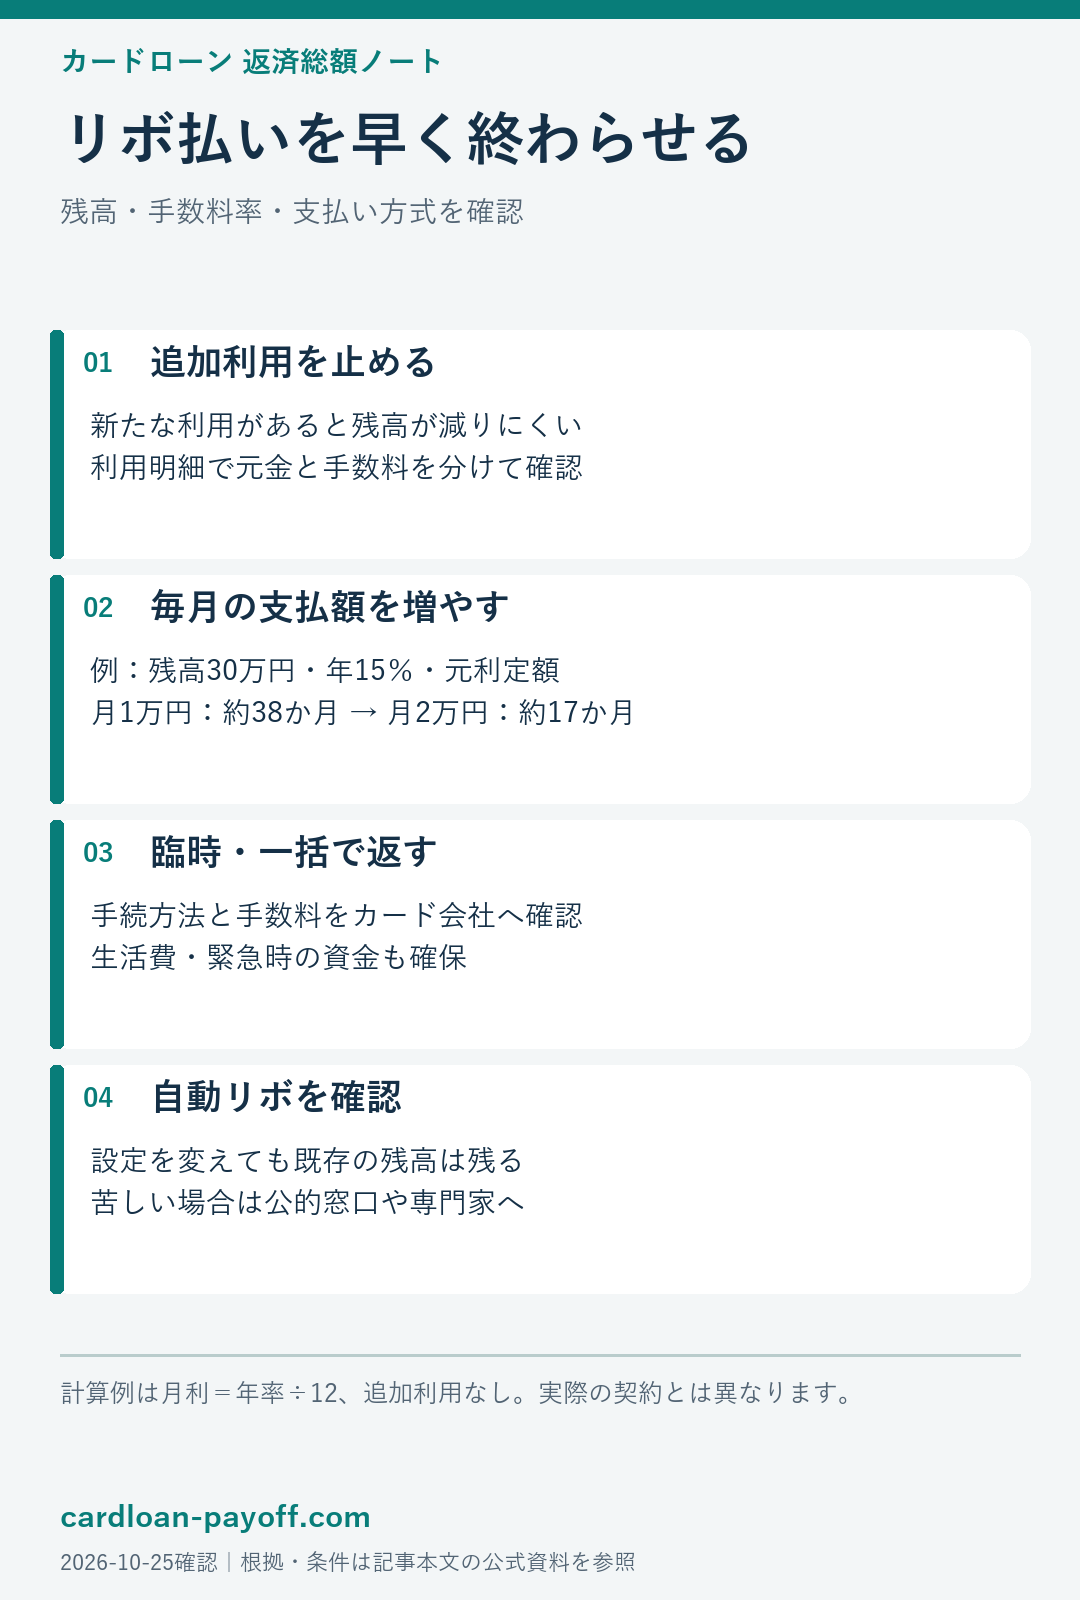
1. 新しく使うのをやめる 支払い中に使うと、そのぶん残高が増えます。まず、リボ払いのカードでの買い物を止めましょう。
2. 毎月の支払額を増やす カード会社の会員ページから、毎月の支払額を増やせる場合が多くあります。上の表のとおり、支払額を増やすほど手数料は減ります。
3. 臨時で多めに返す(繰り上げ返済) 多くのカード会社では、ATMや振込で、決まった額とは別に返済できます。ボーナスなどで多めに返すと、その後の手数料が減ります。返済の効果は「繰り上げ返済の効果」で計算できます。
4. 「自動リボ」の設定を確かめる カードによっては、すべての買い物が自動でリボ払いになる設定(自動リボ)になっていることがあります。気づかないうちに残高が増えないよう、設定を確かめましょう。自動リボを解除しても、すでにあるリボ残高の返済は続きます。
それでも返せないときは
- 金利の低いローンにまとめる:リボ払いもまとめられる銀行のおまとめローンがあります(「おまとめ・借り換えローンの公式条件一覧」を参照)。消費者金融のおまとめ専用ローンの多くは、ショッピングのリボ払いを対象にしていない点に注意してください。
- 債務整理を相談する:ほかの借入もあって返済が苦しい場合は、任意整理で将来の手数料の免除や分割払いを交渉する方法もあります(合意が必要)。目安は「借金の返し方 診断」で確かめられます。
よくある質問
Q. リボ払いの手数料率はどこで確かめられますか? A. カード会社の会員ページや利用明細、会員規約に載っています。カードによって違うので、自分のカードの率で計算しましょう。
Q. リボ払いを一括で返すことはできますか? A. 多くのカード会社で、会員ページや電話から一括返済の手続きができます。方法は各カード会社に確認してください。
参考にした情報(確認日:2026年10月25日)
表の数字は、元利定額方式(毎月同じ額を払う)で、手数料を月割りで計算した目安です。本記事は一般的な情報の提供を目的としており、個別の契約について助言するものではありません。






月額だけでなく、総額と条件も見てみよう。