借金の返済 月5万を2万に下げる方法|おまとめ・任意整理で計算(借金120万円の例)
※この記事には広告(PR)を含みます。
毎月5万円の返済を下げたいとき、月々の額だけでなく返済期間と総額も比べる必要があります。借入合計120万円・年18%を毎月5万円で返す例から、返済額の相談・おまとめ・任意整理を比較します。
掲載額は条件を仮定した計算例です。 タイトルの月2万円は、将来利息免除・60回払いの合意を仮定した債権者への月額で、専門家費用等の支払いは別です。借入先の承諾・審査・和解成立や負担軽減を保証するものではありません。
年18%は、各契約元本100万円未満の複数社借入を合計した例です。単一契約の元本100万円以上の上限金利は年15%です。
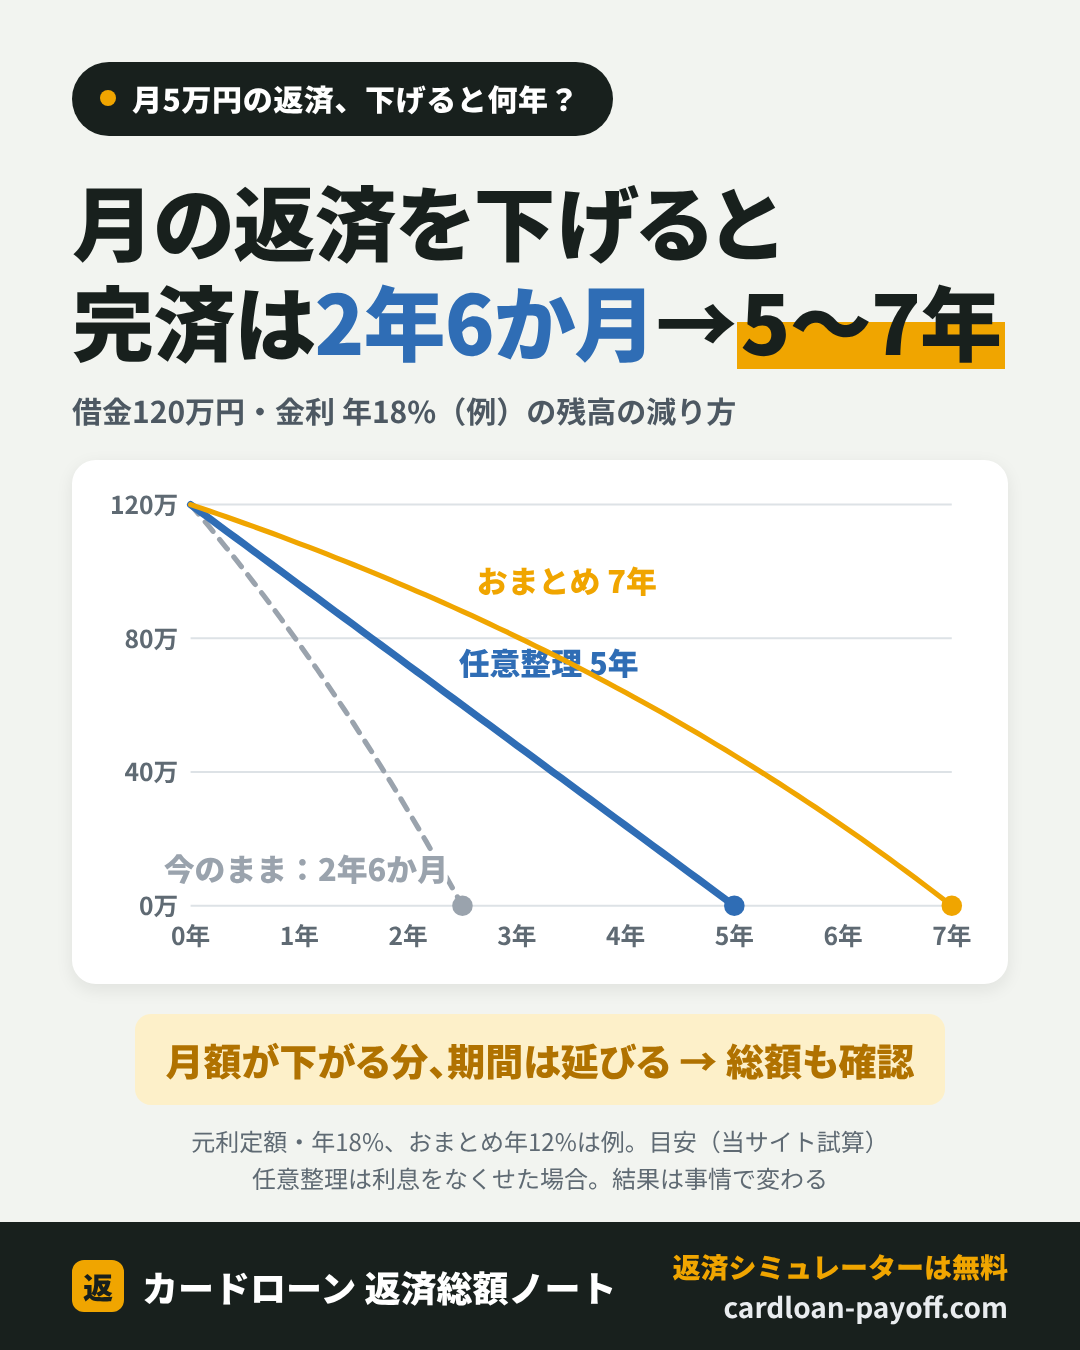
結論:任意整理の合意を仮定すると債権者へ月2万円
| 債権者への毎月返済額 | 今より下がる額 | 方法 |
|---|---|---|
| 約2万円 | 約3万円 | 任意整理(利息免除・60回の合意を仮定) |
| 約2.1万円 | 約2.9万円 | おまとめ(年12%・7年の仮定) |
| 約2.5万円 | 約2.5万円 | 借入先に相談(同金利・7年の仮定) |
上の月額に専門家費用等の月々の支払いが加わる場合があります。月額が下がる方法ほど得とは限りません。
3つの方法をくわしく比べる
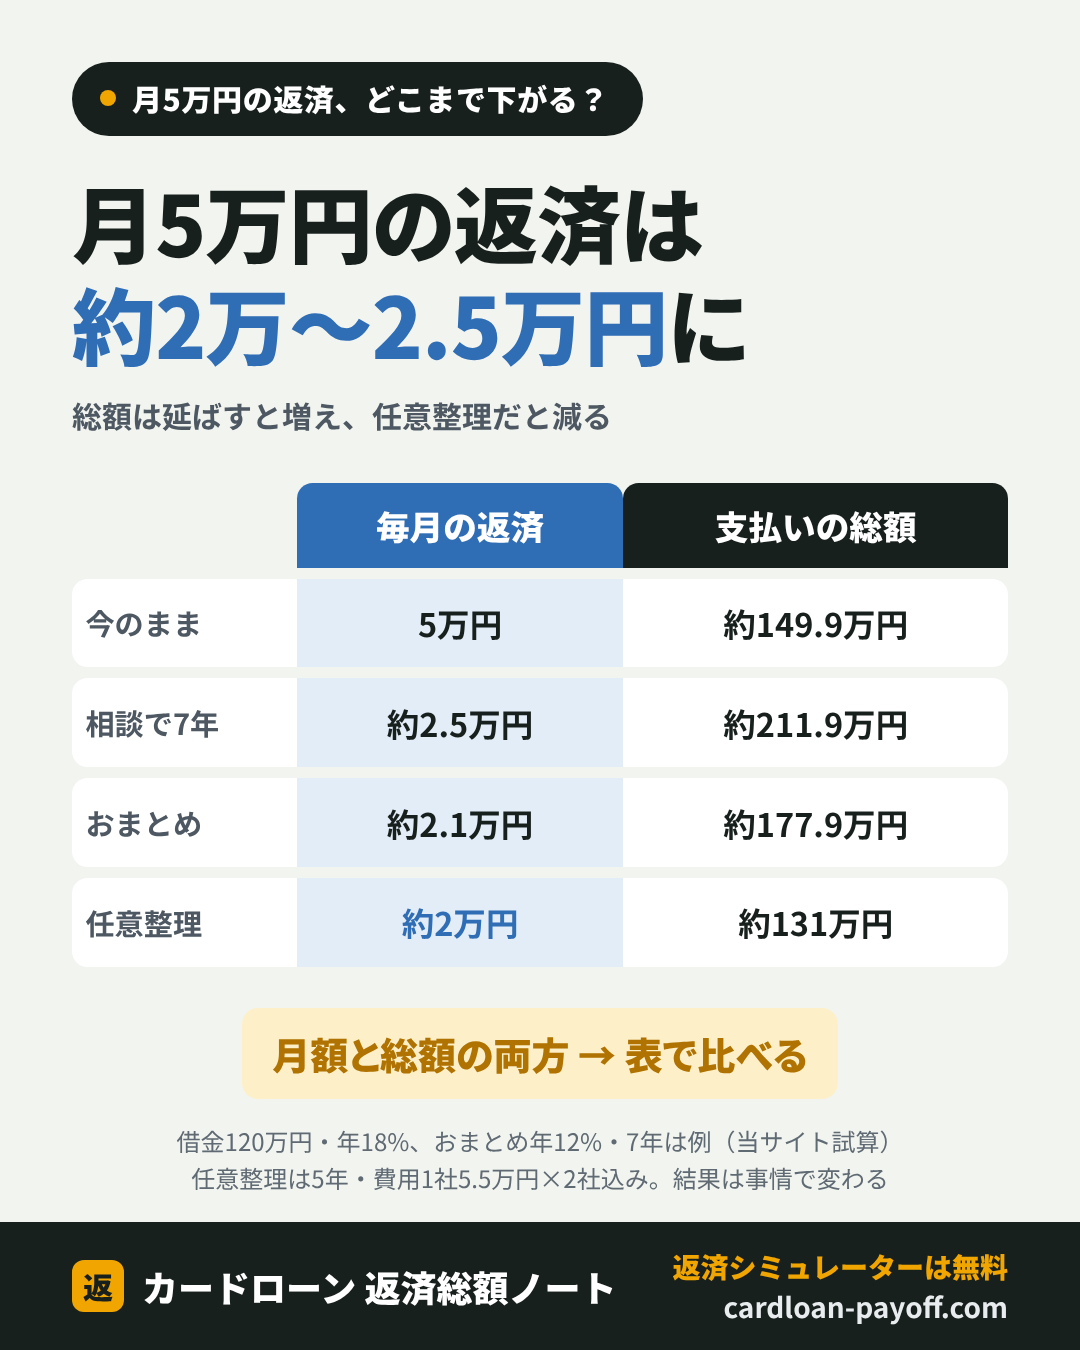
| 方法 | 毎月の返済(債権者へ) | 期間 | 支払いの総額 | 気をつけること |
|---|---|---|---|---|
| 今のまま | 月5万円 | 2年6か月 | 約149.9万円 | 現在の金利・毎月返済額で固定した例 |
| 返済額の相談(同じ金利で7年の仮定) | 月 約2.5万円 | 7年 | 約211.9万円 | 借入先の承諾が必要。総額は増える |
| おまとめ(年12%・7年の仮定) | 月 約2.1万円 | 7年 | 約177.9万円 | 審査・対象債務の条件あり。諸費用別。総額は増える |
| 任意整理(60回の合意を仮定) | 月 約2万円+専門家費用の支払い別 | 5年 | 約131万円(費用例込み) | 将来利息免除・分割回数の合意が必要 |
通常返済は最終回のみ残額を支払います。任意整理の費用例は2社×5.5万円=11万円と仮定したもので、特定事務所の見積りや相場ではありません。既発生の利息・遅延損害金、追加借入、おまとめ諸費用は含みません。専門家費用の支払時期・分割可否も確認してください。
借入先に返済額を相談する
期日前に会員画面で必要額を確認し、借入先へ返済日や返済額の変更が可能か相談します。ここでの「7年」は相談が認められたと仮定した計算条件で、各社の契約で必ず設定できる期間ではありません。元の金利が同じでも期間が延びると利息の合計は増えます。各社の連絡先は「今月の返済が足りないときの確認手順」をご覧ください。
おまとめ(借り換え)
この例では年12%・7年で月約2.1万円になりますが、総額は約177.9万円となり、今のままの約149.9万円より増えます。適用金利・期間・対象債務には条件と審査があります。申込・契約の情報も信用情報に登録されるため、「記録が残らない」とは言えません。「おまとめ・借り換えローンの公式条件一覧」で条件を比較できます。
任意整理
任意整理は、借入先と将来利息の免除や分割返済を交渉する方法で、合意が必要です。利息免除・60回払いに応じるかは借入先や状況次第で、必ず成立するものではありません。元金の返済が基本で、専門家費用等も含めて検討します。 この例では利息免除と60回払いが成立すれば、債権者への返済は月約2万円です。費用を含めた総額や家計負担が必ず下がるわけではありません。
信用情報には申込・契約・返済状況等が登録されます。任意整理後の登録期間や起算点は機関・契約日・情報の種類等で異なり、一律に「完済から5年」とは言えません。期間経過後の契約可否も各社の審査です。
自分の数字で計算するには
- 返済シミュレーション:返済額を変えたときの期間と利息をグラフで
- おまとめローン計算:最大5社の借入条件を比較
- 任意整理後の返済額 目安計算:仮定した分割回数・費用で計算
- 借金の返し方 診断:一般的な目安を確認
返済のための新規借入を重ねる前に、公的・業界の相談窓口も確認してください。相談だけで減額や手続きの成立が確約されることはありません。
よくある質問
Q. 毎月2万円まで下げると、損をしますか?
A. 期間延長や借り換えでは総額が増える場合があります。任意整理も合意内容・費用によって負担が変わります。目先の月額と、費用込みの総額・信用情報への影響を一緒に確認してください。
Q. 借金の額が違う場合はどうなりますか?
A. 借入残高・金利・毎月返済額で結果が変わります。下の金額別記事やツールをご利用ください。
参考にした情報(確認日:2026年10月25日)
利息=残高×年率÷12の月次計算です。実際の契約の日割り・端数処理・返済日・無利息期間・手数料等により結果は異なります。
本記事は一般的な情報提供であり、個別契約の変更や手続きの利用を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。