任意整理・個人再生・自己破産の違い|借金の減り方・条件・デメリットを1つの表で比べる
※この記事には広告(PR)を含みます。
借金の返済が難しくなったときの「債務整理」には、主に任意整理・個人再生・自己破産の3つがあります。どれを選ぶかで、借金がどのくらい減るか、家や仕事にどう影響するかが大きく変わります。この記事では、3つの違いを1つの表にまとめます。
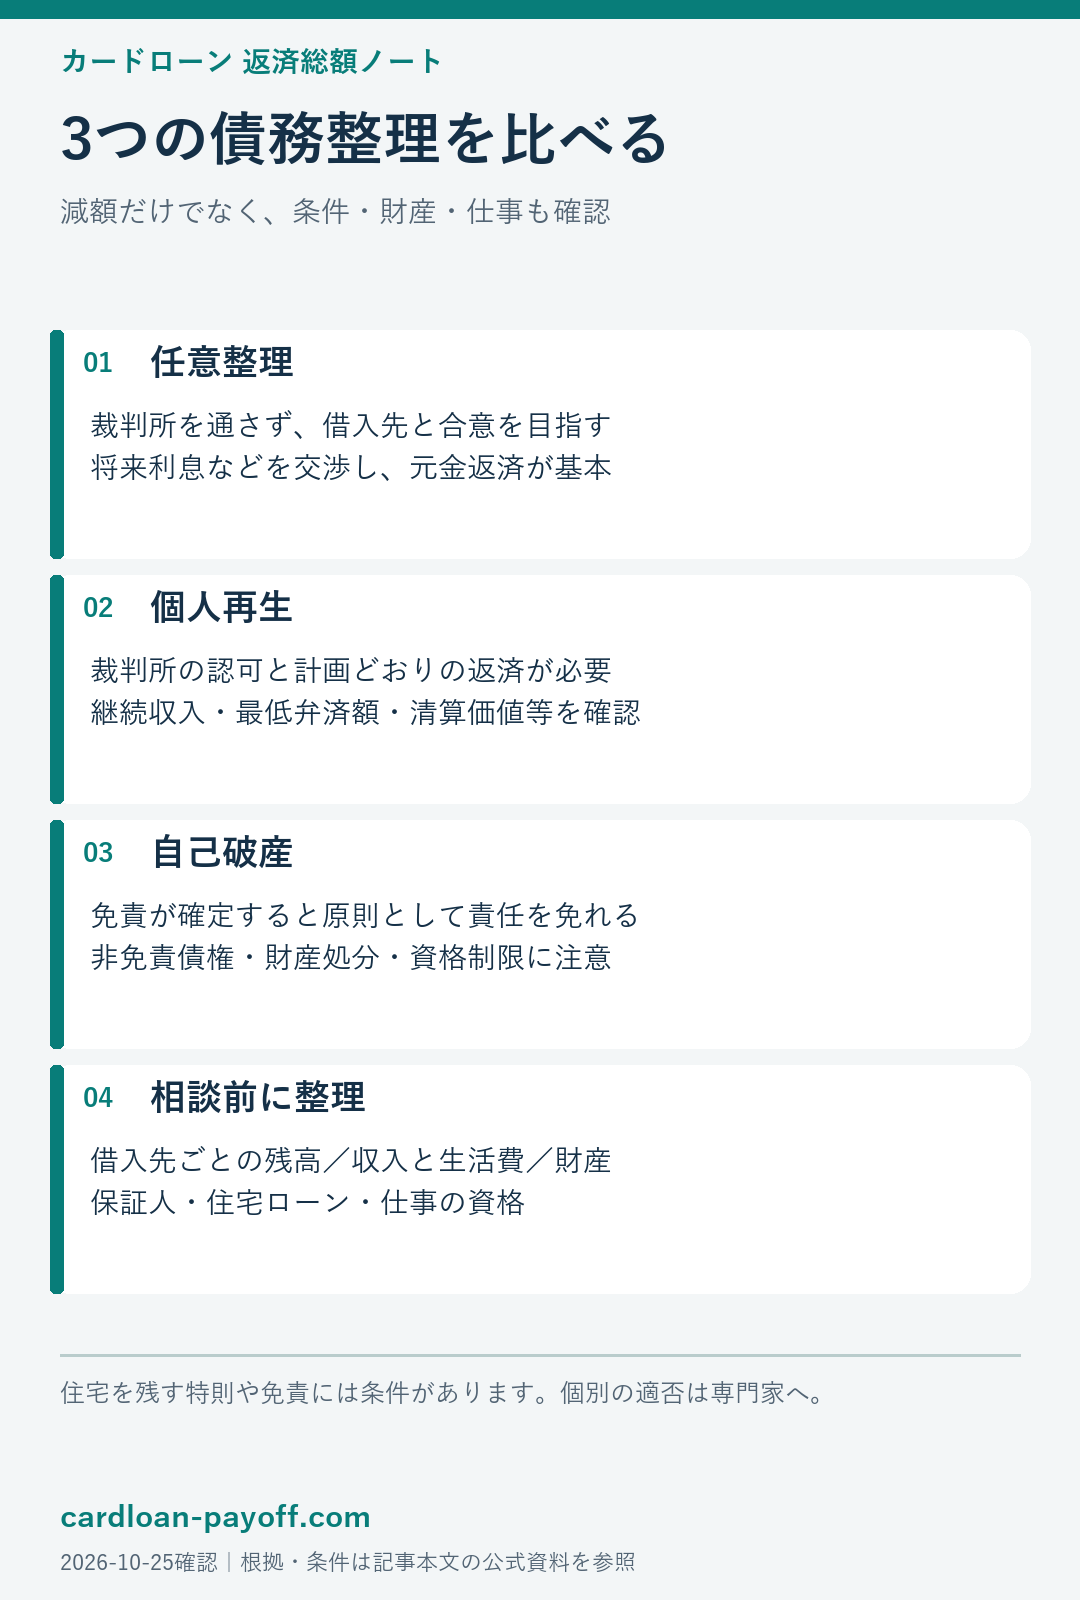
3つの手続きの違い
| 比べる点 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 裁判所 | 通さない | 通す | 通す |
| 借金の減り方 | 主に将来利息等の免除を交渉。元本返済が基本 | 借金を大きく減らし、残りを原則3年で返す | 免責が認められれば、原則として支払い義務がなくなる |
| 整理する借入先 | 選べる | すべて | すべて |
| 主な条件 | 元本を3〜5年ほどで返していける収入 | 継続的な収入があり、住宅ローンなどを除く借金が5,000万円以下 | 返済ができない状態であること |
| 家 | 影響しない | 住宅資金特別条項の条件を満たせば残せる場合がある | 原則として手放す |
| 官報 | 載らない | 載る | 載る |
| 仕事の資格 | 制限なし | 制限なし | 手続き中は一部の資格が制限される |
任意整理
弁護士・司法書士が借入先と話し合い、将来利息の免除や返済期間などについて合意を目指す方法です。3〜5年の返済や利息免除は保証されません。裁判所を通さず、整理する借入先を選べます。デメリットは「任意整理のデメリット」で詳しく解説しています。
個人再生
裁判所に再生計画を認めてもらい、借金を減らした額を原則3年(特別な事情があれば最長5年)で返す方法です。小規模個人再生の最低弁済額の基準は次のとおりです。表だけで実際の返済額が確定するわけではありません。
| 借金の総額(住宅ローンなどを除く) | 最低限返す額 |
|---|---|
| 100万円未満 | 全額 |
| 100万円〜500万円 | 100万円 |
| 500万円超〜1,500万円 | 5分の1 |
| 1,500万円超〜3,000万円 | 300万円 |
| 3,000万円超〜5,000万円 | 10分の1 |
あわせて、自己破産した場合に債権者に配られる額(持っている財産の価値)も下回れません。給与所得者等再生では、さらに可処分所得の2年分以上という基準もあります。住宅資金特別条項には要件があり、利用できれば住宅ローンを減らさず返済しながら家を残せる場合があります。
自己破産
裁判所に免責を認めてもらい、借金の支払い義務をなくす方法です。
- 原則として現金99万円までや差押禁止財産などは自由財産です。預金を現金と同じ枠として扱うわけではありません。その他の財産は原則換価の対象ですが、自由財産の拡張など裁判所の判断・運用により扱いが異なります。
- 浪費やギャンブルによる借金は「免責不許可事由」にあたりますが、裁判所の判断で免責される場合もあります(裁量免責)。
- 税金や養育費などは、免責されても支払い義務が残ります。
- 破産手続開始決定から復権まで、警備員や保険募集人など一部の資格・職業に制限があります。免責許可決定の確定は復権事由の一つです。具体的な資格への影響は根拠法令と勤務先等に確認してください。
- 保証人の支払い義務はなくならず、保証人に請求がいきます。
信用情報への影響
どの手続きでも、信用情報に記録が残ります。自己破産・個人再生は、全国銀行個人信用情報センターに官報情報として、破産手続開始決定などから7年を超えない期間登録されます。
どれを選べばいい?
- これからの利息がなくなれば返せる → 任意整理
- 借金が大きく、家は残したい → 個人再生
- 収入に対して借金が大きすぎ、返す見通しが立たない → 自己破産
実際にどれが合うかは、借金の額・収入・財産で変わります。弁護士・司法書士に相談して決めましょう。無料の相談先は「債務整理の相談先と費用の一覧」にまとめています。
よくある質問
Q. 個人再生をすると借金はいくらになりますか? A. 住宅ローンなどを除く借金の総額に応じて、最低限返す額が決まっています。たとえば総額が500万円なら100万円、1,000万円なら200万円(5分の1)が目安です。持っている財産の価値も下回れません。
Q. 自己破産すると家族の財産も処分されますか? A. 自己破産は本人だけの手続きで、家族の財産が処分されることはありません。ただし、家族が保証人になっている場合は、保証人に請求がいきます。
参考にした情報(確認日:2026年10月25日)
- 裁判所「個人再生手続」
- 裁判所「債務整理を考えている方へ」
- 民事再生法(e-Gov法令検索)
- 破産法(e-Gov法令検索)
- 法テラス よくある質問(破産・再生と官報)
- 全国銀行個人信用情報センター「個人情報の取扱い」
本記事は一般的な情報の提供を目的としており、個別の事案について助言するものではありません。






月額だけでなく、総額と条件も見てみよう。