毎月の返済、3万円下がる!? 借り換えと債務整理で「月々」と「総額」はこう変わる【計算例つき】
※この記事には広告(PR)を含みます。
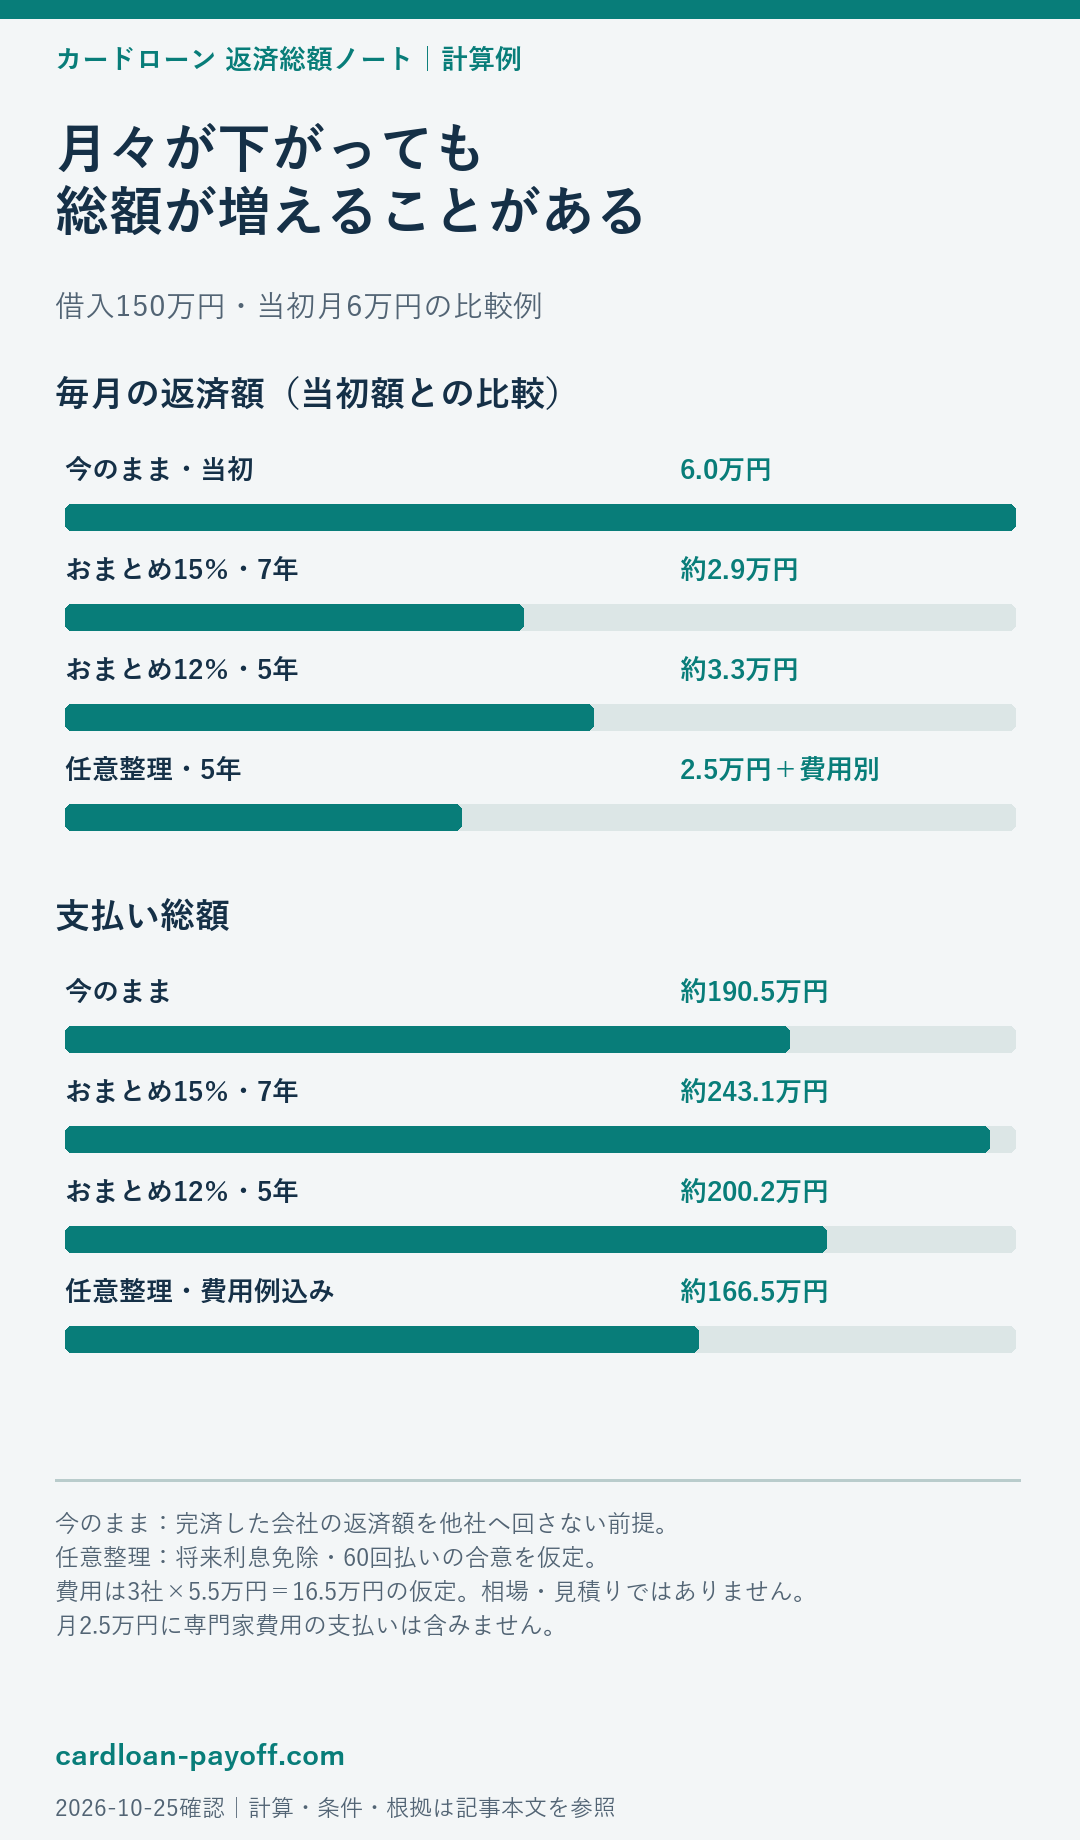
3社から合わせて150万円を借りて、毎月6万円を返している。以下の条件を仮定すると、この返済を月3万円ほどに下げる計算例が作れます。審査・借入先との合意・費用等の条件があり、誰でもこの金額になるわけではありません。ただし、方法によって「月々は下がるが総額は増える」ものと、「月々も総額も下がる」ものがあります。この記事では、同じ借入で計算して、借り換え(おまとめ)と債務整理(任意整理)の違いを比べます。
計算の前提
| 借入先 | 残高 | 金利(年率) | 毎月の返済 |
|---|---|---|---|
| A社 | 70万円 | 18% | 2.5万円 |
| B社 | 50万円 | 18% | 2万円 |
| C社 | 30万円 | 18% | 1.5万円 |
| 合計 | 150万円 | 6万円 |
各社をそれぞれの毎月返済額で返し、完済した会社の返済額を他社に振り向けない前提です。月6万円は当初の合計で、完済した会社が出ると月額は下がります。この前提では、最後の完済まで37か月(約3年1か月)、利息合計は405,460円(約40.5万円)です。毎月6万円を他社へ回して返し続ける場合とは異なります。
4つの方法で比べると
| 方法 | 毎月の返済 | 今と比べて | 完済まで | 利息・費用 | 支払いの総額 |
|---|---|---|---|---|---|
| 今のまま | 当初6万円(完済した会社の分は減る) | - | 約3年1か月 | 利息 約40.5万円 | 約190.5万円 |
| おまとめ(金利15%・7年) | 約2.9万円 | 約3.1万円下がる | 7年 | 利息 約93.1万円 | 約243.1万円(約52.6万円増える) |
| おまとめ(金利12%・5年) | 約3.3万円 | 約2.7万円下がる | 5年 | 利息 約50.2万円 | 約200.2万円(約9.7万円増える) |
| 任意整理(5年・60回) | 2.5万円 | 3.5万円下がる | 5年 | 利息 0円(目安)+専門家の費用 約16.5万円(例) | 約166.5万円(約24万円減る) |
おまとめの金利は審査で決まります。任意整理の「利息0円」は、借入先との話し合いで、これからの利息をなくせた場合の目安です。専門家の費用は1社5.5万円×3社=16.5万円と仮定しました。特定事務所の見積りや相場ではありません。月2.5万円には専門家費用の支払いを含めず、支払時期・分割可否・実費等は依頼先で確認が必要です。和解前の経過利息・遅延損害金、借り換えの諸費用、追加借入は計算に含めていません。
借り換え(おまとめ)は「月々を下げる」方法
おまとめは、複数の借入を1本のローンにまとめる方法です。
- 毎月の返済が下がるのは、主に返済期間が延びるからです。期間が延びた分、利息の合計は増えやすくなります。
- 金利が今より大きく下がれば、総額も減ることがあります。
- 審査があり、延滞の記録があると通りにくくなります。
- おまとめでも申込・契約の情報は信用情報に登録されます。契約変更自体が任意整理と同じ扱いになるわけではありませんが、審査や返済状況の影響はあります。
任意整理は、合意と費用によって月々・総額が変わる
任意整理は、借入先と将来利息の免除や分割払いを交渉する方法です。一般に元金の返済を前提としますが、利息免除・返済回数とも借入先との合意が必要で、必ず成立するわけではありません。
- 将来利息が免除されれば返済負担が下がる場合があります。ただし専門家費用も含めて比較し、元の残高や返済期間次第では総負担が下がらない場合もあります。
- 元本は減りません(借金そのものを大きく減らすのは、個人再生や自己破産です)。
- 信用情報に影響します。登録内容・期間・起算点は機関・契約日等によって異なり、一律に「完済から5年」とは言えません。期間経過後の契約可否も各社の審査によります。
- 専門家の費用がかかります。
どちらを選ぶ?
| こんな人は | 向いている方法 |
|---|---|
| 延滞はなく、今より金利が下がるローンに通りそう | おまとめ(期間を延ばしすぎない) |
| 月々を下げたい。債務整理以外の方法も確認したい | おまとめの審査・金利・期間・総額を比較 |
| 将来利息が免除されれば元金と費用を返せそう | 任意整理の合意可能性・費用・信用情報への影響を相談 |
| 返済のために借りている、延滞が続いている | 任意整理など債務整理の相談 |
自分の借入で計算したい場合は、「おまとめローン計算」と「任意整理後の返済額 目安計算」に数字を入れてみてください。どちらが目安になるかは「借金の返し方 診断」で分かります。
よくある質問
Q. 本当に月3万円も下がりますか? A. 下がり方は、借入の額・金利・選ぶ方法で変わります。この記事の例(150万円・毎月6万円)では、おまとめ(7年)で約3.1万円、任意整理(5年)で3.5万円下がる計算です。
Q. 借り換えと債務整理、どちらが損をしませんか? A. 一律には決められません。この例では任意整理の将来利息免除と費用16.5万円を仮定しています。合意できる条件や費用が変われば結果も変わります。おまとめにも申込・契約情報は登録され、期間を延ばすと総額が増えることがあります。信用情報、費用、生活費を含めて比較してください。
参考にした情報(確認日:2026年10月25日)
- 表の数字は、毎月同じ額を返す方式(元利定額)で、利息を残高×年率÷12として計算した目安です。
- 日本弁護士連合会「債務整理の弁護士報酬のルール」
- CIC「信用情報の登録期間」
本記事は一般的な情報の提供を目的としており、個別の結果を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。