制度と各社の公式条件
PayPay銀行カードローンの金利が12月1日から0.3%上がる|対象の限度額帯・利息の増え方・ボーナス返済の効果
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
この記事の結論
- PayPay銀行は2026年10月28日、カードローンの金利を2026年12月1日から一部の限度額帯で年0.3%引き上げると公表しました。返済の途中でも、変更日から借入残高すべてに新金利がかかります。
- 増える利息は「残高×0.3%」でほぼ決まり、残高150万円なら30日あたり約369円です(本稿の計算)。金額は小さく見えますが、完済まで続きます。
- 冬のボーナスで一部返済するなら、その後も毎月の返済額を落とさないことで効果が大きく変わります。住宅ローンの前に解約・減額を考えるときは、PayPay銀行特有の「限度額で金利が決まる」仕組みに注意してください。
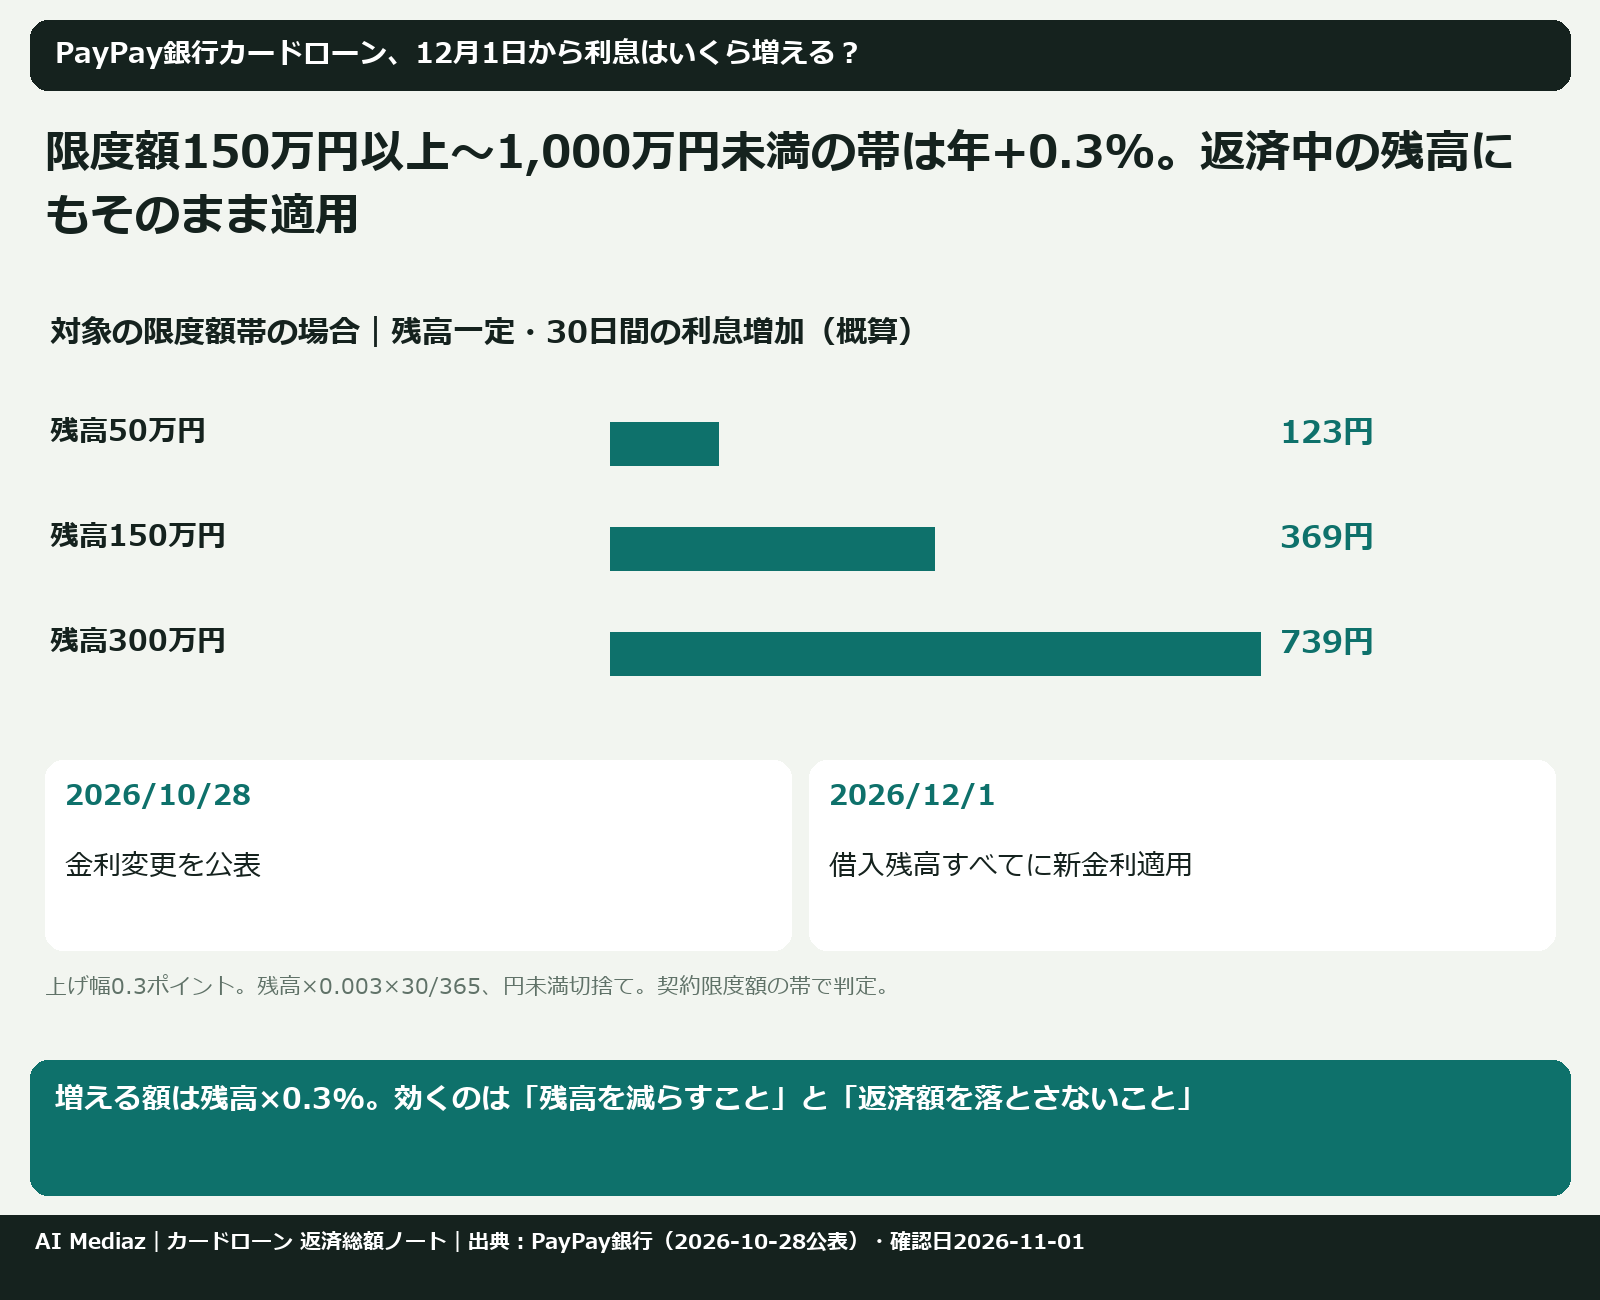
PayPay銀行カードローンの金利は12月1日からどう変わる?
PayPay銀行の公式のお知らせ(2026年10月28日掲載)によると、変更日は2026年12月1日(火)です。理由は「金融情勢の変化」とされ、上げ幅は年0.3%(0.3ポイント)。上がるのは利用限度額150万円以上〜1,000万円未満の帯で、100万円未満・100万円以上150万円未満・1,000万円の3つの帯は据え置きです。
新旧金利表(年率・変動金利)
| 利用限度額 | 現在 | 2026年12月1日から | 変化 |
|---|---|---|---|
| 100万円未満 | 18.0% | 18.0% | 変更なし |
| 100万円以上150万円未満 | 15.0% | 15.0% | 変更なし |
| 150万円以上200万円未満 | 12.0% | 12.3% | +0.3% |
| 200万円以上250万円未満 | 10.0% | 10.3% | +0.3% |
| 250万円以上300万円未満 | 8.0% | 8.3% | +0.3% |
| 300万円以上400万円未満 | 6.5% | 6.8% | +0.3% |
| 400万円以上500万円未満 | 6.0% | 6.3% | +0.3% |
| 500万円以上600万円未満 | 5.5% | 5.8% | +0.3% |
| 600万円以上700万円未満 | 5.0% | 5.3% | +0.3% |
| 700万円以上800万円未満 | 4.0% | 4.3% | +0.3% |
| 800万円以上900万円未満 | 3.5% | 3.8% | +0.3% |
| 900万円以上1,000万円未満 | 3.0% | 3.3% | +0.3% |
| 1,000万円 | 1.59% | 1.59% | 変更なし |
出典:PayPay銀行「【カードローン】金利変更について(12月1日)」。確認日2026-11-01。
対象になる商品・ならない商品は?
お知らせで対象とされているのは「カードローン」です。PayPayアプリで申し込むパーソナルローン、(旧)カードローン、(旧)クレジットライン、(旧)おまとめローン、目的型ローン、フリーローンは対象外と書かれています。自分がどの商品を契約しているかは、ログイン後の「ローン」>「契約内容照会」で確かめられます。
返済中の残高にも新しい金利がかかる?
かかります。お知らせには、金利が変わった場合は返済途中でも、変更日当日から借入残高すべてに新しい金利が適用されると明記されています。「借りた時点の金利のまま」ではありません。
ここで大事なのは、金利を決めるのは残高ではなく利用限度額だという点です(商品要項)。たとえば限度額200万円・残高50万円の人は、残高が少なくても「200万円以上250万円未満」の帯なので、10.0%から10.3%に上がります。
残高別に利息は月いくら増える?
0.3%の上乗せで増える利息は、残高にだけ比例します。PayPay銀行の利息は「毎日のピーク残高(1日の最高残高)×年率÷365日(うるう年は366日)」の日割り計算(付利単位100円)なので、30日ごとの返済を想定して計算しました。
| 借入残高 | 30日あたりの増加 | 1年あたりの増加(残高が減らない場合) |
|---|---|---|
| 50万円 | 約123円 | 約1,500円 |
| 100万円 | 約246円 | 約3,000円 |
| 150万円 | 約369円 | 約4,500円 |
| 200万円 | 約493円 | 約6,000円 |
| 300万円 | 約739円 | 約9,000円 |
| 500万円 | 約1,232円 | 約15,000円 |
※本稿の計算(概算)。利息は円未満切り捨て。実際の利息は借入日・返済日・日数で変わります。
金利帯ごとの例で見ると、次のとおりです。
| 例 | 30日の利息(現在) | 30日の利息(12月1日から) |
|---|---|---|
| 限度額150万円台・残高120万円(12.0%→12.3%) | 11,835円 | 12,131円 |
| 限度額200万円台・残高150万円(10.0%→10.3%) | 12,328円 | 12,698円 |
| 限度額300万円台・残高250万円(6.5%→6.8%) | 13,356円 | 13,972円 |
月数百円でも、返済期間が長いほど積み上がります。限度額200万円台・残高150万円を「標準コース(A)」の約定返済額だけで返し続けると、本稿の計算では完済までの利息合計は10.0%なら約83.9万円、10.3%なら約88.0万円で、差は約4万円です。金利差の影響をもっと広い条件で比べたい方は金利差による利息比較も参考にしてください。
冬のボーナスで一括返済・一部返済するとどうなる?
PayPay銀行の追加返済には「全額返済」と「一部返済」があり、ログイン(アプリ・Web)またはセブン銀行・イオン銀行・ローソン銀行のATMで手続きできます。公式ページで確認できる注意点は次の3つです。
- 全額返済は利息込み:残高だけを入金しても完済になりません。ログイン後の「全額返済シミュレーション」で、利息を含めた金額を確認します。
- 一部返済しても毎月の返済は止まらない:追加返済とは別に、約定返済日の引き落としは続きます。
- 残高に応じて約定返済額が下がる:返済額は約定返済日前日の残高で決まるため、残高が減ると翌月以降の引き落とし額も小さくなります。
一部返済で利息はどれだけ減る?(本稿の計算)
限度額200万円台・残高150万円・12月1日以降の10.3%、30日ごとの返済で比べました。
| パターン | 返済回数 | 完済までの利息合計 |
|---|---|---|
| 一部返済なし・約定返済額(標準コースA)のみ | 198回 | 約88.0万円 |
| 初回に20万円を一部返済・その後は約定返済額のみ | 183回 | 約70.0万円 |
| 初回に50万円を一部返済・その後は約定返済額のみ | 164回 | 約50.8万円 |
| 一部返済なし・毎回25,000円を払い続ける | 85回 | 約60.3万円 |
| 初回に20万円を一部返済・毎回25,000円を払い続ける | 69回 | 約42.4万円 |
| 初回に50万円を一部返済・毎回25,000円を払い続ける | 50回 | 約23.2万円 |
※本稿の計算。利息は30日分を円未満切り捨て、新たな借入・手数料なし。標準コース(A)は残高150万円以下で25,000円、100万円以下で20,000円…と残高に応じて下がる前提。
表から分かるのは、ボーナスの一部返済そのものより、その後に返済額を下げないことの方が効くという点です。約定返済額は残高に合わせて自動で小さくなるので、何もしないと返済期間が長く残ります。一部返済をしたら、翌月以降も同じ額を追加返済で払う、または返済コースを見直すといった形で返済ペースを保つと、利息合計が大きく下がります。
毎月の上乗せ返済の効果は繰上返済・追加返済の効果で詳しく計算しています。本記事はPayPay銀行の金利変更とボーナス時の一部返済に絞っています。
ボーナス返済の前のチェックリスト
- [ ] 自分の利用限度額と、12月1日からの金利を「契約内容照会」で確認した
- [ ] 一部返済か全額返済かを決めた(全額なら利息込みの額をシミュレーションで確認)
- [ ] 返済後も、生活費・急な出費の手元資金を残している
- [ ] 一部返済のあとも、毎月の返済額を下げない方法(追加返済の継続など)を決めた
- [ ] 返済のために別の借入をしない(返済原資を借入でまかなわない)
住宅ローンの審査前にカードローンは解約すべき?
結論から言うと、「必ず解約すべき」とは言えません。ただし、確認すべき点ははっきりしています。
| 確認すること | 公式・公的情報で分かること |
|---|---|
| 返済負担率に入るか | フラット35の総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)では、カードローンやクレジットカードのキャッシングも年間合計返済額に含める |
| 残高か限度額か | みずほ銀行・三菱UFJ銀行のコラムでは、借りていなくても利用限度額まで借りているとみなされる可能性があると説明(三菱UFJ銀行は、不要なカードローンは申込前に解約しておくほうが無難とも記載)。実際の扱いは申し込む金融機関に確認が必要 |
| 解約の条件 | PayPay銀行のFAQでは、カードローンの解約前に全額返済が必要。みずほ銀行のコラムは、限度額の減額という方法もあると説明 |
| 信用情報の残り方 | CICでは、クレジット・ローンの契約情報は「契約期間中および契約終了後5年間」保有。残債額・入金状況・延滞の有無などが登録される |
PayPay銀行カードローンで特に注意したいこと
PayPay銀行カードローンは利用限度額の帯で金利が決まる商品です。住宅ローンの前に限度額を減らすと、帯が変わって金利が上がる可能性があります。たとえば限度額200万円(12月1日から10.3%)を100万円未満に下げると、その帯の金利は18.0%です。減額後の金利がいつから変わるかは公式ページでは確認できなかったため、減額の手続きをする前にPayPay銀行に確認してください。
手順の目安
- 住宅ローンを申し込む金融機関に、カードローンの扱いを聞く(残高で見るか、限度額で見るか)。
- 自分の信用情報を確認する(CICなどで開示し、延滞の記録や登録内容を確かめる)。
- 使う予定がないなら、全額返済→解約を検討。全額返済は利息込みの額で行う。PayPay銀行のFAQでは、全額返済のあとログインして「ローン」>「解約」から手続きします(LINEログインやパーソナルローン契約の場合はメニューの経路が異なります)。
- 残すなら、限度額の減額で金利がどう変わるかを先に確認してから判断する。
信用情報の見方は信用情報の確認方法、銀行カードローンの公式条件の比べ方は銀行カードローン2商品の公式条件にまとめています。審査の結果や個別の判断は、各金融機関に確認してください。
返済の見通しが立たないときは?
金利の上昇で返済が苦しくなりそうなときは、延滞する前に借入先に相談するのが先です。延滞すると追加の借入ができなくなり、延滞した元本には遅延損害金がかかると商品要項にあります。複数の借入をまとめる方法や、専門家への相談の条件を確認したい方向けに、次の案内を載せています。
よくある質問
PayPay銀行カードローンの金利はいつから上がる?
2026年12月1日(火)からです。PayPay銀行が2026年10月28日にお知らせで公表しました。
限度額100万円未満でも金利は上がる?
上がりません。100万円未満(18.0%)、100万円以上150万円未満(15.0%)、1,000万円(1.59%)は変更なしです。上がるのは150万円以上〜1,000万円未満の帯です。
12月より前に借りた分は、前の金利のまま?
いいえ。返済途中でも、12月1日から借入残高すべてに新しい金利がかかると公式に書かれています。
PayPayアプリのパーソナルローンも対象?
今回のお知らせでは、パーソナルローンは対象外とされています。今後の金利は各商品の公式ページで確認してください。
ボーナスで全額返済するとき、いくら入金すればいい?
残高に、返済日までの利息を足した額以上が必要です。残高だけでは完済できません。ログイン後の「全額返済シミュレーション」で確認できます。ATMで全額返済するときに多く入金した分は、普通預金口座に入金されます。
完済したら信用情報から記録は消える?
CICの場合、契約情報は契約期間中と契約終了後5年間保有されます。完済しても、すぐには消えません。カードローンは完済しても解約するまで契約が続くため、その間は契約中の情報として登録されたままです。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- PayPay銀行|【カードローン】金利変更について(12月1日)
- PayPay銀行|カードローン 商品要項
- PayPay銀行|カードローン 毎月のご返済
- PayPay銀行|カードローン 追加のご返済
- PayPay銀行|カードローン 追加返済のお手続き
- PayPay銀行 よくあるご質問|【カードローン】解約手続について教えてください。
- PayPay銀行 よくあるご質問|【カードローン】利息の計算方法を教えてください。
- CIC|CICが保有する信用情報(登録内容と保有期間)
- 住宅金融支援機構【フラット35】|利用条件(総返済負担率)
- みずほ銀行|カードローンの利用限度額と年収の関係は?(2026年10月23日更新)
- 三菱UFJ銀行|カードローンの利用履歴は住宅ローンに影響するのか?(2022年12月19日更新)






月額だけでなく、総額と条件も見てみよう。