債務整理は弁護士と司法書士のどちらに頼む? 140万円の線引きと費用ルールの違い
※この記事には広告(PR)を含みます。
債務整理を頼める専門家には、弁護士と司法書士がいます。どちらも任意整理を扱えますが、扱える借金の額や、費用の上限ルールが違います。この記事では、2つの違いと、どちらに頼むかの決め方をまとめます。
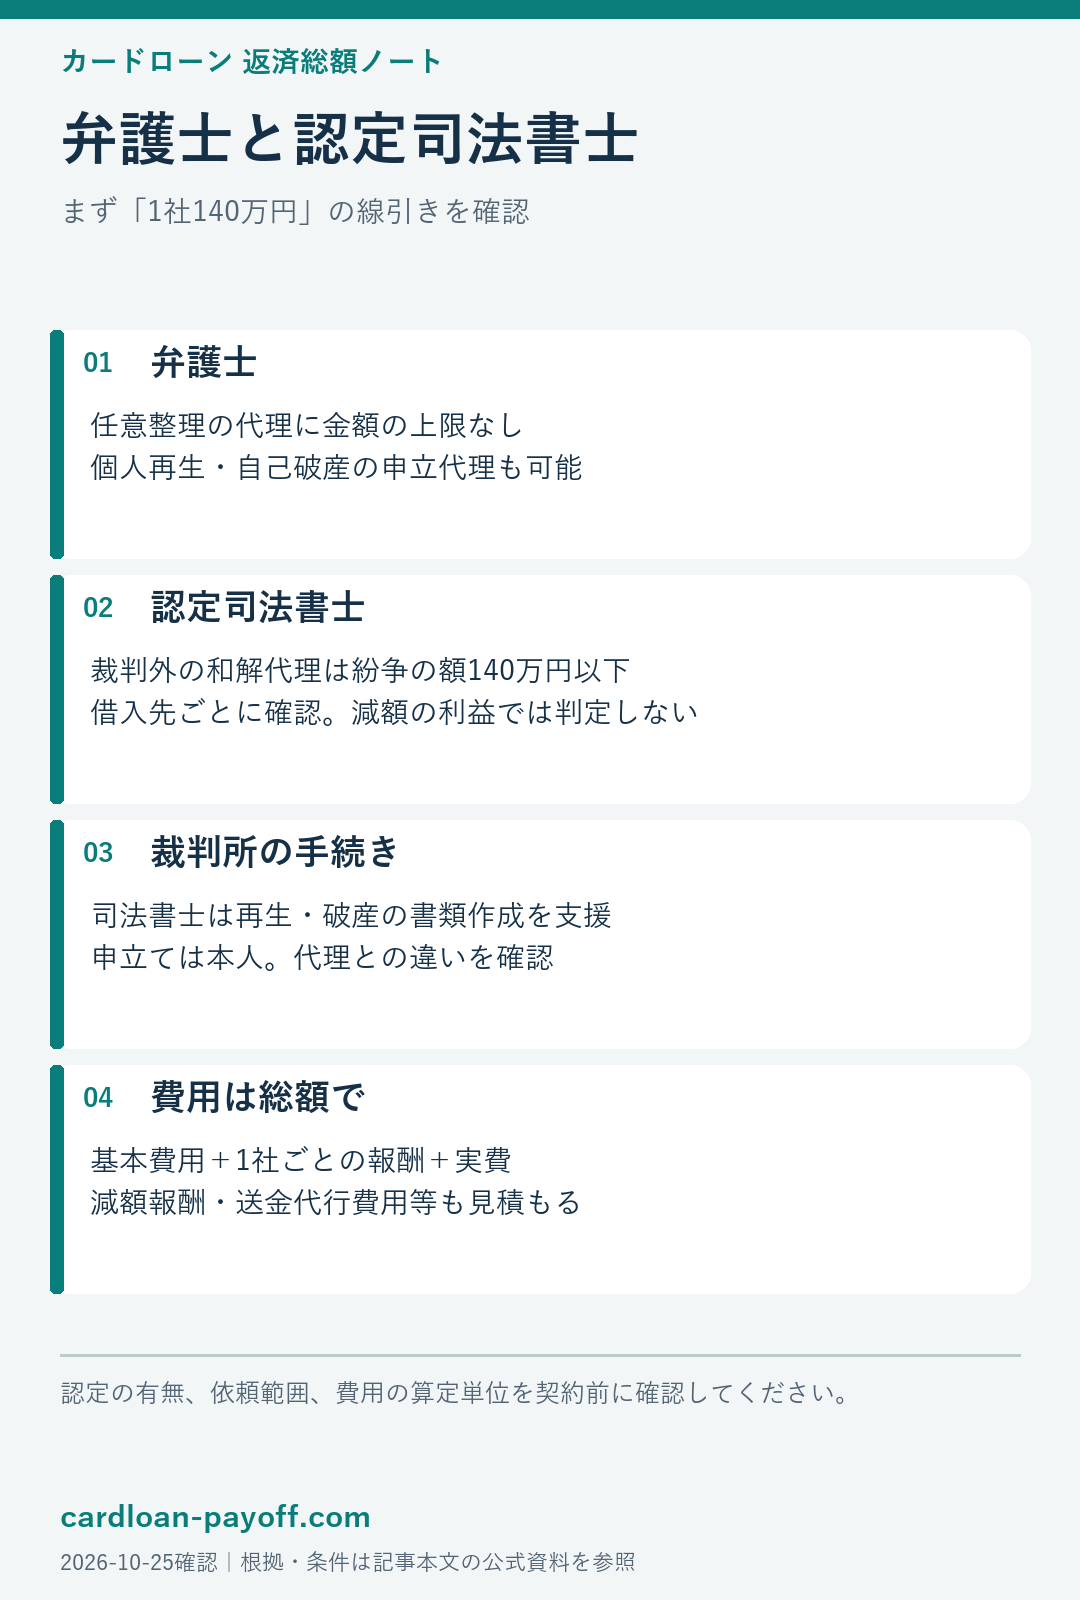
弁護士と司法書士の違い
| 比べる点 | 弁護士 | 司法書士(認定司法書士) |
|---|---|---|
| 任意整理の代理 | 金額の制限なし | 1社あたり140万円以下 |
| 個人再生・自己破産 | 代理人として申し立てられる | 書類の作成を支援(本人が申し立てる) |
| 解決報酬(1社) | 原則2万円まで(税別) | 着手金・解決報酬などを合わせて5万円まで(税別) |
| 着手金 | 上限なし(「適正かつ妥当な金額」) | 上の5万円に含まれる |
| 減額報酬 | 減った額の10%まで(税別) | 減った元本の10%まで(税別) |
| 過払い金の報酬 | 訴訟なし20%・訴訟25%まで(税別) | 訴訟なし20%・訴訟25%まで(税別) |
この表の報酬規制には対象事件や例外があります。弁護士の解決報酬は非事業者等の任意整理で原則1社2万円、商工ローンは5万円が上限です。司法書士の5万円枠に減額報酬・過払い金報酬・一定の送金費用等を含めるとは限りません。
「140万円」の線引き
司法書士が裁判所の外で和解を代理できるのは、争いになる額が140万円を超えない場合に限られます(司法書士法3条)。代理できるのは、研修を終えて法務大臣の認定を受けた「認定司法書士」です。
1社からの借入が140万円を超える場合は、その借入先との交渉を司法書士に任せることはできません。複数の借入先があるときは、借入先ごとに債権者が主張する額などを確かめましょう。減額できそうな利益の額で判定するものではありません。
どちらに頼むかの決め方
- 1社で140万円を超える借入がある → 弁護士
- 個人再生・自己破産になりそう → 弁護士(代理人として裁判所の手続きを任せられる)
- 1社あたり140万円以下で、任意整理を考えている → 弁護士・司法書士のどちらでもよい。費用の総額で比べる
- 収入が少なく、費用が心配 → 法テラス(無料相談と費用の立替が使える場合がある)
費用は「総額」で比べる
弁護士は着手金に上限がなく、事務所によって「1件あたりの基本費用+1社ごとの費用」のように決め方も違います。司法書士は、対象事件では1社ごとの着手金・解決報酬等の合計に上限がありますが、減額報酬・過払い金報酬・実費・送金費用などは別に確認が必要です。
「着手金0円」と書かれていても、解決報酬や事務手数料がかかることがあります。借入先の数をかけた合計で比べましょう。各事務所が公表している費用は「債務整理の相談先と費用の一覧」にまとめています。
よくある質問
Q. 借入の合計が200万円でも、司法書士に頼めますか? A. 140万円の線引きは1社ごとに考えます。合計が200万円でも、1社ずつの借入が140万円以下なら、認定司法書士が任意整理を代理できます。
Q. 弁護士と司法書士で、結果は変わりますか? A. 任意整理の交渉は、どちらも借入先と同じように話し合います。違いは扱える金額と、裁判所の手続きへの関わり方、費用の決め方です。
参考にした情報(確認日:2026年10月25日)
本記事は一般的な情報の提供を目的としており、個別の事案について助言するものではありません。






月額だけでなく、総額と条件も見てみよう。