おまとめローンの審査に落ちたらどうする? 考えられる理由と、次にできること
※この記事には広告(PR)を含みます。
複数の借入をまとめようとしたのに、おまとめローンの審査に通らなかった。そんなときは、すぐに別の会社へ申し込むより、まず理由を考えて手を打つ順番を決めるほうが近道です。この記事では、審査で確認される可能性がある項目と、次にできることをまとめます。
審査で確認される可能性がある項目
審査の基準は公表されていませんが、一般に次のような点が見られます。
| 確認項目 | 中身 |
|---|---|
| 延滞の記録がある | 信用情報に61日以上・3か月以上の延滞などの「異動」があると、通りにくい |
| 短い期間に何社も申し込んだ | 申込みの記録は信用情報に6か月残る(CIC) |
| 収入に対して借入が多い | まとめても返済の見通しが立たないと判断される |
| まとめられない借入がある | 消費者金融のおまとめ専用ローンの多くは、銀行カードローンやショッピングのリボ払いをまとめられない |
次にできること
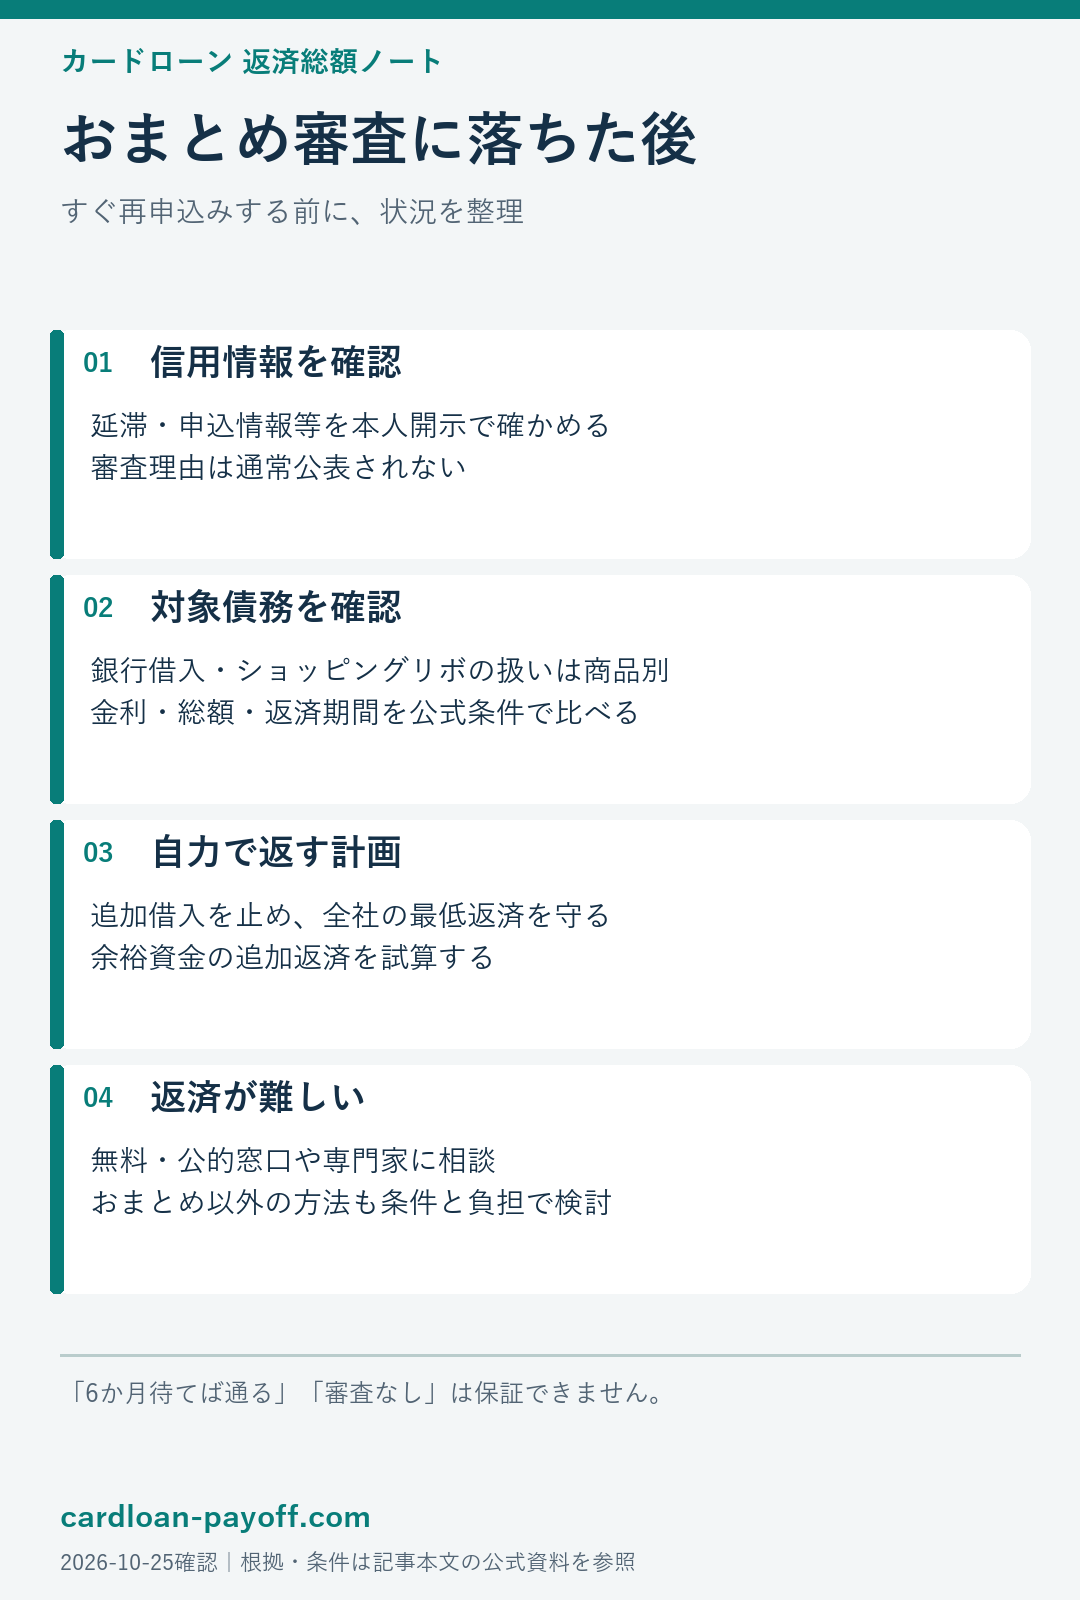
1. 立て続けに申し込まない 申込みの記録は、CICでは照会日から6か月残ります。落ちた直後に何社も申し込むと、かえって通りにくくなることがあります。
2. 自分の信用情報を確かめる 延滞の記録が残っていないかは、信用情報機関に開示を請求して確かめられます。
3. まとめる対象と商品を見直す 商品によって、まとめられる借入が違います。銀行カードローンやリボ払いもまとめたい場合は、銀行・消費者金融の区分だけで決めず、その債務を対象とする商品の条件を確認する必要があります。各商品の条件は「おまとめ・借り換えローンの公式条件一覧」で比べられます。
4. 自力で返す計画を立てる 金利の高い借入から返す、繰り上げ返済をするなど、まとめなくても利息を減らす方法はあります(「複数の借入はどれから返すか」を参照)。
5. 返済が苦しいなら、債務整理の相談も考える おまとめローンは、まとめた後に返していけることが前提です。審査に通らなかった理由は外部から断定できません。返済が生活を圧迫している場合は、任意整理等が利用できるかも含めて相談できます。どちらが目安になるかは「借金の返し方 診断」で確かめられます。
おまとめではない通常のカードローンに落ちた場合の、申込みの履歴の残り方と確かめる順番は「カードローンの審査に落ちた・通らないとき、再度申し込む前に」にまとめています。
気をつけたいこと
- 「審査なし」「ブラックでも必ず貸す」とうたう業者は、違法な業者(ヤミ金)のおそれがあります。登録番号を金融庁の「登録貸金業者情報検索サービス」で確かめましょう(「違法な業者の見分け方」を参照)。
- まとめた後に元の会社で借り直すと、借入が増えるだけです。多くのおまとめローンは返済専用で、追加の借入ができないしくみになっています。
よくある質問
Q. おまとめローンに落ちたら、どのくらい空けて申し込めばいいですか? A. 申込みの記録は、CICでは照会日から6か月残ります。延滞などの理由がなくなるまで、条件を見直してください。6か月待つことや再申込みで審査に通ることを保証するものではありません。
Q. 銀行のおまとめローンなら通りやすいですか? A. 銀行は総量規制の対象外ですが、審査は各行の基準で行われ、通りやすいとはいえません。金利や、まとめられる借入の範囲で選びましょう。
参考にした情報(確認日:2026年10月25日)
- CIC「信用情報の登録期間」
- 各社のおまとめローン公式ページ(「おまとめ・借り換えローンの公式条件一覧」に掲載)
- 金融庁「登録貸金業者情報検索サービス」
本記事は一般的な情報の提供を目的としており、個別の審査結果を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。