アイフルの返済が間に合わない・返済額を減らしたい時にできること|50万円の返済期間を計算
※この記事には広告(PR)を含みます。
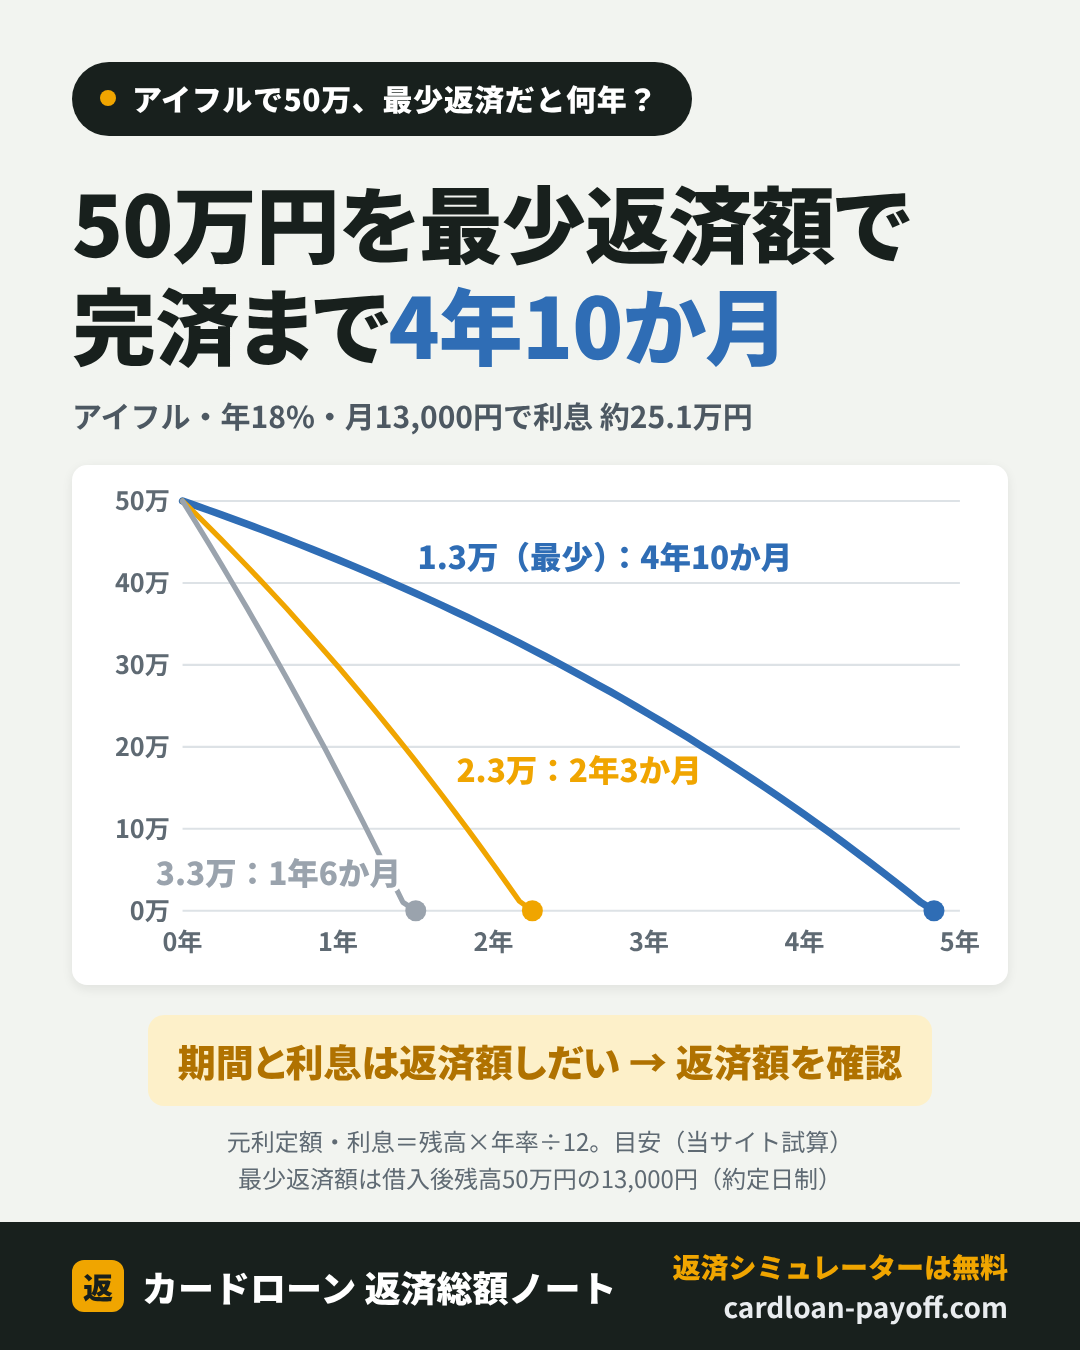
アイフルで50万円を借りている場合を例に、今月の返済が足りないときの扱いと、約定日制・サイクル制で変わる返済額を、アイフルの公式案内でまとめました。あわせて、月1.3万円から3.3万円まで3通りの返済額で、完済までの期間と利息を計算しました。
約定の返済額と、会員画面で確かめる今月の最低金額は区別してください。 下の計算は50万円・年18%で、約定日制の月13,000円などを毎月同じ額で払う簡易試算で、利息だけを払って完済する計算ではありません。計算の前提と、返済が遅れそうなときの共通の注意は「金額別・会社別の計算例の見方と共通の注意」にまとめています。
今月の返済が間に合わないとき
会員画面で最低金額を確認して支払う方法と、今月のみ返済日を延ばす方法を案内しています。最低金額のみの口座引落しは非対応です。アプリ「返済日の延期」等では遅延損害金が発生し、約定返済日そのものは変わりません。自動引落しが停止するとは限らないため、手続き前に確認してください。
返済の相談窓口:0120-109-437(平日9:00〜17:00)。
アイフルの毎月の返済額の決まり方
借入後残高スライド元利定額リボルビング返済方式です。約定日制の公式表では借入直後残高400,001〜500,000円の返済額は13,000円。サイクル制では同じ残高区分でも15,000円です。この計算は約定日制の例で、契約方式による違いを確認してください。
アイフルの返済額表(約定日制とサイクル制)
| 借入直後の残高 | 約定日制 | サイクル制 |
|---|---|---|
| 30万1円〜40万円 | 11,000円 | 13,000円 |
| 40万1円〜50万円 | 13,000円 | 15,000円 |
| 50万1円〜60万円 | 16,000円 | 18,000円 |
| 90万1円〜100万円 | 26,000円 | 30,000円 |
| 190万1円〜200万円 | 36,000円 | 40,000円 |
アイフルの公式の返済額表の一部です(確認日 2026年11月14日)。100万円を超えると、10万円ごとに1,000円ずつ加わります。約定日制は毎月25日などの決まった日に返す場合の金額で、同じ残高でもサイクル制のほうが高くなります。返済方法は5種類、返済日は2種類から選べると案内されています。アプリを使ってセブン銀行・ローソン銀行のATMで返す場合、所定の提携ATM手数料は自己負担です。
50万円を毎月一定額で返すと何年かかる?
| 毎月の返済(一定額) | 完済まで | 利息の合計 | 支払いの総額 |
|---|---|---|---|
| 13,000円(通常返済額を基準に固定) | 4年10か月 | 約25.1万円 | 約75.1万円 |
| 23,000円 | 2年3か月 | 約11万円 | 約61万円 |
| 33,000円 | 1年6か月 | 約7.2万円 | 約57.2万円 |
約定日制の13,000円のままでは4年10か月・利息約25.1万円で、月2.3万円に増やすと2年3か月・約11万円と、利息は約14.1万円少なくなります。サイクル制の15,000円で返している場合は、この表より期間が短くなります。
毎月の返済額を減らしたいとき
アイフルに返済額や期日を相談するなら、上の窓口(平日9:00〜17:00)へ期日前に連絡します。借入先への相談、おまとめ・借り換え、任意整理などの比べ方と注意は「金額別・会社別の計算例の見方と共通の注意」にまとめています。
返済のための新規借入を重ねる前に、公的・業界の相談窓口も確認してください。相談だけで減額や手続きの成立が確約されることはありません。
よくある質問
Q. アイフルの約定日制とサイクル制で返済額は違いますか?
A. 公式の返済額表では、同じ借入直後の残高でもサイクル制のほうが高く、40万1円〜50万円なら約定日制13,000円、サイクル制15,000円です。
参考にした情報(確認日:2026年10月25日、2026年11月14日に追記)
- アイフル「ご返済一覧表」
- アイフル「返済時の注意点」
- アイフル「お問合せ窓口」
- CIC「登録される信用情報と保有期間」
- JICC「信用情報の内容と登録期間」
- CIC「開示報告書の項目:異動」
- アイフル「ご返済について」(返済方法・提携ATM手数料)
- 計算の前提と共通の注意(本サイト)
本記事は一般的な情報提供であり、個別契約の変更や負担軽減を保証するものではありません。
返済日そのものを変える手続き(方式・窓口・反映時期)は「アイフルの返済日の変更方法」にまとめています(2026年11月8日確認)。






月額だけでなく、総額と条件も見てみよう。