借金200万はやばい? 何年で返せる? 返済を月3万円下げる方法を計算
※この記事には広告(PR)を含みます。
借金200万円を年15%(例)で返す場合の期間と利息を、月4万円・6万円・8万円で計算しました。今のままの返済と、おまとめ・任意整理・個人再生の月額も一つの表にしています。
掲載額は条件を仮定した計算例です。 年15%は、利息制限法で元本100万円以上の1契約に認められる上限と同じ水準です(法テラス「利息制限法に基づく上限金利」、確認日 2026年11月14日)。複数社に分かれていて各社の元本が100万円未満なら、上限は年18%まで上がります。 計算の前提、返済の重さの目安、各方法の共通の注意は「金額別・会社別の計算例の見方と共通の注意」にまとめています。
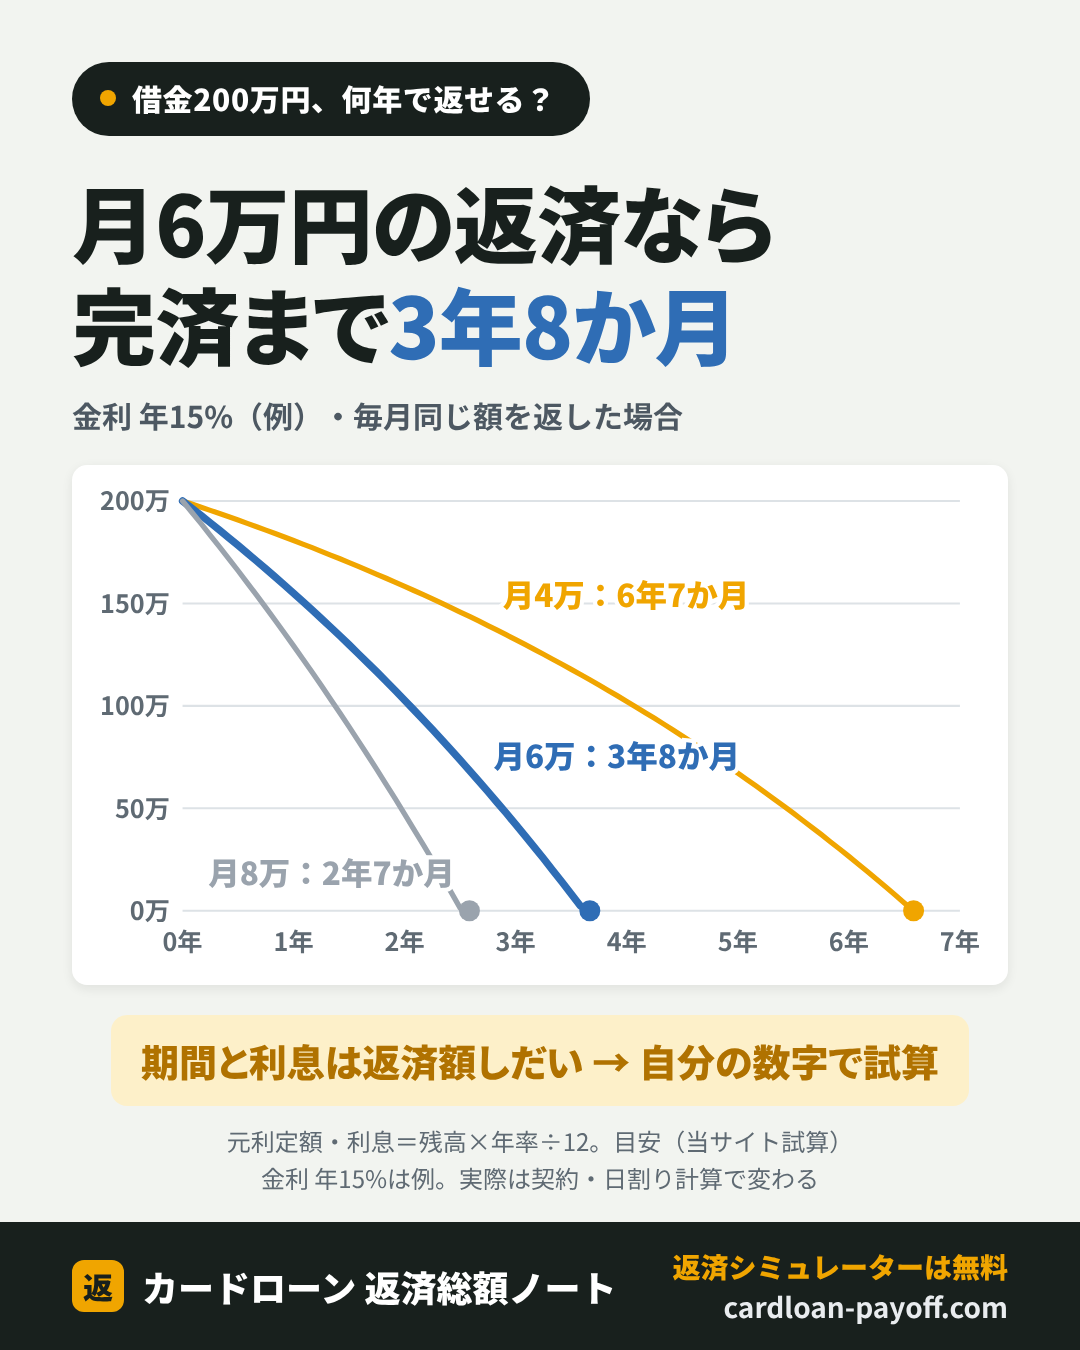
借金200万円は何年で返せる?
| 毎月の返済 | 完済まで | 利息の合計 | 支払いの総額 |
|---|---|---|---|
| 月4万円 | 6年7か月 | 約115.8万円 | 約315.8万円 |
| 月6万円 | 3年8か月 | 約60.3万円 | 約260.3万円 |
| 月8万円 | 2年7か月 | 約41.3万円 | 約241.3万円 |
月4万円では6年7か月かかり、利息の合計は約115.8万円です。月6万円なら3年8か月・約60.3万円、月8万円なら2年7か月・約41.3万円です。月4万円と月6万円の差は月2万円ですが、利息の差は約55.5万円になります。
借金200万円は「やばい」?
毎月6万円の返済が手取りに占める割合は次のとおりです。
| 手取りの月収 | 返済が占める割合 |
|---|---|
| 20万円 | 30% |
| 25万円 | 24% |
| 30万円 | 20% |
手取り20万円で30%、25万円で24%、30万円でも20%で、このサイトの診断ではどの月収でも「やや重い」(20%以上)にあたります。総量規制(年収の3分の1)に当てはめると、貸金業者から200万円を借りている場合の計算上の目安は年収600万円です。
毎月の返済を下げる方法
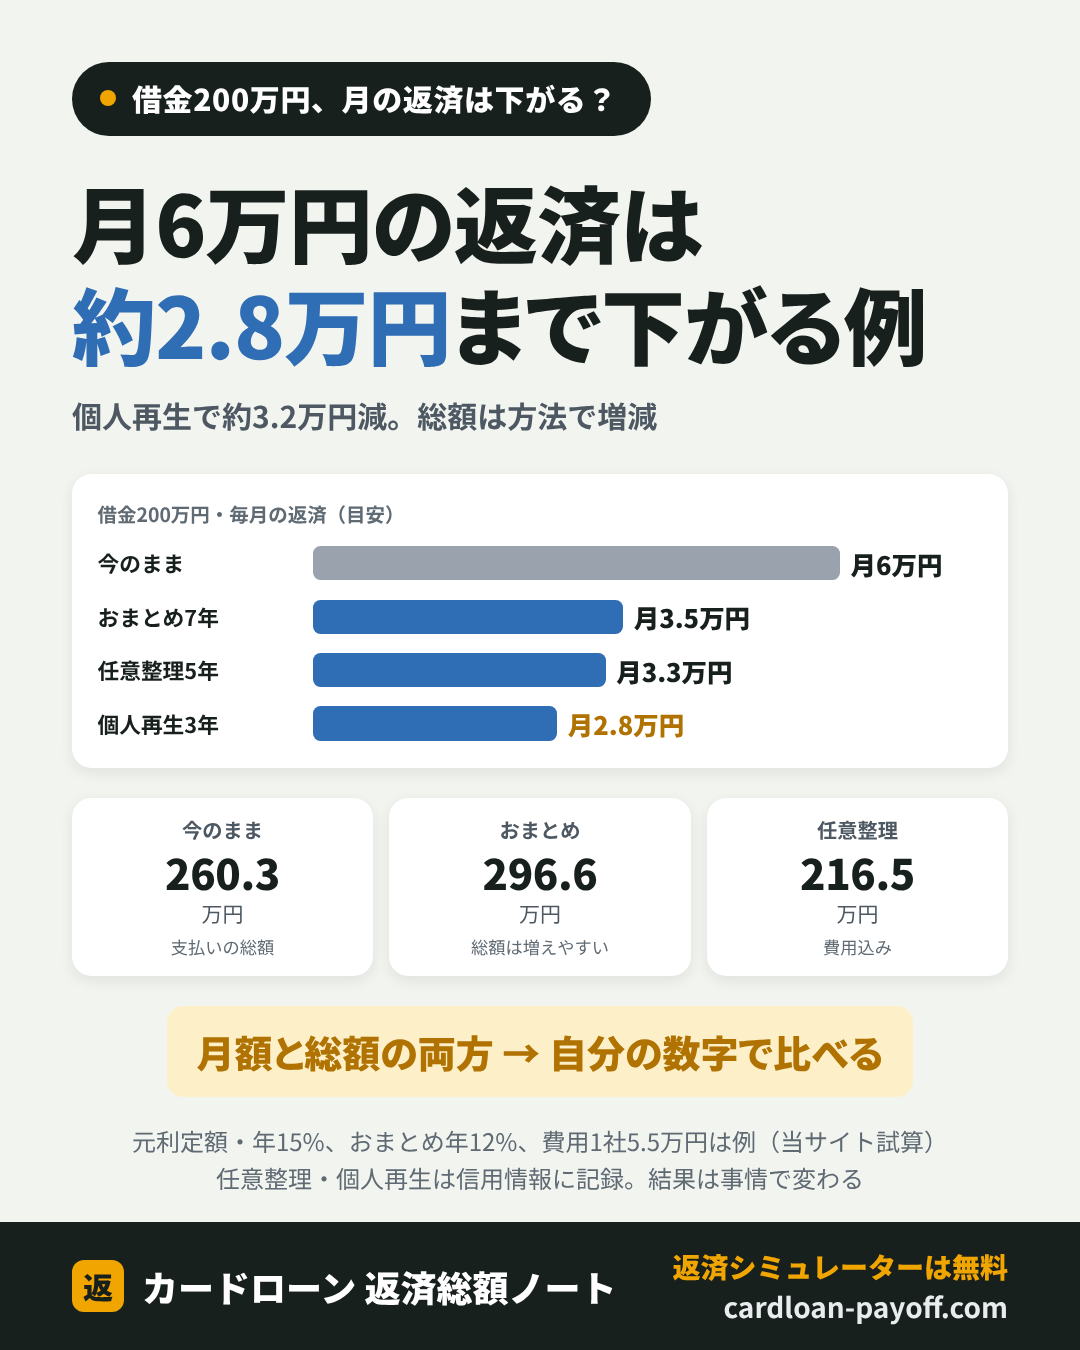
| 方法 | 毎月の返済(債権者へ) | 期間 | 支払いの総額 | 気をつけること |
|---|---|---|---|---|
| 今のまま | 月6万円 | 3年8か月 | 約260.3万円 | 契約・返済状況等の情報は信用情報に登録される |
| おまとめ(年12%・7年の仮定) | 月 約3.5万円 | 7年 | 約296.6万円 | 審査・対象債務の条件あり。諸費用別。期間延長で総額増の場合も |
| 任意整理(60回の合意を仮定) | 月 約3.3万円+専門家費用の支払い別 | 5年 | 約216.5万円(費用例込み) | 将来利息免除等の合意が必要。信用情報の期間・起算点は機関・契約日等で異なる |
| 個人再生(36回の計画を仮定) | 月 約2.8万円+専門家・裁判所費用の支払い別 | 原則3年 | 100万円の例+専門家・裁判所費用 | 清算価値・所得等で返済額が増える。要件・認可・計画履行が必要 |
この表は今のままの返済を月6万円とし、専門家費用を3社×5.5万円=16.5万円として計算しています。個人再生(3年・36回)は100万円の例で月約2.8万円となり、今のままより月約3.2万円下がる計算ですが、裁判所の認可と計画どおりの返済が条件で、専門家・裁判所の費用は別です。任意整理は月約3.3万円で、総額は費用例込みで約216.5万円です。おまとめは月約3.5万円でも7年かかり、総額約296.6万円と、今のままより約36.3万円多くなります。
公的・業界の相談先も利用できます。今月分が足りない場合は返済期日前の確認手順と各社窓口をご覧ください。
よくある質問
Q. 200万円の借金を毎月6万円返すと、何年で終わりますか? A. 追加で借りない前提の年15%の計算で3年8か月、利息の合計は約60.3万円です。月4万円に下げると6年7か月・約115.8万円になります。
参考にした情報(確認日:2026年10月25日、2026年11月14日に追記)
- 裁判所「個人再生手続」
- 金融庁「貸金業法のキホン」
- 金融庁「貸金業法Q&A:総量規制の適用除外・例外」
- 裁判所「個人再生の最低弁済額等の説明」
- CIC「登録される信用情報と保有期間」
- JICC「信用情報の内容と登録期間」
- 計算の前提と共通の注意(本サイト)
本記事は一般的な情報の提供を目的としており、個別の結果を保証するものではありません。






月額だけでなく、総額と条件も見てみよう。