任意整理のデメリット|信用情報に残る期間と、できなくなること・困らないこと
※この記事には広告(PR)を含みます。
任意整理は、弁護士や司法書士が借入先と話し合い、これからの利息をなくしたり、返済期間を見直したりする手続きです。裁判所を通さず、整理する借入先も選べるため、債務整理の中では負担の軽い方法ですが、デメリットもあります。この記事では、任意整理をすると何が起きるのかを、信用情報の期間を中心にまとめます。
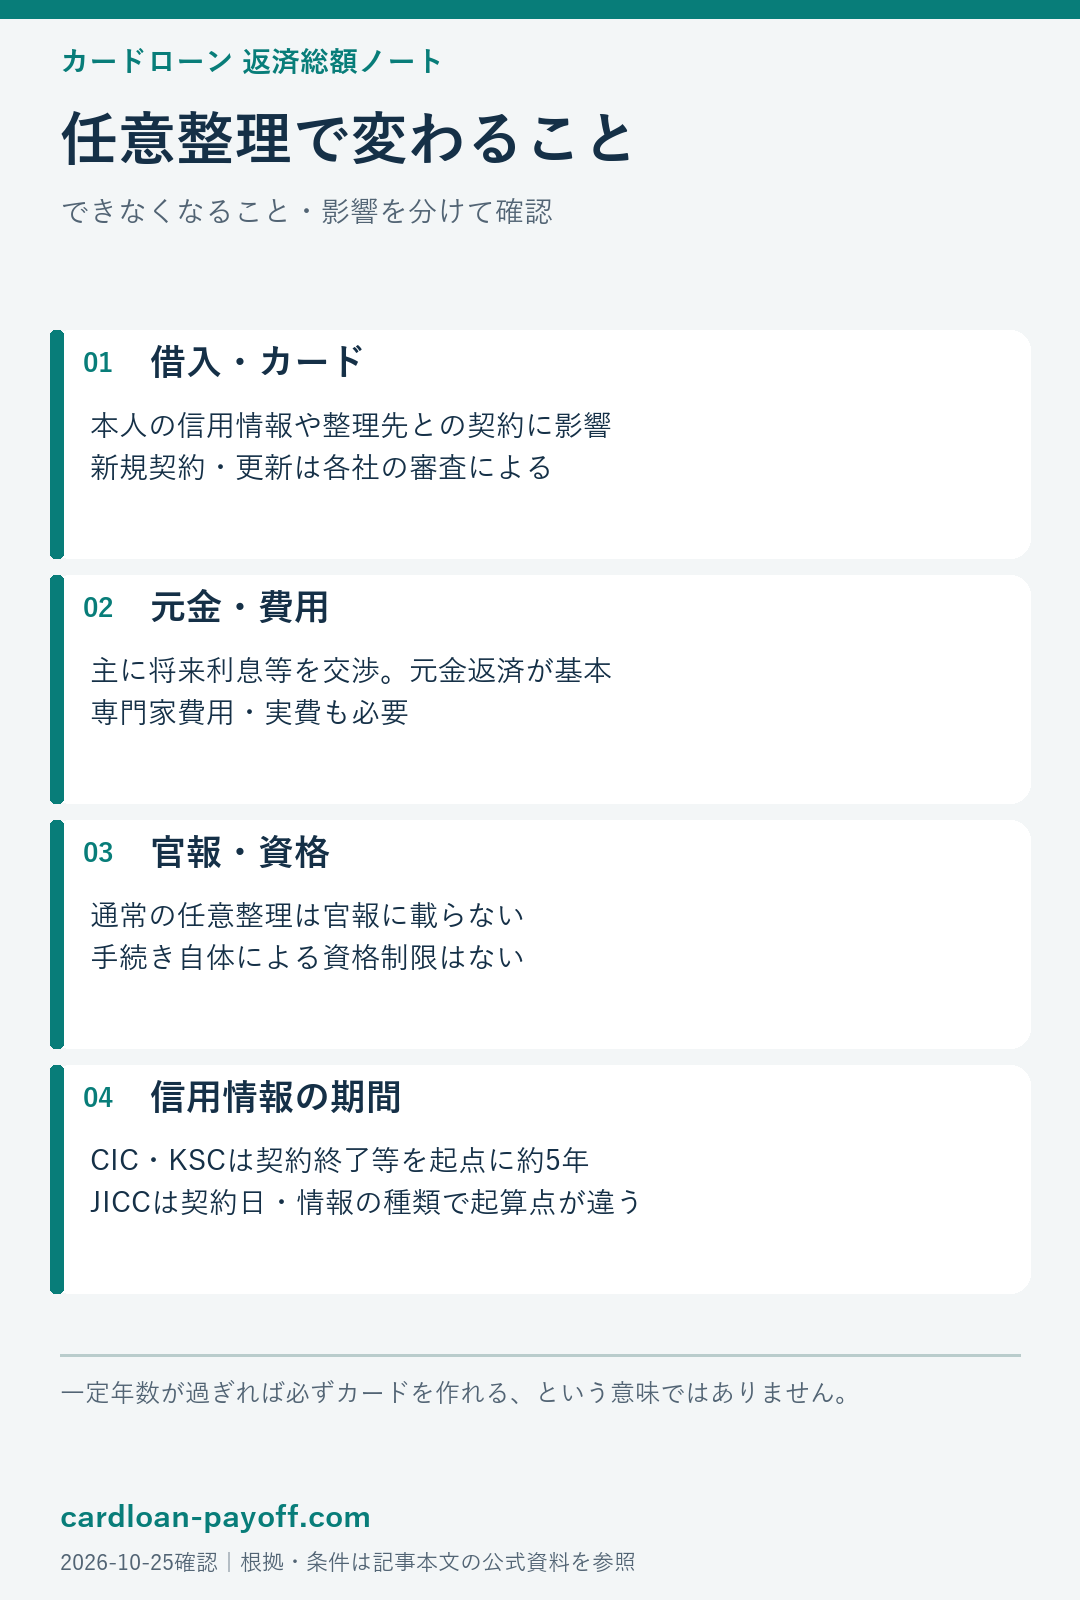
任意整理の主なデメリット
| デメリット | 中身 |
|---|---|
| 信用情報に記録が残る | 新しいローンやクレジットカードの審査に通りにくくなる |
| 整理した会社のカード・ローンは使えなくなる | 整理した借入先との契約は、基本的に解約になる |
| 元本返済が基本 | 将来利息等の免除を交渉する。引き直し計算等で元本が変わる場合もある |
| 借入先が話し合いに応じないことがある | 利息のカットや分割の回数は、借入先との合意で決まる |
| 専門家の費用がかかる | 基本費用・1社ごとの報酬・実費など(報酬規制には適用範囲あり) |
信用情報にはどのくらい残る?
信用情報機関ごとに、登録のされ方と期間が違います。
| 信用情報機関 | 主な加盟会社 | 登録の内容と期間 |
|---|---|---|
| JICC | 消費者金融など | 債務整理などの「取引事実」は、契約継続中と契約終了後5年以内(2019年10月1日以降の契約)。同年9月30日以前の契約の取引事実は、その発生日から5年を超えない期間 |
| CIC | クレジットカード会社など | 61日以上または3か月以上の延滞は「異動」として、契約期間中と契約終了後5年間 |
| 全国銀行個人信用情報センター | 銀行など | 取引情報は契約期間中と契約終了日(未完済なら完済日)から5年を超えない期間 |
登録の起算点を一律に「手続きから5年」「完済から5年」とは決められません。CICには任意整理という事実そのものの登録項目はなく、延滞等の状況が記録に影響します。保有期間が過ぎても契約できることは保証されず、各社の審査が行われます。自分の記録は、各機関に開示を請求して確かめられます。
任意整理をしても困らないこと
- 整理しなかった借入先との契約:任意整理は整理する借入先を選べますが、未整理の会社でも契約更新等の審査に影響することがあります。ただし、保証人のついた借入を整理すると、保証人に請求がいきます。
- 家族の信用情報:記録が残るのは本人だけです。
- 官報への掲載:任意整理は裁判所を通さないため、官報には載りません(自己破産・個人再生は載ります)。
- 仕事の資格:自己破産と違い、資格の制限はありません。
任意整理が向いている人・向いていない人
- 向いている人:これからの利息がなくなれば、3〜5年ほどで元本を返していける人
- 向いていない人:利息がなくなっても、毎月の返済が難しい人。この場合は、個人再生や自己破産が向くことがあります(「任意整理・個人再生・自己破産の違い」を参照)
任意整理した場合の月々の返済額は、「任意整理後の返済額 目安計算」で計算できます。
よくある質問
Q. 任意整理をすると、何年クレジットカードが作れませんか? A. 一律に何年とは決められません。信用情報機関、契約日、登録内容、契約終了・完済の時期により起算点が異なります。期間が過ぎたかどうかは、信用情報の開示で確かめられます。
Q. 任意整理は家族に知られますか? A. 官報には載らず、記録が残るのも本人の信用情報だけです。ただし、家族が保証人になっている借入を整理すると、保証人に請求がいきます。
参考にした情報(確認日:2026年10月25日)
本記事は一般的な情報の提供を目的としており、個別の事案について助言するものではありません。






月額だけでなく、総額と条件も見てみよう。